猜你想问
宏微科技26H1营收增长情况如何?
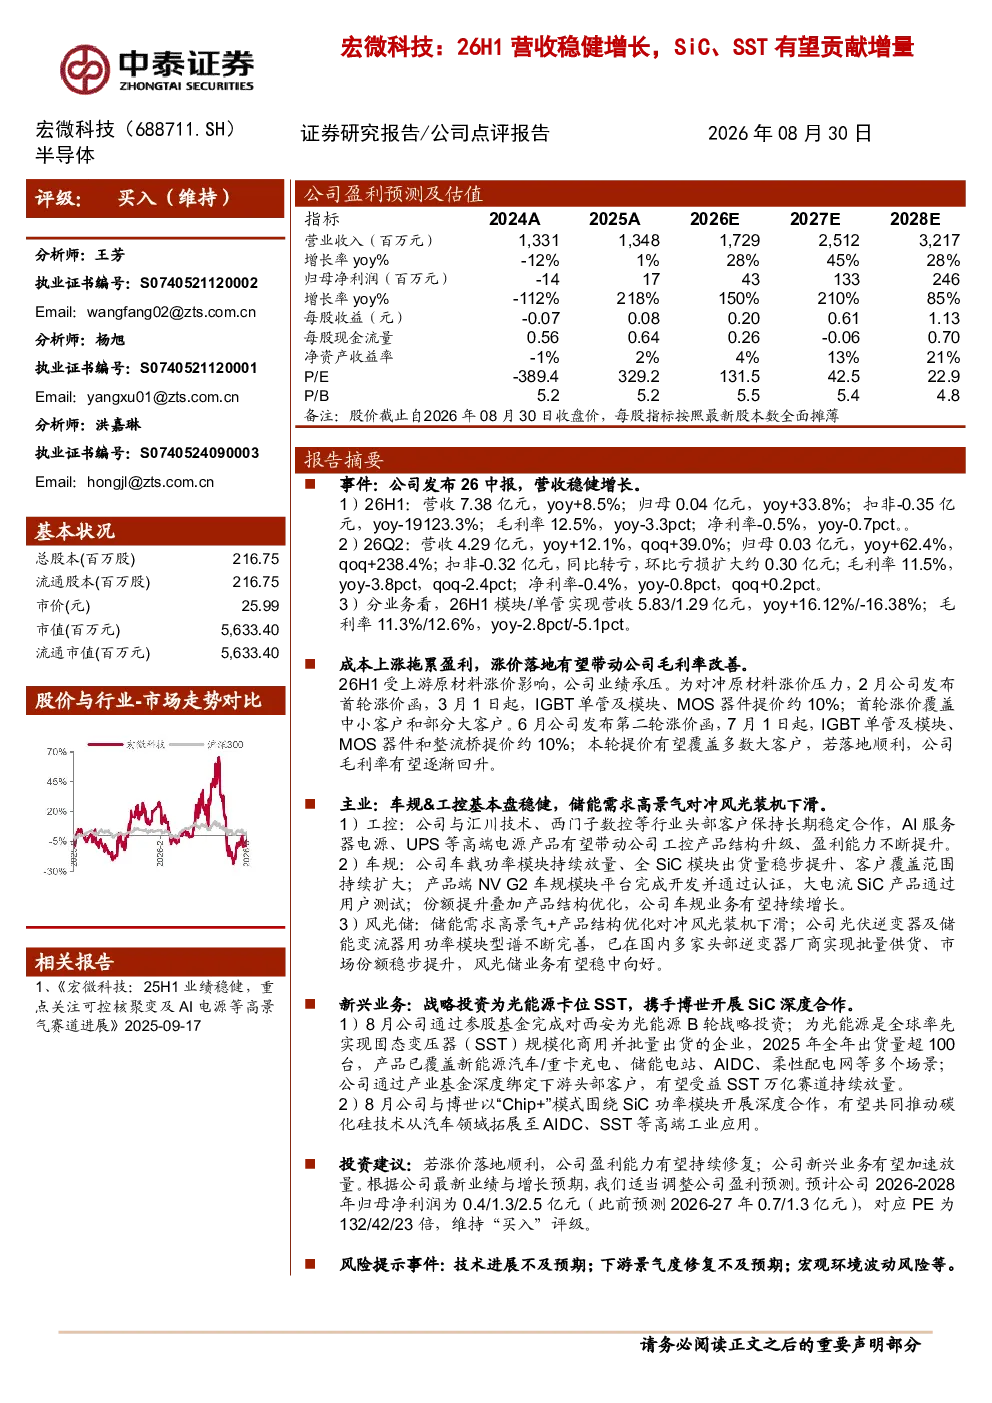
宏微科技2026年中报显示,公司营收稳健增长,26H1营收7.38亿元,同比增长8.5%。但盈利能力受成本上涨拖累,归母净利润0.04亿元,同比增长33.8%,扣非净利润为-0.35亿元,同比大幅下降。26Q2营收4.29亿元,同比增长12.1%,归母净利润0.03亿元,同比增长62.4%,扣非净利润为-0.32亿元,同比转亏。毛利率方面,26H1和26Q2分别为12.5%和11.5%,同比均下降。公司通过两轮涨价函对冲原材料成本压力,若提价顺利,毛利率有望逐步回升。
宏微科技在SiC和SST领域的布局有何亮点?
宏微科技在SiC和SST领域有显著布局。公司通过战略投资西安为光能源B轮,深度绑定固态变压器(SST)赛道;与博世合作开展SiC功率模块深度合作,拓展碳化硅技术在AIDC、SST等领域的应用。这些举措有助于公司在新兴业务领域获得竞争优势,未来有望贡献增量。此外,公司车规级和工控级IGBT产品保持稳健增长,工控产品结构升级和高端电源产品有望提升盈利能力。
宏微科技的主营业务发展前景如何?
宏微科技的主营业务发展稳健。车规级和工控级IGBT产品保持稳健增长,工控产品结构升级和高端电源产品有望提升盈利能力。车规级业务受益于产品结构优化和份额提升,预计持续增长。风光储业务受储能需求高景气带动,产品结构优化对冲风光装机下滑,市场份额稳步提升。这些因素共同支撑公司主业发展,未来增长潜力较大。
当前IGBT行业市场现状如何?
当前IGBT行业市场呈现稳健发展态势。随着新能源汽车、光伏、储能等领域的需求增长,IGBT市场规模持续扩大。宏微科技作为国内IGBT龙头企业,受益于行业景气度提升,产品需求旺盛。但行业也面临原材料成本上涨、技术竞争加剧等挑战。公司通过产品结构优化、技术升级和战略合作,积极应对市场变化,保持竞争优势。
宏微科技面临哪些投资风险?
宏微科技面临的主要投资风险包括:技术进展不及预期,可能导致产品竞争力下降;下游景气度修复不及预期,可能影响公司订单和收入增长;宏观环境波动风险,如经济下行压力可能影响行业需求。此外,原材料价格波动、市场竞争加剧等因素也可能对公司经营业绩产生不利影响。投资者需关注这些风险因素,谨慎评估投资价值。