猜你想问
这份聚丙烯早报的核心内容是什么?
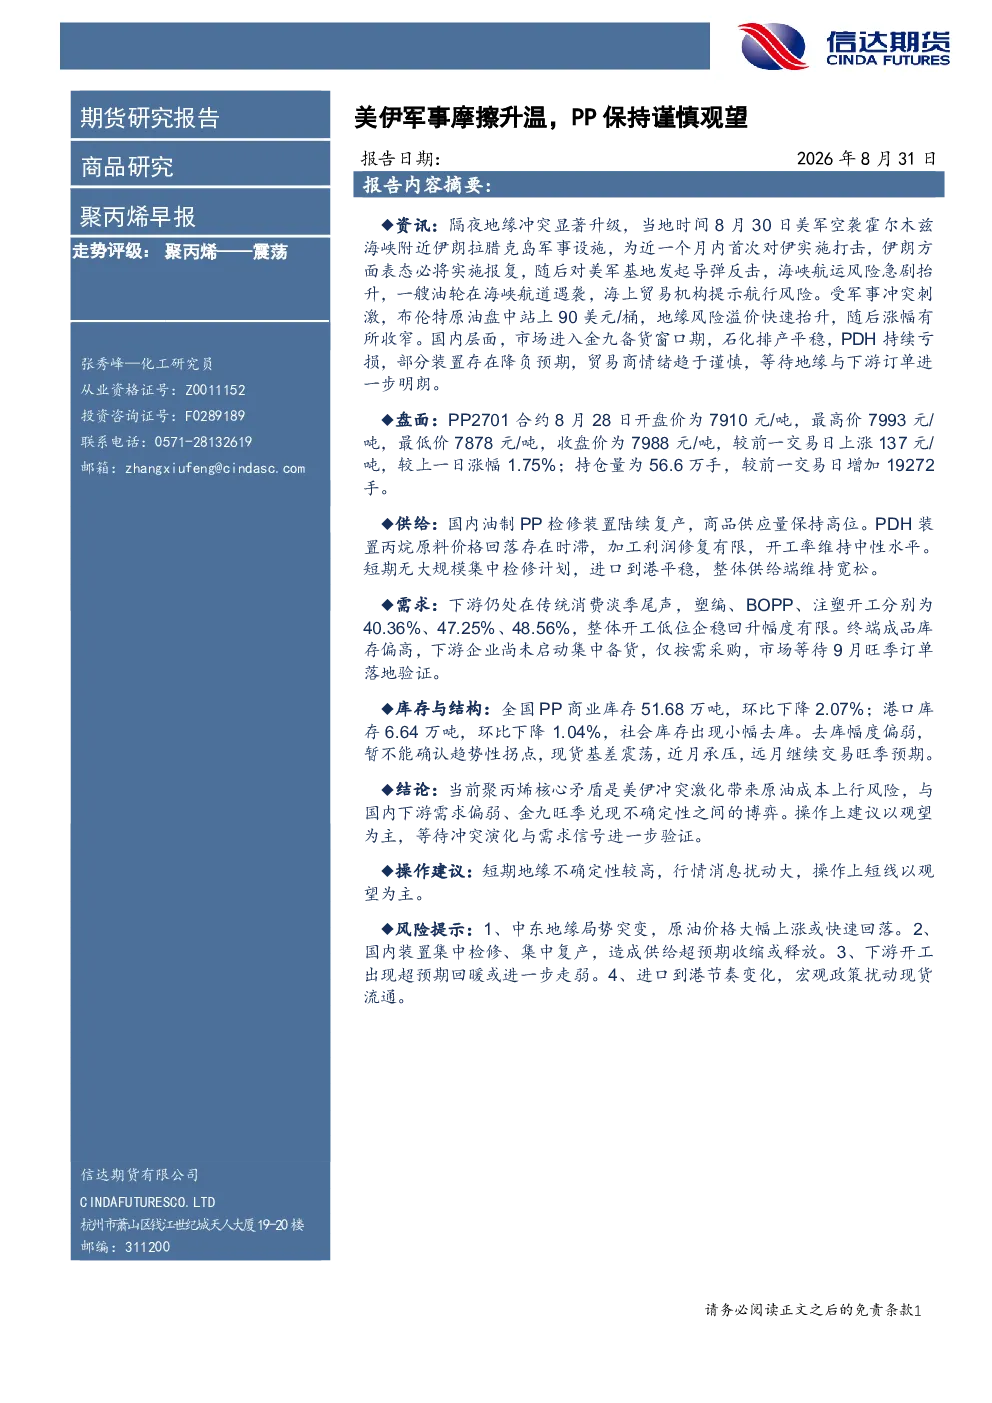
这份聚丙烯早报分析了美伊军事摩擦升温对聚丙烯市场的影响,指出当前市场核心矛盾是原油成本上行风险与国内下游需求偏弱、金九旺季兑现不确定性之间的博弈。报告详细解读了盘面表现、供给端、需求端、库存与结构等关键数据,建议投资者保持谨慎观望,等待冲突演化与需求信号进一步验证。
聚丙烯行业未来发展趋势如何?
聚丙烯行业未来发展趋势受多重因素影响。供给端方面,油制PP检修装置陆续复产,供应量保持高位,PDH装置开工率维持中性水平。需求端方面,下游传统消费淡季尾声,开工率回升幅度有限,终端成品库存偏高,市场等待9月旺季订单落地验证。整体来看,行业需关注美伊冲突、下游开工变化及进口到港节奏等因素。
报告重点分析了哪些方向?
报告重点分析了聚丙烯市场的供需平衡、库存变化及价格走势。在供给端,关注油制PP检修、PDH装置开工及进口到港情况;在需求端,监测下游塑编、BOPP、注塑开工率及终端库存水平;在价格方面,分析现货基差震荡、近月承压及远月旺季预期。报告强调短期市场需关注地缘政治及需求信号。
当前聚丙烯市场现状如何判断?
当前聚丙烯市场现状表现为供需博弈格局。供给端维持宽松,但下游需求偏弱,开工率低位企稳回升幅度有限,终端成品库存偏高。市场等待9月旺季订单落地验证需求恢复力度。同时,美伊冲突带来原油成本上行风险,行情消息扰动较大。整体看,市场处于谨慎观望阶段,需关注供需两端信号变化。
这份研报有哪些主要风险提示?
这份研报提示了四项主要风险:一是中东地缘局势突变导致原油价格大幅波动;二是国内装置集中检修或复产造成供给超预期变化;三是下游开工出现超预期回暖或走弱;四是进口到港节奏变化及宏观政策扰动现货流通。这些风险可能对聚丙烯市场产生显著影响,需密切关注。
你可能感兴趣
聚丙烯早报:美伊军事对峙升温,PP跟随成本震荡运行
信达期货2026-08-19
聚丙烯早报:周末美伊谈判无实质进展,油价大涨,PP高位震荡
信达期货2026-04-13
聚丙烯早报:美伊谈判分歧,PP成本波动加大震荡运行
信达期货2026-08-04
聚丙烯早报:美伊谈判倒计时,成本强支撑,PP高位震荡
信达期货2026-05-22
聚丙烯早报:美伊对峙持续,PP跟随成本震荡运行
信达期货2026-08-21
聚丙烯早报:美伊停火两周,PP高位回落
信达期货2026-04-09
聚丙烯早报:美伊拉锯原油小幅修复,PP淡季偏弱运行
信达期货2026-06-22
聚丙烯早报:美伊局势反复,PP高位震荡
信达期货2026-05-08
聚丙烯早报:周末美伊和谈有所进展,PP高位偏弱震荡
信达期货2026-06-15
聚丙烯早报:美伊停战油价持续深跌,PP偏弱运行
信达期货2026-06-17