猜你想问
聚丙烯当前走势如何?
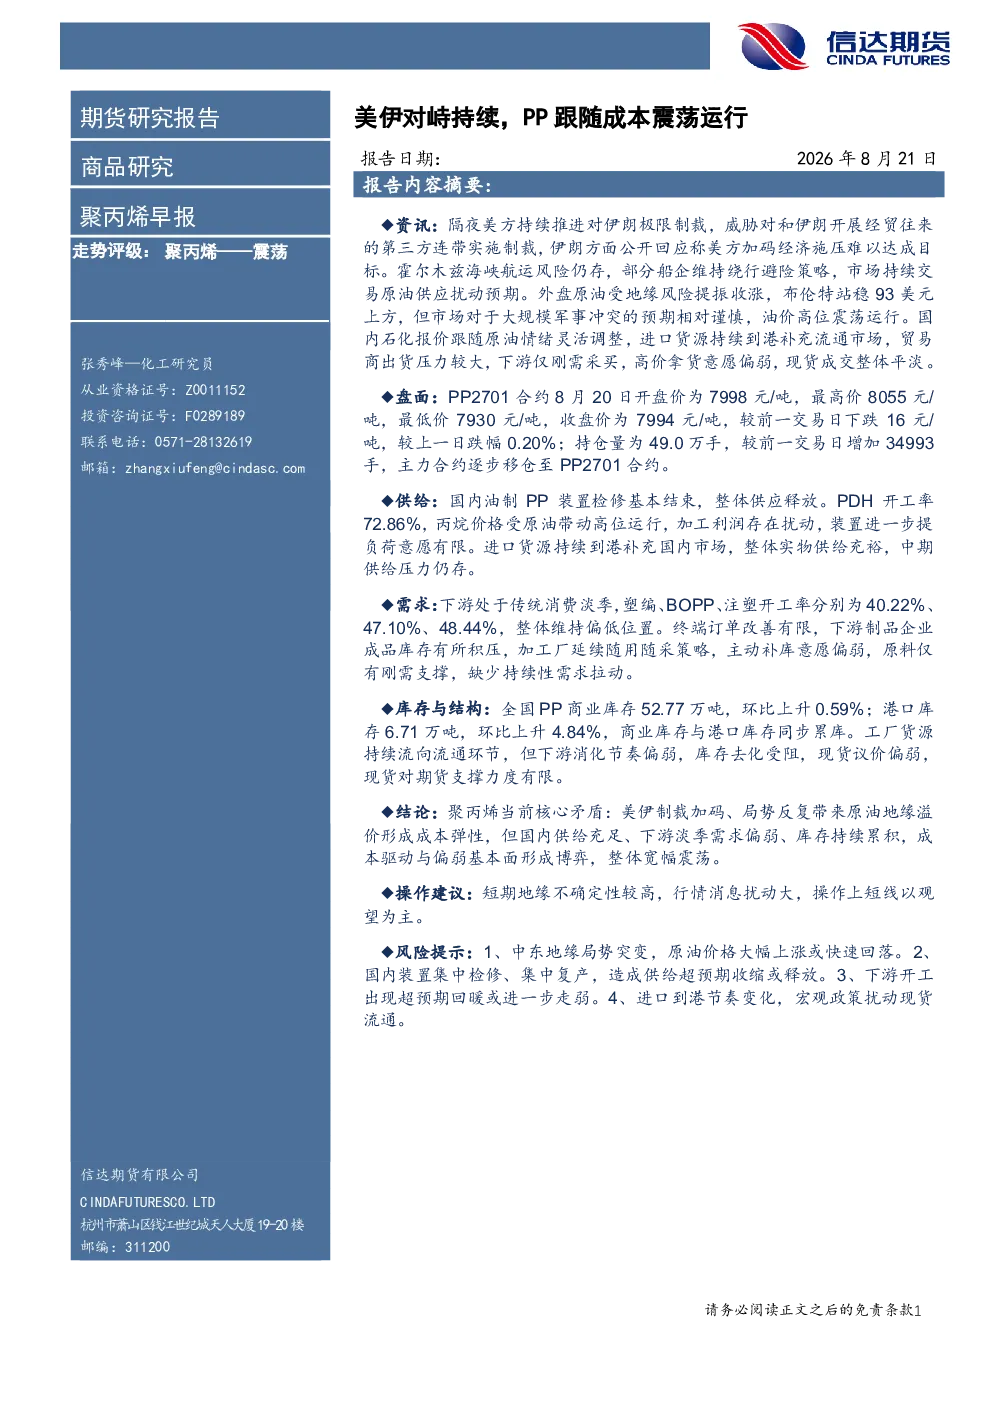
聚丙烯当前走势评级为震荡。美伊对峙持续影响原油成本,但国内供给充足、下游处于传统消费淡季需求偏弱、库存持续累积,成本驱动与偏弱基本面形成博弈,整体呈现宽幅震荡格局。PP2701合约8月20日收盘价为7994元/吨,持仓量49.0万手,主力合约逐步移仓至PP2701合约。
聚丙烯行业发展趋势如何?
聚丙烯行业发展趋势显示,国内油制PP装置检修基本结束,整体供应释放;PDH开工率72.86%,丙烷价格高位运行,加工利润存在扰动,装置提负荷意愿有限;进口货源持续到港,中期供给压力仍存。下游塑编、BOPP、注塑开工率维持在40%-48%的偏低水平,终端订单改善有限,制品企业成品库存积压,加工厂延续随用随采策略,原料仅有刚需支撑,缺少持续性需求拉动。
报告重点分析了哪些方向?
报告重点分析了聚丙烯的成本驱动与基本面博弈。美伊制裁加码带来的原油地缘溢价形成成本弹性,国内供给充足、下游淡季需求偏弱、库存持续累积,三者共同作用形成当前震荡格局。报告指出,工厂货源持续流向流通环节,但下游消化节奏偏弱,库存去化受阻,现货议价偏弱,现货对期货支撑力度有限。
聚丙烯市场现状如何判断?
聚丙烯市场现状判断为成本驱动与基本面偏弱形成博弈。美伊对峙持续影响原油价格,带来成本端波动;国内PDH装置提负荷意愿有限,进口货源持续到港,整体实物供给充裕;下游处于传统消费淡季,开工率维持在40%-48%的偏低水平,终端订单改善有限,库存持续累积。全国PP商业库存52.77万吨,港口库存6.71万吨,同步累库,库存去化受阻,现货对期货支撑力度有限。
研报提示了哪些风险?
研报提示了四项主要风险:1、中东地缘局势突变,原油价格大幅上涨或快速回落;2、国内装置集中检修、集中复产,可能造成供给超预期收缩或释放;3、下游开工出现超预期回暖或进一步走弱;4、进口到港节奏变化,宏观政策扰动现货流通。这些因素可能对聚丙烯价格产生显著影响,需密切关注。