猜你想问
长城汽车2026上半年业绩表现如何?
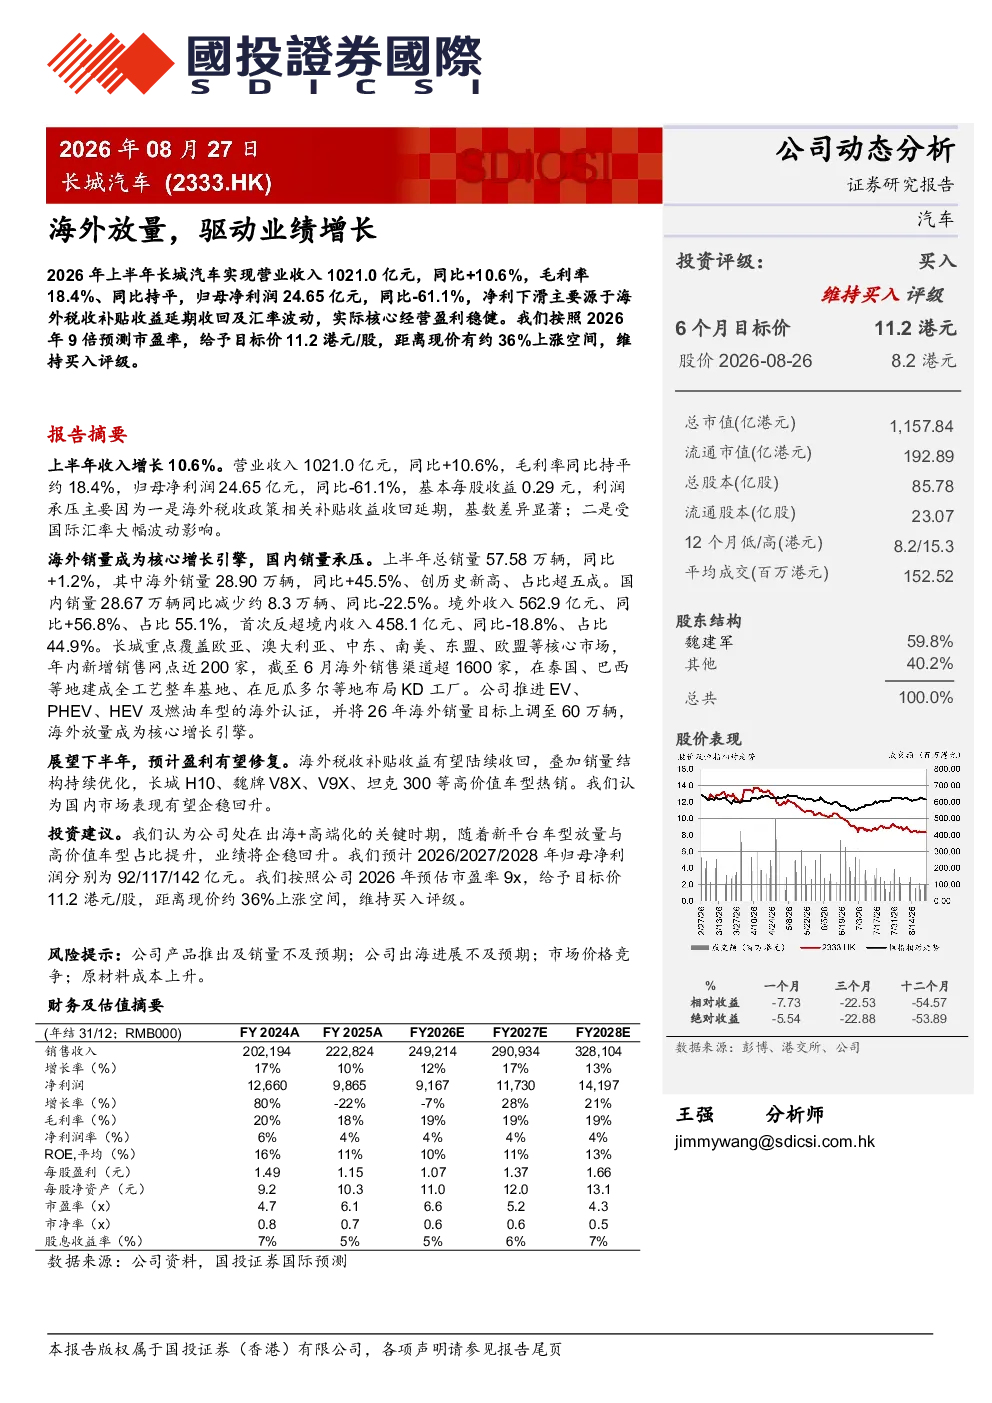
2026年上半年长城汽车实现营业收入1021.0亿元,同比+10.6%,毛利率18.4%、同比持平,归母净利润24.65亿元,同比-61.1%。净利下滑主要源于海外税收补贴收益延期收回及汇率波动,实际核心经营盈利稳健。海外销量成为主要增长动力,上半年总销量57.58万辆,同比+1.2%,其中海外销量28.90万辆,同比+45.5%、创历史新高、占比超五成。境外收入562.9亿元、同比+56.8%、占比55.1%,首次反超境内收入458.1亿元、同比-18.8%、占比44.9%。公司重点覆盖欧亚、澳大利亚、中东、南美、东盟、欧盟等核心市场,年内新增销售网点近200家,截至6月海外销售渠道超1600家,并在泰国、巴西等地建成全工艺整车基地、在厄瓜多尔等地布局KD工厂。公司推进EV、PHEV、HEV及燃油车型的海外认证,并将26年海外销量目标上调至60万辆。国内销量28.67万辆同比减少约8.3万辆、同比-22.5%。
长城汽车海外市场发展趋势如何?
长城汽车海外市场呈现显著增长趋势。2026年上半年,海外销量28.90万辆,同比+45.5%、创历史新高、占比超五成。境外收入562.9亿元、同比+56.8%、占比55.1%,首次反超境内收入。公司重点布局欧亚、澳大利亚、中东、南美、东盟、欧盟等核心市场,年内新增销售网点近200家,截至6月海外销售渠道超1600家。公司在泰国、巴西等地建成全工艺整车基地、在厄瓜多尔等地布局KD工厂,推进EV、PHEV、HEV及燃油车型的海外认证。公司计划将2026年海外销量目标上调至60万辆,显示其持续深耕海外市场的决心和战略布局的成效。
研报对长城汽车的重点分析方向是什么?
研报重点分析了长城汽车海外市场放量对业绩增长的驱动作用。报告详细阐述了海外销量、收入占比的提升,以及公司在海外市场的渠道建设、生产基地布局和车型认证进展。同时,报告也关注了国内市场的销量下滑情况,并对比分析了海外与国内市场的表现差异。此外,报告还展望了下半年盈利修复的可能性,指出海外税收补贴收益有望陆续收回,销量结构持续优化,高价值车型热销将支撑盈利改善。
当前汽车市场现状如何?
当前汽车市场呈现结构性分化态势。一方面,海外市场成为汽车行业增长的重要引擎,尤其对于长城汽车等积极拓展国际市场的企业,海外销量和收入占比显著提升,成为业绩增长的主要动力。另一方面,国内市场竞争依然激烈,销量下滑压力增大,要求企业必须加快转型升级,提升产品竞争力。长城汽车通过聚焦海外市场和高价值车型,有效应对了国内市场的挑战,展现了其差异化竞争策略的有效性。
研报提示的主要风险有哪些?
研报提示的主要风险包括:公司产品推出及销量不及预期,可能导致市场份额下降和业绩增长放缓;公司出海进展不及预期,可能影响海外市场的拓展速度和效果;市场价格竞争加剧,可能压缩利润空间;原材料成本上升,可能增加生产成本压力。这些风险因素需要关注,但研报也指出,公司通过多元化市场布局和产品结构优化,具备一定的风险抵御能力。