猜你想问
这份研报的核心内容是什么?
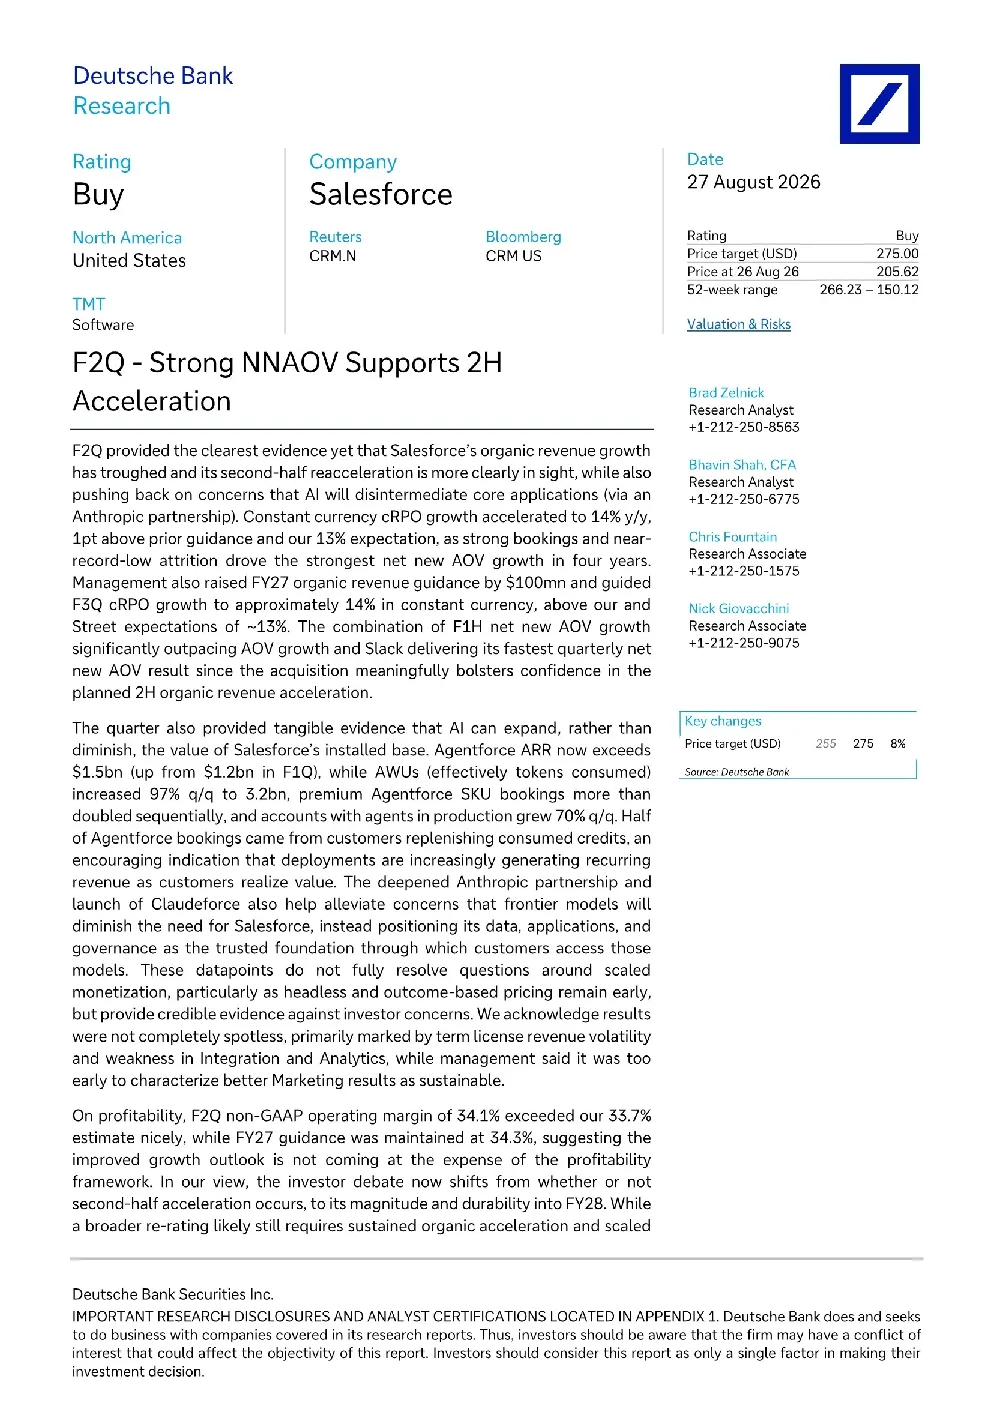
这份研报的核心内容是分析 Salesforce F2Q 财报表现,指出其有机收入增长已触底,下半年将加速增长,并缓解了市场对 AI 可能取代核心应用的担忧。关键数据显示,cRPO 同比增长 14%,有机订阅收入同比增长 6.8%,Agentforce 订阅收入(ARR)同比增长 240%,但术语许可收入同比下降 15%,集成和分析业务增长放缓至 1%
CRM 行业的发展趋势如何?
CRM 行业发展趋势显示,AI 技术正成为重要驱动力,Salesforce 的 Agentforce 业务增长迅速,成为关键增长引擎。与 Anthropic 的合作也提升了市场对其 AI 商业模式的信心。行业竞争加剧,平台和颠覆性创新者带来挑战,整体 IT 支出速度和生成式 AI 的市场接受度是主要关注点
研报重点分析了哪些方向?
研报重点分析了 Salesforce 的 F2Q 财报数据,包括收入增长、客户价值、业务板块表现等,并探讨了 AI 对公司业务的影响。同时,报告上调了 Salesforce 2027 财年总收入指引至 461-464 亿美元,盈利能力保持稳定,AI 业务成为重要增长引擎,市场关注点转向增长幅度和 AI 商业模式可扩展性
当前市场对 Salesforce 的判断是什么?
当前市场对 Salesforce 的判断是,公司已确认有机收入增长触底,下半年将加速增长,AI 技术成为关键增长动力。市场关注点已从公司能否实现增长转向增长幅度和持续时间,以及 AI 商业模式的可扩展性。公司盈利能力保持稳定,但面临整体 IT 支出速度、平台竞争和 AI 市场接受度等风险
研报提示了哪些风险?
研报提示的主要风险包括:整体 IT 支出速度放缓可能影响 CRM 市场需求;来自平台和颠覆性创新者的竞争加剧;生成式 AI 的市场接受度和采用率存在不确定性。此外,术语许可收入同比下降 15% 和集成和分析业务增长放缓也值得关注,这些因素可能影响 Salesforce 的未来增长和盈利能力