猜你想问
报告主要分析了哪些核心内容?
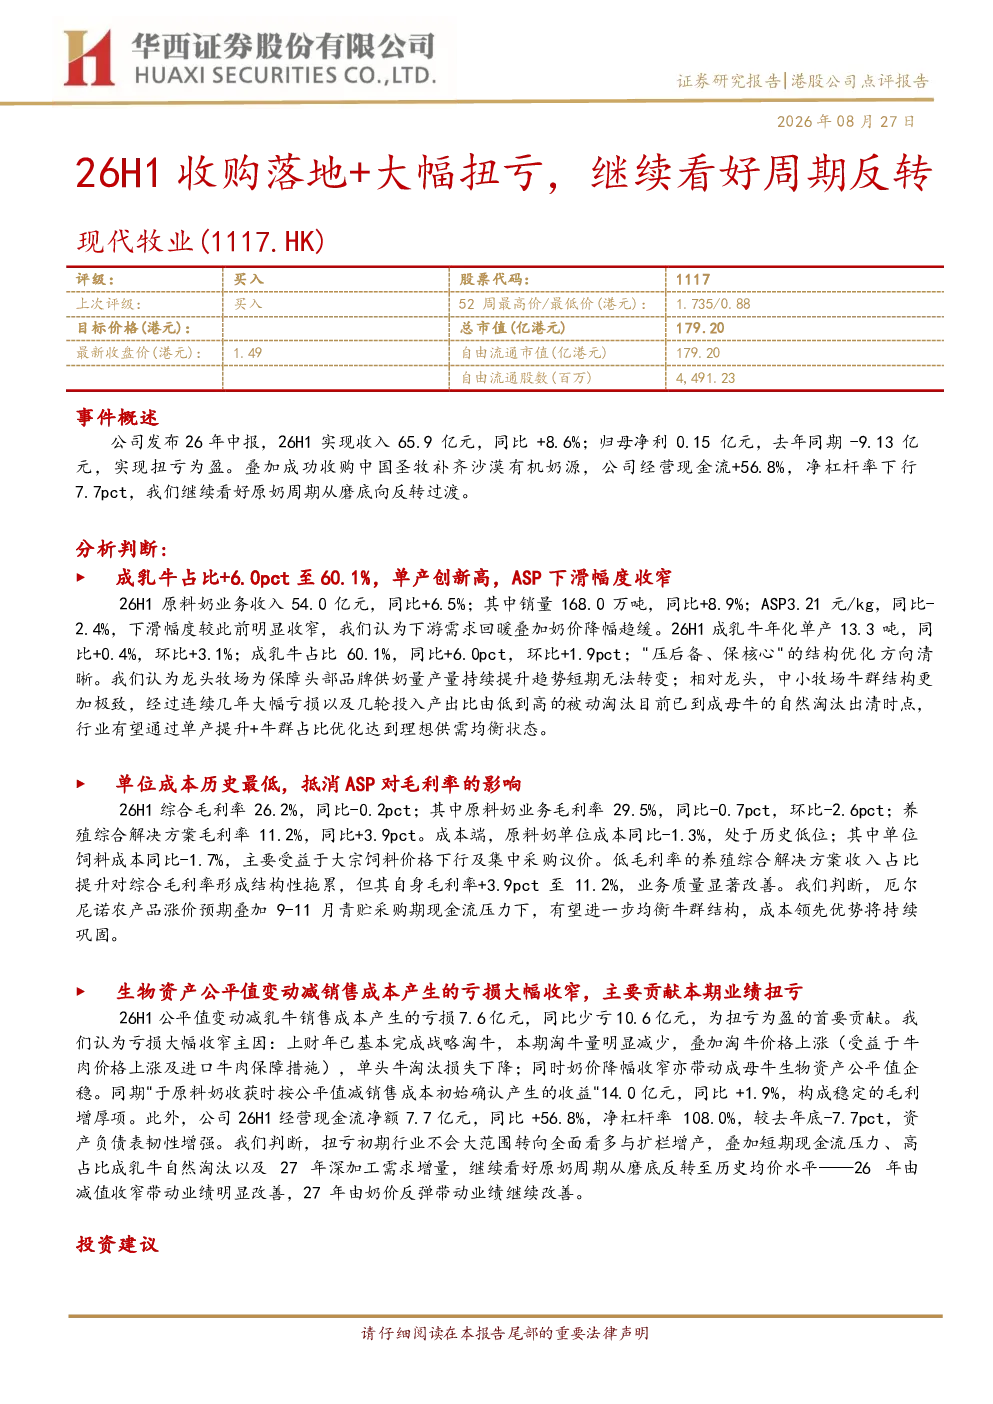
报告分析了2026年上半年公司收入65.9亿元,同比增长8.6%;归母净利润扭亏为盈至0.15亿元,同比增长;经营现金流净额增长56.8%至7.7亿元;净杠杆率下降至108.0%。原料奶业务收入54.0亿元,同比增长6.5%,销量168.0万吨,同比增长8.9%。成乳牛占比提升至60.1%,年化单产13.3吨,单位成本同比下降1.3%。综合毛利率26.2%,其中原料奶业务毛利率29.5%,养殖综合解决方案毛利率提升至11.2%。生物资产亏损收窄10.6亿元,经营现金流净额大幅改善。
食品饮料行业未来发展趋势如何?
行业方面,龙头牧场产量持续提升,中小牧场经过亏损淘汰已到成母牛自然淘汰时点,通过单产提升和牛群占比优化达到供需均衡。厄尔尼诺农产品涨价预期及青贮采购期现金流压力下,有望进一步均衡牛群结构,成本领先优势持续巩固。原奶周期从磨底向反转过渡,预计2027年由奶价反弹带动业绩继续改善。
报告重点分析了哪些方向?
报告重点分析了原料奶业务表现,包括收入54.0亿元,同比增长6.5%,销量168.0万吨,同比增长8.9%,平均售价3.21元/kg,同比下降2.4%。成乳牛占比提升至60.1%,年化单产13.3吨,单位成本同比下降1.3%。此外,报告分析了综合毛利率及业务结构,生物资产及财务表现,以及投资建议及预测。
当前市场对食品饮料行业的现状判断是什么?
当前市场判断,公司通过战略淘牛基本完成,淘牛量减少且价格上涨,奶价降幅收窄带动成母牛生物资产公平值企稳,公平值变动减乳牛销售成本产生的亏损大幅收窄10.6亿元。行业层面,龙头牧场产量持续提升,中小牧场亏损淘汰已到成母牛自然淘汰时点,通过单产提升和牛群占比优化达到供需均衡。
研报提示了哪些风险?
研报提示的风险包括产能去化不及预期,可能导致行业供需失衡;消费复苏不及预期,可能影响产品销售;大宗成本变动超预期,如饲料价格上涨可能增加生产成本。此外,生物资产公允价值变动仍存在一定不确定性,需持续关注其对财务状况的影响。