猜你想问
这份研报的核心内容是什么?
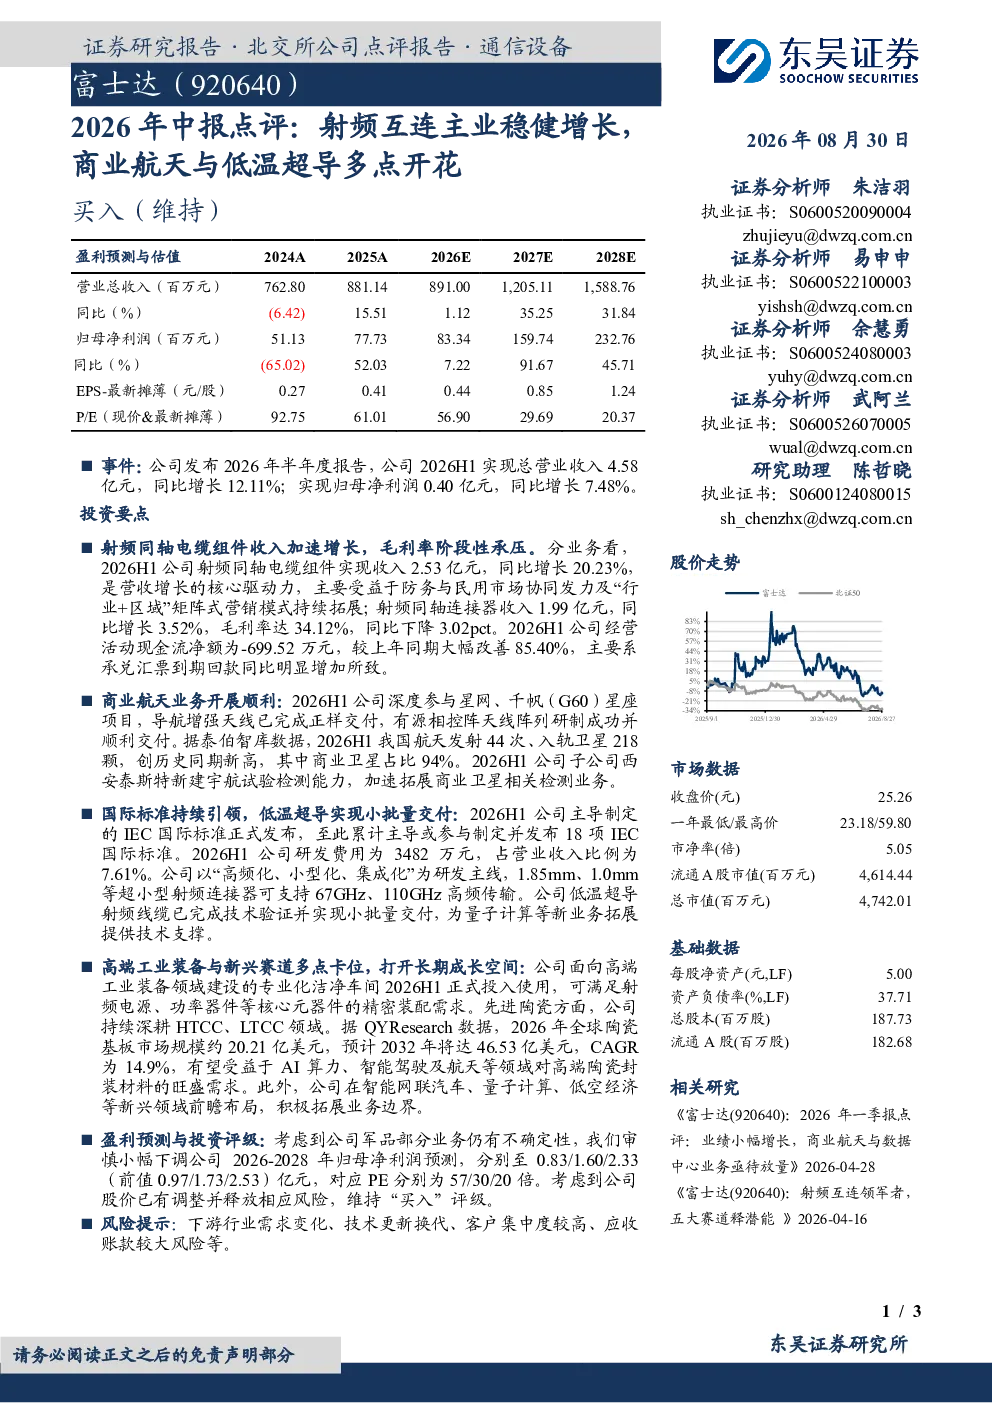
这份研报的核心内容是分析2026年中报数据,指出射频互连主业稳健增长,其中射频同轴电缆组件收入同比增长20.23%,达2.53亿元,成为营收增长核心驱动力,主要受益于防务与民用市场协同发力及“行业+区域”矩阵式营销模式拓展;射频同轴连接器收入同比增长3.52%,达1.99亿元,毛利率为34.12%。同时,报告还关注到经营活动现金流大幅改善,商业航天业务进展,国际标准制定,低温超导技术验证及新兴赛道布局等亮点。
射频互连行业的发展趋势如何?
射频互连行业的发展趋势呈现多点开花的态势。一方面,射频互连主业持续稳健增长,受益于防务与民用市场的协同发力,以及矩阵式营销模式的拓展,展现出良好的市场适应性和增长潜力。另一方面,商业航天领域成为新的增长点,公司深度参与星网、千帆星座项目,导航增强天线和有源相控阵天线阵列已顺利交付,子公司西安泰斯特也新建了宇航试验检测能力。此外,公司在国际标准制定和低温超导技术方面取得进展,主导制定的IEC国际标准正式发布,低温超导射频线缆已完成技术验证并实现小批量交付。同时,公司也在新兴赛道如高端工业装备、HTCC、LTCC、智能网联汽车、量子计算、低空经济等领域进行前瞻布局,展现出对未来市场机遇的敏锐把握。
研报重点分析了哪些方向?
研报重点分析了射频互连主业的稳健增长,特别是射频同轴电缆组件和连接器的收入及毛利率变化,以及其背后的市场驱动因素。此外,报告还重点分析了公司经营活动现金流的改善情况,商业航天业务的进展,包括参与星座项目、天线交付和检测能力建设等。同时,报告也关注了公司在国际标准制定和低温超导技术方面的突破,以及在新兴赛道如高端工业装备、HTCC、LTCC、智能网联汽车、量子计算、低空经济等领域的布局。这些分析方向共同构成了报告的核心内容,展现了公司在多个领域的综合实力和发展潜力。
当前射频互连行业的市场现状如何?
当前射频互连行业的市场现状呈现出多元化的发展态势。一方面,射频互连主业持续稳健增长,受益于防务与民用市场的协同发力,以及矩阵式营销模式的拓展,展现出良好的市场适应性和增长潜力。另一方面,商业航天领域成为新的增长点,公司深度参与星网、千帆星座项目,导航增强天线和有源相控阵天线阵列已顺利交付,子公司西安泰斯特也新建了宇航试验检测能力。此外,公司在国际标准制定和低温超导技术方面取得进展,主导制定的IEC国际标准正式发布,低温超导射频线缆已完成技术验证并实现小批量交付。同时,公司也在新兴赛道如高端工业装备、HTCC、LTCC、智能网联汽车、量子计算、低空经济等领域进行前瞻布局,展现出对未来市场机遇的敏锐把握。这些多元化的业务布局和发展方向,共同构成了当前射频互连行业的市场现状。
研报提到了哪些风险提示?
研报提到了几个风险提示。首先,下游行业需求变化可能对公司业绩产生影响,因为公司业务涉及多个领域,这些领域的市场需求波动可能传导至公司。其次,技术更新换代的风险也不容忽视,射频互连行业技术迭代较快,如果公司不能及时跟进技术发展,可能会影响其市场竞争力。此外,客户集中度较高也是一个潜在风险,如果主要客户经营状况发生变化,可能会对公司收入造成较大影响。最后,应收账款较大也可能带来一定的财务风险,需要公司加强应收账款管理,确保资金链安全。这些风险提示提醒投资者在关注公司发展潜力的同时,也要注意潜在的风险因素。