猜你想问
华阳集团最新业绩表现如何?
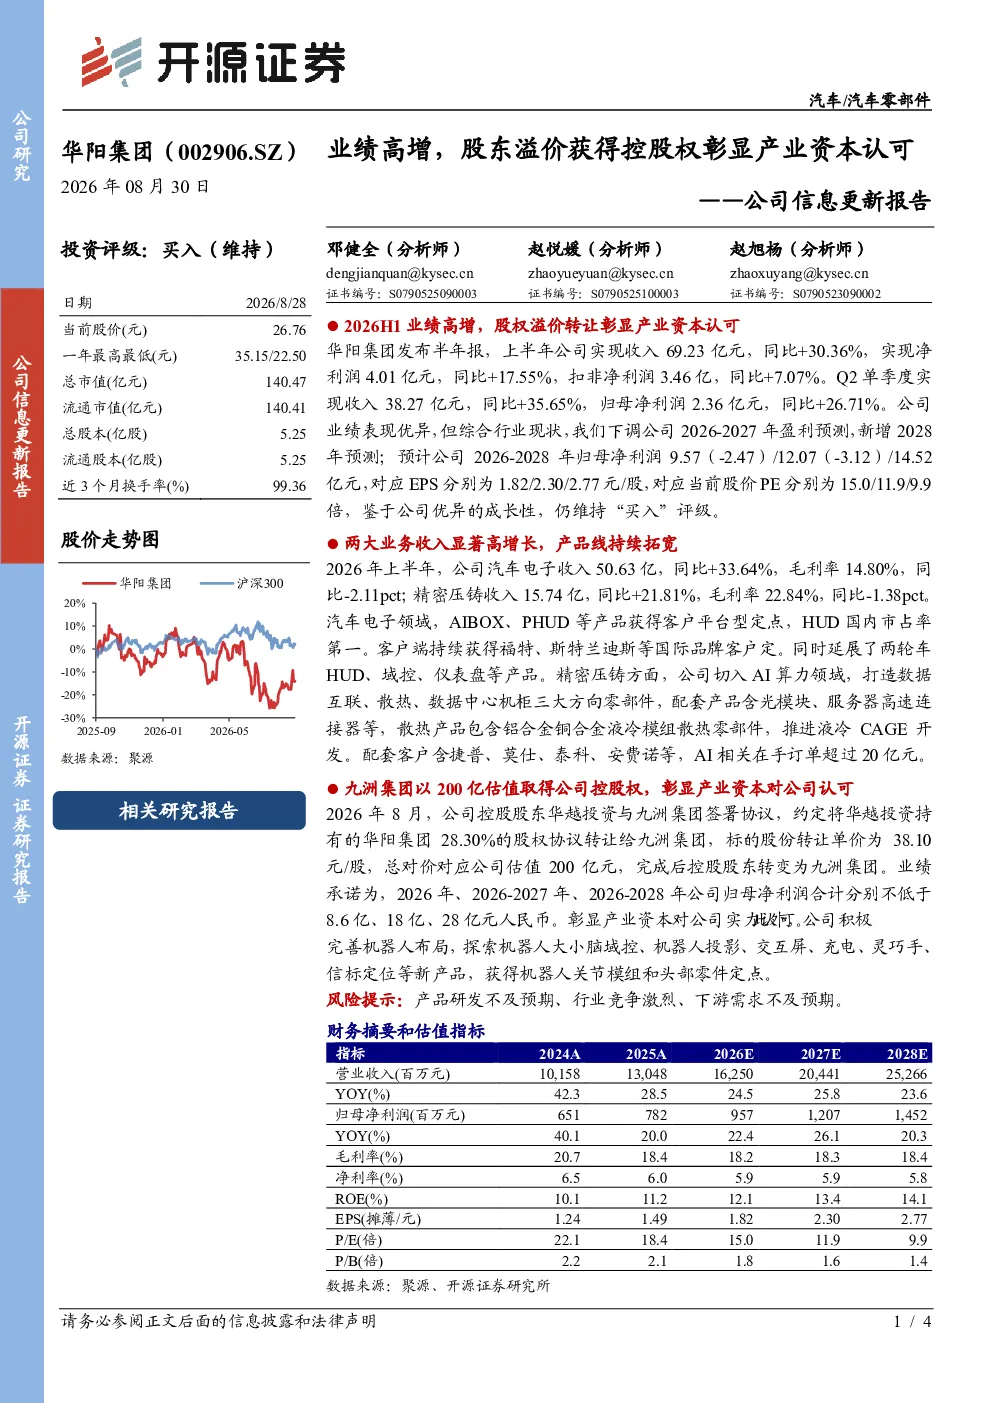
华阳集团2026年上半年实现收入69.23亿元,同比增长30.36%,净利润4.01亿元,同比增长17.55%。Q2单季度收入38.27亿元,同比增长35.65%,归母净利润2.36亿元,同比增长26.71%。公司两大业务收入显著增长:汽车电子收入50.63亿元,同比增长33.64%;精密压铸收入15.74亿元,同比增长21.81%。
汽车电子和精密压铸业务的具体增长点是什么?
汽车电子领域,AIBOX、PHUD等产品获得客户平台型定点,HUD国内市占率第一,客户包括福特、斯特兰迪斯等国际品牌;同时延展了两轮车HUD、域控、仪表盘等产品。精密压铸方面,公司切入AI算力领域,打造数据互联、散热、数据中心机柜三大方向零部件,配套客户含捷普、莫仕、泰科、安费诺等,AI相关在手订单超过20亿元。
华阳集团未来发展方向有哪些?
华阳集团积极完善机器人布局,探索大小脑域控、机器人投影、交互屏等新产品,获得机器人关节模组和头部零件定点。公司在AI算力精密压铸领域持续发力,配套客户含捷普、莫仕、泰科、安费诺等,AI相关在手订单超过20亿元。
当前电子设备行业市场现状如何?
电子设备行业目前呈现多元化发展趋势,汽车电子和AI算力精密压铸领域需求旺盛。华阳集团在汽车电子HUD领域市占率第一,同时积极布局AI算力精密压铸,获得众多国际品牌客户认可,市场竞争力较强。
研报提示的主要风险有哪些?
研报提示的主要风险包括产品研发不及预期、行业竞争激烈、下游需求不及预期。公司需持续提升产品研发能力,应对行业竞争,并密切关注下游市场需求变化,以保持稳健发展态势。
你可能感兴趣
公司信息更新报告:高成长风采依旧,控股股东增持彰显发展信心
房地产开源证券2021-01-13
公司信息更新报告:股东支持助力业绩高增,经营性现金流显著改善
建筑建材开源证券2024-03-22
公司信息更新报告:控股股东一致行动人大额增持,彰显长期发展信心
信息技术开源证券2022-07-04
公司信息更新报告:鸡猪双主业周期对冲优势显现,高股东回报彰显价值
农林牧渔开源证券2026-04-23
公司信息更新报告:Q1氯化钾价格上行助力业绩高增,五矿增持彰显发展信心
基础化工开源证券2025-04-24
公司信息更新报告:业绩符合预期,公司回购及高管增持彰显发展信心
开源证券2023-01-12
公司信息更新报告:煤与电量增业绩稳健,稳定高分红彰显投资价值
化石能源开源证券2024-03-24
公司信息更新报告:高管增持彰显公司长远发展信心,业绩持续复苏
纺织服装开源证券2020-12-16
公司信息更新报告:一季度高增彰显高景气,全年业绩高增值得期待
信息技术开源证券2021-04-29
公司信息更新报告:重视股东回报延续高比例分红,海外营收同比高增
开源证券2025-10-27