猜你想问
本周股市表现如何?
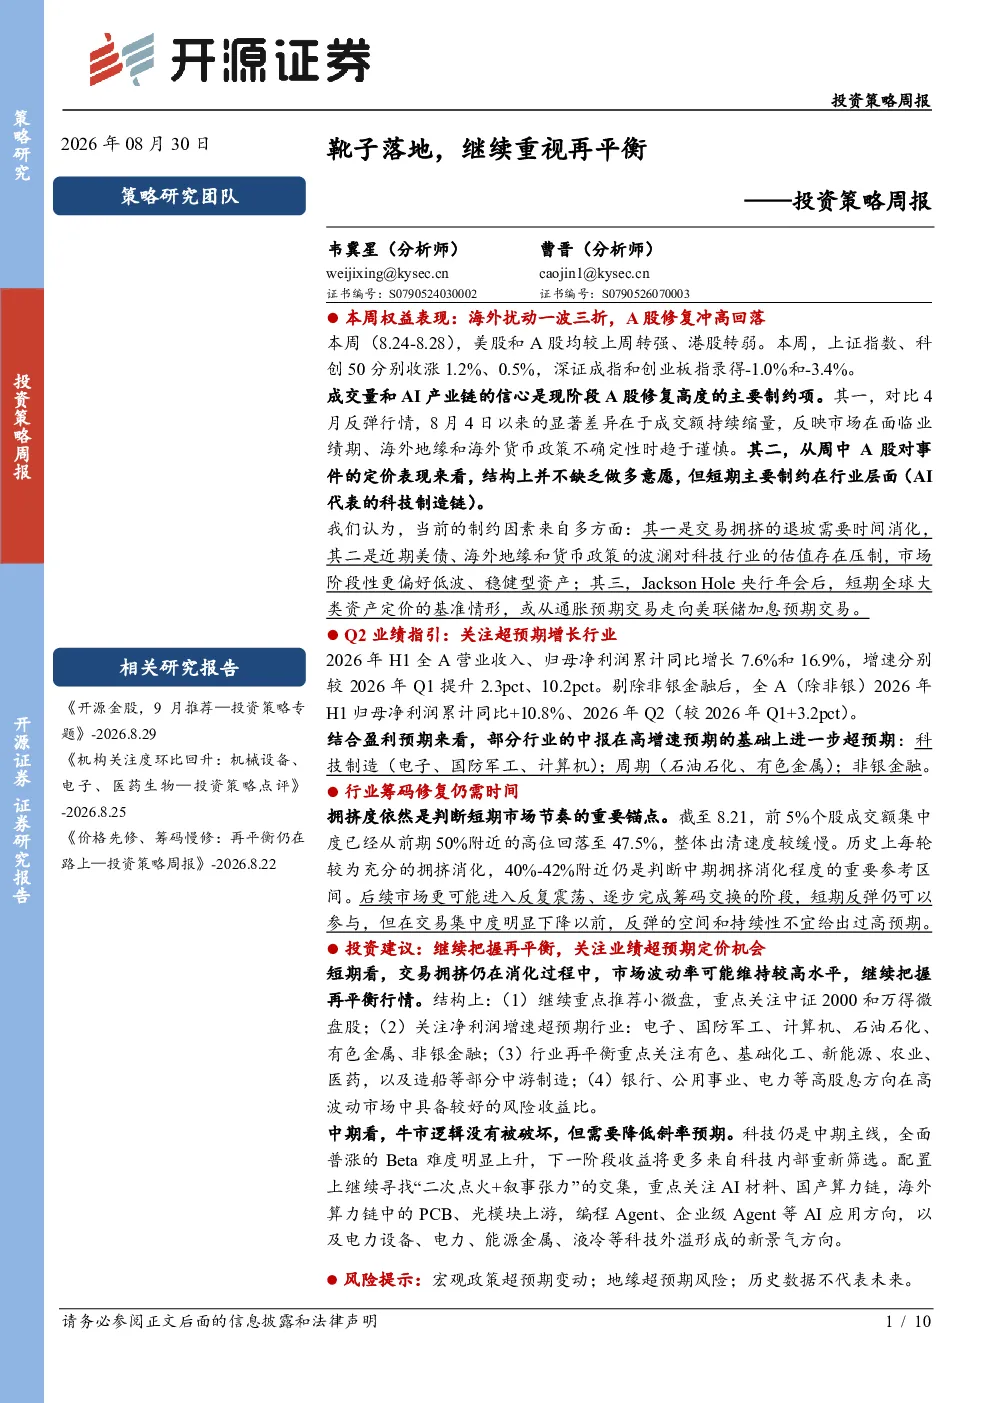
本周A股市场表现分化,上证指数上涨1.2%,科创50上涨0.5%,但深证成指下跌1.0%,创业板指下跌3.4%。美股和港股表现不一,整体市场成交持续缩量,反映投资者谨慎情绪。AI产业链信心不足,对科技制造链短期形成压制。美债及货币政策波动也影响科技估值,Jackson Hole央行年会后市场转向美联储加息预期交易。
哪些行业在Q2业绩指引中表现突出?
根据Q2业绩指引,2026年H1全A股营收和归母净利润同比增长7.6%和16.9%,Q2单季增速大幅提升19.5个百分点。剔除非银金融后,全A(除非银)H1归母净利润同比增长10.8%,Q2单季同比增加13.2%。超预期行业包括科技制造(电子、国防军工、计算机)、周期(石油石化、有色金属)和非银金融。这些行业在业绩指引中展现出较强的增长潜力。
报告如何分析当前市场筹码分布和节奏?
报告指出,拥挤度是短期市场节奏的重要锚点。前5%个股成交额集中度从50%回落至47.5%(含长鑫)/47.0%(不含长鑫),但40%-42%仍是中期参考区间。市场可能进入震荡阶段,反弹空间和持续性需谨慎预期。筹码修复仍需时间,投资者需关注市场节奏变化。
报告提出了哪些短期投资建议?
短期投资建议关注再平衡行情和业绩超预期机会。重点推荐小微盘(中证2000、万得微盘股),关注净利润超预期行业(电子、国防军工、计算机等)。行业再平衡可关注有色、基础化工、新能源等方向。高股息方向(银行、公用事业等)具备风险收益比优势。建议投资者把握结构性机会,合理配置资产。
报告提示了哪些潜在风险?
报告提示的潜在风险包括宏观政策超预期变动和地缘政治风险。这些因素可能对市场产生不利影响。此外,市场进入震荡阶段,反弹空间和持续性需谨慎预期。投资者需关注政策变化和市场情绪波动,做好风险管理。
你可能感兴趣
医药生物行业周报:底部回归,医药进入再平衡新阶段,弱化赛道重视个股策略
医药生物国盛证券2021-11-14
策略周报:重视“更大力度提振消费”,逐步再平衡
东方财富2026-06-21
煤炭开采行业投资策略报告:政策调控落地,行业供应偏紧将走向平衡,继续看好4季度煤炭投资机会
化石能源中泰证券2016-10-09
广发建筑 耿鹏智团队 周观点 重视核电批复 工业模块方向 继续推荐超跌洁净室标的 风格再平衡关
未知机构2026-08-02
红包 ZX制造 重视服务机器人板块投资机遇 风格再平衡下 Q2业绩有望破预期的成长股
未知机构2026-08-18
港股宏观策略周报:美联储加息靴子落地 料港股投资氛围年底转淡
中投证券2015-12-21
投资策略周报:靴子逐步落地,“循环牛”延续
华西证券2020-11-08
国联策略周思考重视年内风格的再平衡今年个股赚钱效应很差
未知机构2024-06-18
加息靴子或落地,重视稀土等战略金属——有色金属行业周报
有色金属国投证券2026-09-13
投资银行业与经纪业-证监会第二批两融审查结果影响分析:似靴子落地,非利空再袭
金融国泰君安证券2015-04-07