猜你想问
纺织服装26年中报核心内容有哪些?
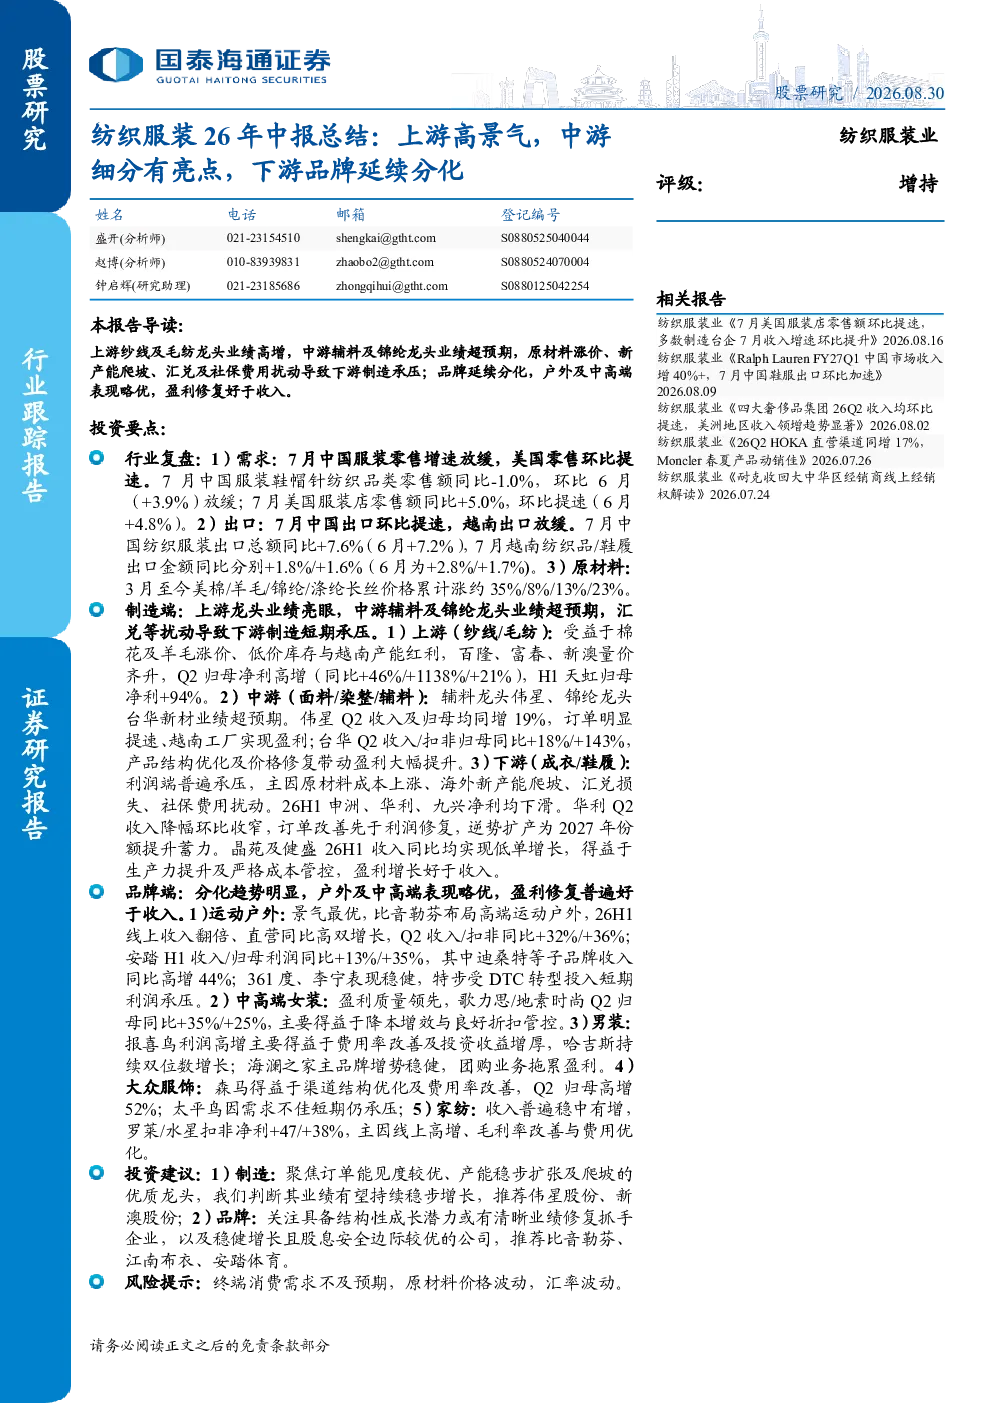
纺织服装行业呈现制造端与品牌端分化趋势。上游纱线及毛纺龙头业绩高增,中游辅料及锦纶龙头业绩超预期,但下游制造受原材料涨价、新产能爬坡、汇兑及社保费用等因素扰动承压。品牌端户外及中高端表现略优,盈利修复好于收入。具体数据如百隆、富春、新澳Q2归母净利同比分别增长46%、1138%、21%,天虹H1归母净利增长94%;伟星Q2收入及归母净利同增19%;台华新材Q2收入/扣非归母同比分别增长18%/143%。品牌端如比音勒芬26H1线上收入翻倍,安踏H1收入/归母利润同比分别增长13%/35%,歌力思/地素时尚Q2归母净利同比分别增长35%/25%,报喜鸟利润高增,森马Q2归母净利高增52%等。
纺织服装行业未来发展趋势如何?
纺织服装行业未来发展趋势呈现制造端与品牌端分化。制造端上游纱线及毛纺龙头将持续受益于行业景气度,中游辅料及锦纶龙头有望保持业绩超预期增长,但下游制造企业需应对原材料价格波动、新产能爬坡等挑战。品牌端方面,户外及中高端品牌具备结构性成长潜力,盈利修复好于收入增长,运动户外、中高端女装、男装等领域表现相对稳健。大众服饰领域短期承压,但优质品牌有望保持稳健增长。整体来看,行业分化趋势将延续,优质龙头企业具备长期投资价值。
本报告重点分析了哪些方向?
本报告重点分析了纺织服装行业制造端与品牌端的分化趋势。制造端聚焦上游纱线/毛纺、中游辅料/锦纶等细分领域的龙头企业业绩表现,如百隆、富春、新澳、伟星、台华新材等。品牌端则关注户外、中高端女装、男装、大众服饰、家纺等细分领域的品牌业绩与增长潜力,如比音勒芬、安踏体育、歌力思、报喜鸟、森马、罗莱等。报告通过关键数据展示了各细分领域的业绩变化,并提出了制造端推荐伟星股份、新澳股份,品牌端推荐比音勒芬、江南布衣、安踏体育的投资建议。
当前纺织服装市场现状如何判断?
当前纺织服装市场呈现制造端与品牌端分化现状。制造端上游纱线及毛纺龙头企业业绩高增,中游辅料及锦纶龙头业绩超预期,但下游制造企业受原材料价格上涨、新产能释放、汇兑及社保费用等因素影响,业绩承压表现不佳。品牌端方面,户外及中高端品牌表现相对优渥,盈利修复好于收入增长,如比音勒芬线上收入翻倍,安踏体育收入/利润同增13%/35%。但部分大众服饰品牌短期承压,如森马Q2归母净利高增52%,太平鸟短期表现承压。整体市场分化明显,优质龙头具备竞争优势。
本报告提示哪些投资风险?
本报告提示的主要投资风险包括:终端消费需求不及预期可能导致品牌端业绩增长放缓;原材料价格波动可能影响制造端利润水平;汇率波动可能对出口业务产生不利影响。此外,新产能爬坡带来的竞争加剧以及社保费用上涨等因素也可能对下游制造企业业绩造成压力。投资者需关注行业景气度变化、原材料价格走势以及汇率波动情况,谨慎评估投资风险。