猜你想问
英科医疗最新报告核心内容是什么?
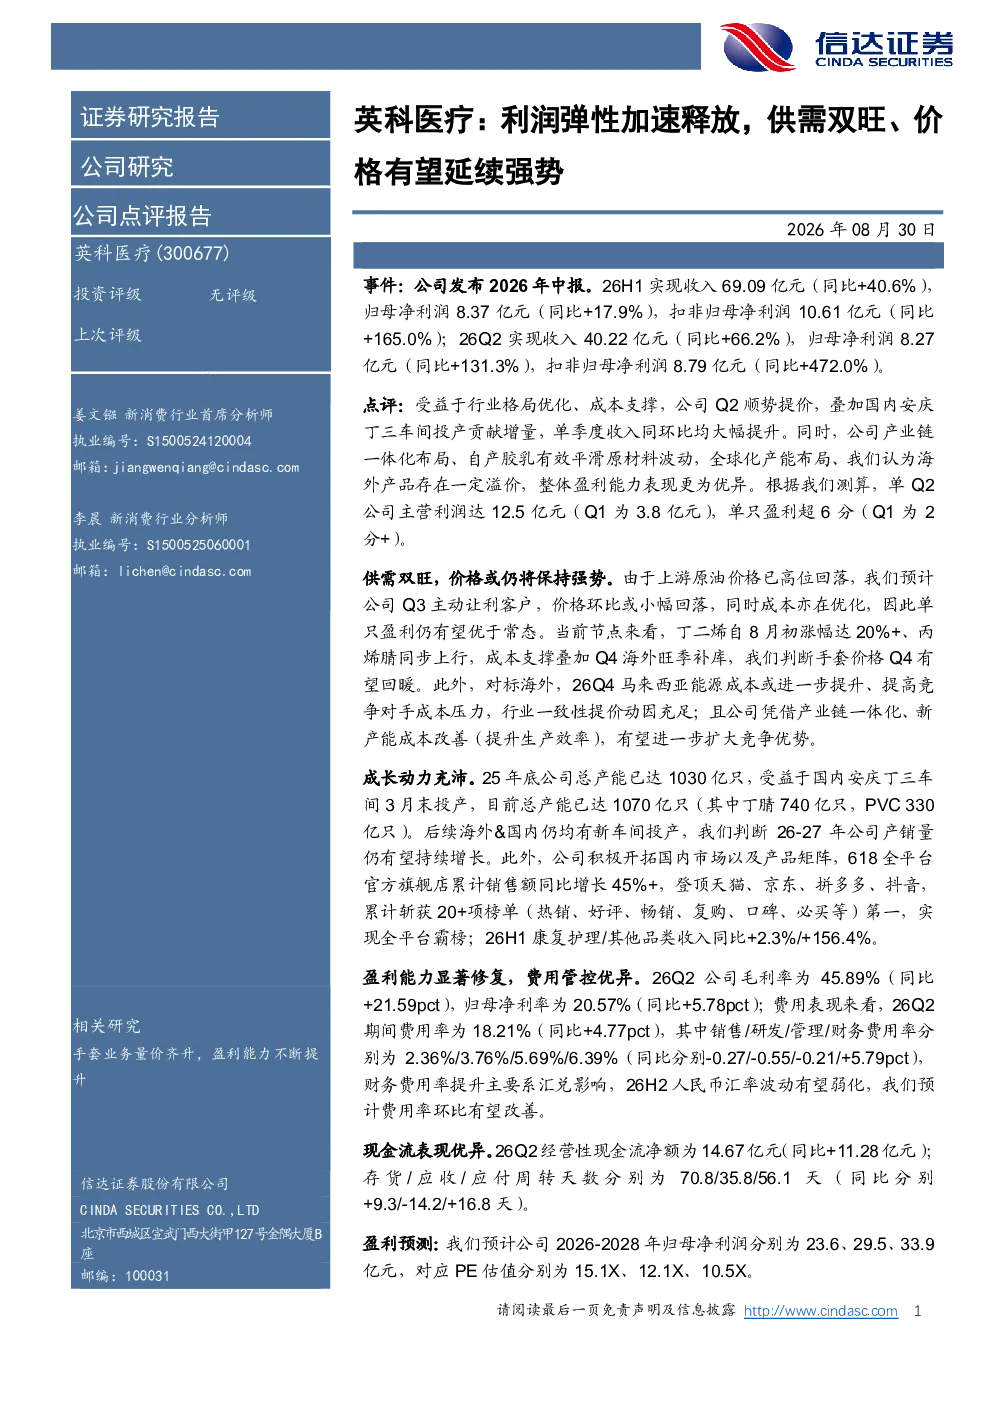
英科医疗最新报告显示,公司Q2单季度收入同环比大幅提升,主要得益于行业格局优化、成本支撑下的提价,以及国内安庆丁三车间投产贡献增量。产业链一体化布局和自产胶乳有效平滑原材料波动,全球化产能布局及海外产品溢价,使整体盈利能力更为优异。单Q2主营利润达12.5亿元,单只盈利超6分。
医药生物行业手套赛道发展趋势如何?
医药生物行业手套赛道发展趋势向好,供需双旺格局下价格有望延续强势。产业链一体化布局和自产胶乳有效平滑原材料波动,全球化产能布局及海外产品溢价,使整体盈利能力更为优异。预计Q3价格环比或小幅回落,但单只盈利仍有望优于常态。Q4手套价格有望回暖,主要因丁二烯和丙烯腈价格上行,以及马来西亚能源成本可能进一步提升。
报告重点分析了英科医疗的哪些方面?
报告重点分析了英科医疗的产业链一体化布局、自产胶乳对原材料波动的平滑作用、全球化产能布局及海外产品溢价对盈利能力的提升。同时,报告也关注了公司新产能的成本改善、国内市场及产品矩阵的开拓情况,如618全平台官方旗舰店累计销售额同比增长45%+,实现全平台霸榜;26H1康复护理/其他品类收入同比+2.3%/+156.4%。
当前手套市场供需状况如何?
当前手套市场供需双旺,价格有望延续强势。公司凭借产业链一体化和新产能成本改善,有望进一步扩大竞争优势。产业链一体化布局和自产胶乳有效平滑原材料波动,全球化产能布局及海外产品溢价,使整体盈利能力更为优异。预计Q3价格环比或小幅回落,但单只盈利仍有望优于常态。Q4手套价格有望回暖,主要因丁二烯和丙烯腈价格上行,以及马来西亚能源成本可能进一步提升。
研报提示了哪些风险因素?
研报提示了上游原材料价格大幅波动、竞争加剧、产能投放不及预期等风险因素。上游原材料价格大幅波动可能影响公司成本控制和盈利能力;竞争加剧可能导致市场份额变化;产能投放不及预期可能影响公司产销量增长目标。此外,财务费用率提升主要系汇兑影响,预计26H2人民币汇率波动有望弱化,费用率环比有望改善。