猜你想问
顺丰控股2026Q2业绩表现如何?
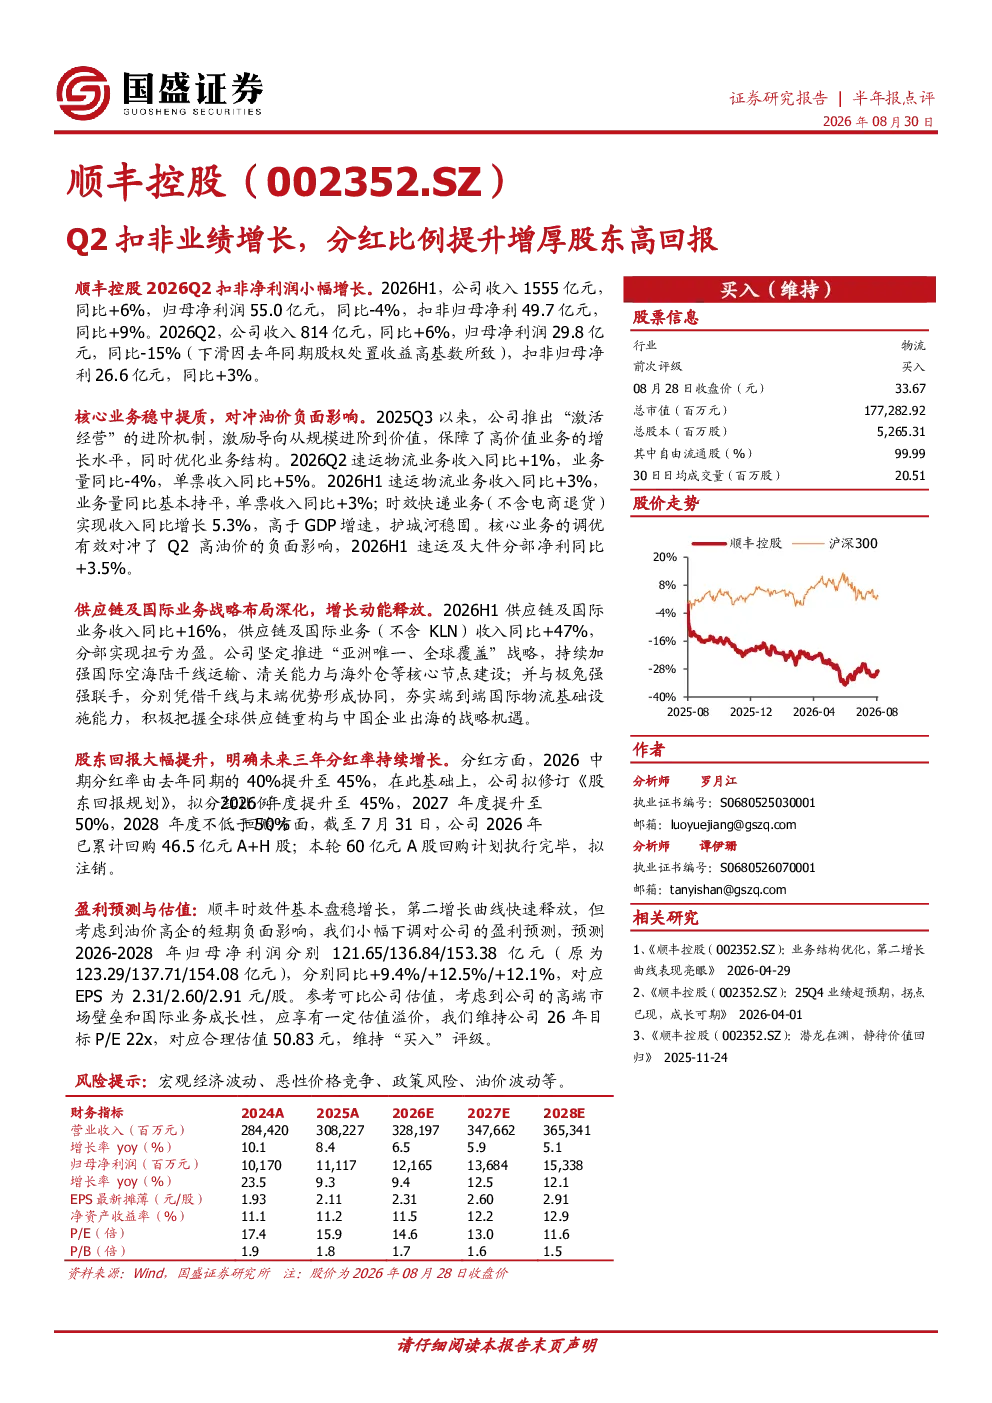
顺丰控股2026Q2实现收入814亿元,同比+6%;扣非归母净利26.6亿元,同比+3%。虽然归母净利润受去年高基数影响同比-15%,但核心业务调优有效对冲油价影响,速运及大件分部净利同比+3.5%。业务结构持续优化,时效快递业务收入同比增长5.3%,高于GDP增速。
顺丰控股未来发展战略方向是什么?
顺丰控股坚定推进“亚洲唯一、全球覆盖”战略,加强国际空海陆干线运输、清关能力与海外仓建设。同时,强化与极兔等合作伙伴的协同,把握全球供应链重构机遇。供应链及国际业务表现亮眼,2026H1收入同比+16%,不含KLN业务同比+47%,实现扭亏为盈。
顺丰控股报告重点分析了哪些方面?
报告重点分析了顺丰控股的业务结构优化、盈利能力提升、战略布局与增长动能。具体包括速运物流与时效快递业务表现、供应链及国际业务拓展、股东回报政策(分红比例提升至45%,拟修订股东回报规划)、以及2026-2028年盈利预测(归母净利润分别121.65/136.84/153.38亿元,EPS为2.31/2.60/2.91元/股)。
当前物流行业市场现状如何?
当前物流行业市场呈现结构性分化,核心快递物流企业通过业务结构优化和战略布局提升盈利能力。顺丰控股等头部企业持续强化国际业务与供应链服务能力,把握全球供应链重构机遇。同时,行业竞争加剧,油价波动等外部因素对盈利能力产生影响。
顺丰控股研报提示哪些风险?
顺丰控股研报提示的主要风险包括宏观经济波动、恶性价格竞争、政策风险、油价波动等。宏观经济下行可能影响物流需求,行业竞争加剧可能压缩利润空间,政策变化可能带来合规成本增加,油价波动直接影响运输成本。
你可能感兴趣
23年报:Q4扣非实现70%高增,提升分红比例
电子设备信达证券2024-04-25
板材营收增速亮眼,扣非归母业绩增长稳健,高比例分红彰显投资价值
轻工制造国投证券2024-08-29
Q2扣非净利润超100%,ADAS+智能座舱持续增厚业绩
交通运输安信证券2021-08-23
玫瑰中国重汽A Q2业绩点评 出口和配件高增 扣非利润 50 分红65
未知机构2026-08-27
年报点评报告:铝“量价齐升”增厚业绩,分红比例提升彰显信心
有色金属国盛证券2026-03-28
收入承压但扣非净利率稳健优化,分红比例提升、股息回报可观
长城证券2026-04-22
扣非净利润同比提升45%,高分红比例凸显股息价值
公用事业国盛证券2026-04-20
三季报点评:扣非利润环比改善,5年分红承诺提升股东回报
化石能源国泰君安证券2020-10-25
2026年中报点评营收稳健增长,扣非项目增厚业绩
华创证券2026-08-24
公司信息更新报告:Q2扣非净利率维持高位,收购嘉乐致一次性收益增厚利润
纺织服装开源证券2024-08-28