猜你想问
华电国际2026年第二季度业绩表现如何?
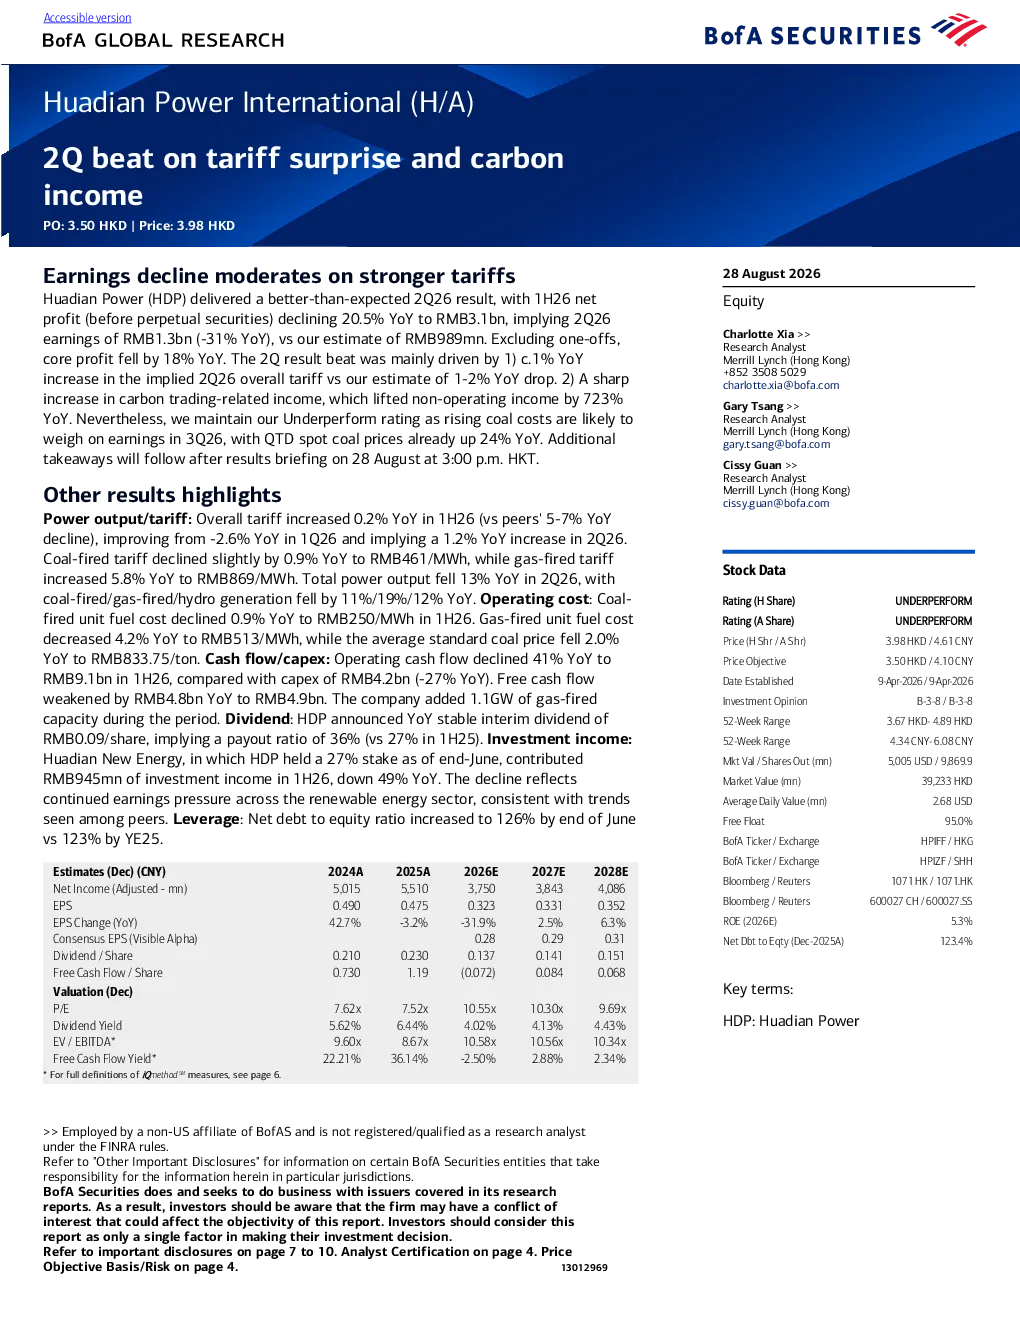
华电国际2026年第二季度业绩超出预期,主要得益于电价上涨和碳交易收入增加。上半年净利润(剔除永续债)同比下滑20.5%至31亿元人民币,其中第二季度盈利13亿元人民币(同比下滑31%)。上半年整体电价同比增长0.2%,燃煤电价微降0.9%至每兆瓦时461元人民币,燃气电价上涨5.8%至每兆瓦时869元人民币。燃煤机组燃料成本下降0.9%至每兆瓦时250元人民币,燃气机组燃料成本下降4.2%至每兆瓦时513元人民币。尽管业绩超预期,但分析师仍维持“表现不佳”评级,主要因煤炭成本上涨可能对第三季度盈利造成压力,且现货煤价同比上涨24%。
电力行业2026年发展趋势如何?
电力行业2026年发展趋势显示,电价和利用小时数可能面临下降压力。燃煤电价微降,燃气电价上涨,但整体电价增长有限。燃煤机组燃料成本有所下降,但煤炭价格同比上涨24%,可能对盈利产生负面影响。此外,分析师预计华电电力将面临更高的燃料成本压力,同时自由现金流同比减少48亿元人民币至49亿元人民币。这些因素可能影响电力行业的整体盈利能力。
研报对华电国际的重点分析方向是什么?
研报对华电国际的重点分析方向包括电价上涨和碳交易收入增加对业绩的影响,以及煤炭成本上涨对盈利能力的潜在压力。报告还关注了公司经营性现金流、资本支出、自由现金流等财务指标,并分析了公司宣布的年度稳定中期股息和净债务权益比变化。此外,研报还探讨了华电新能源的投资收益变化,以及公司面临的上下游资产收购计划执行风险。
当前电力市场现状如何判断?
当前电力市场现状显示,燃煤电价微降,燃气电价上涨,整体电价增长有限。燃煤机组燃料成本有所下降,但煤炭价格同比上涨24%,对盈利能力构成压力。上半年经营性现金流同比下降41%至91亿元人民币,资本支出同比下降27%至42亿元人民币。自由现金流同比减少48亿元人民币至49亿元人民币。这些数据表明,电力市场在电价上涨和碳交易收入增加的背景下,仍面临成本上升和现金流紧张的挑战。
研报提示的主要风险有哪些?
研报提示的主要风险包括中国经济增长导致煤炭价格上涨,可能对电力行业盈利能力产生负面影响。此外,公司可能无法按预期执行煤炭资产收购计划,进一步加剧成本压力。分析师预计2026年华电电力将面临更高的燃料成本压力,同时电价和利用小时数可能下降,这些因素可能影响公司未来的盈利表现。此外,净债务权益比增至126%,也提示了公司财务风险的潜在增加。