猜你想问
这份研报的核心内容是什么?
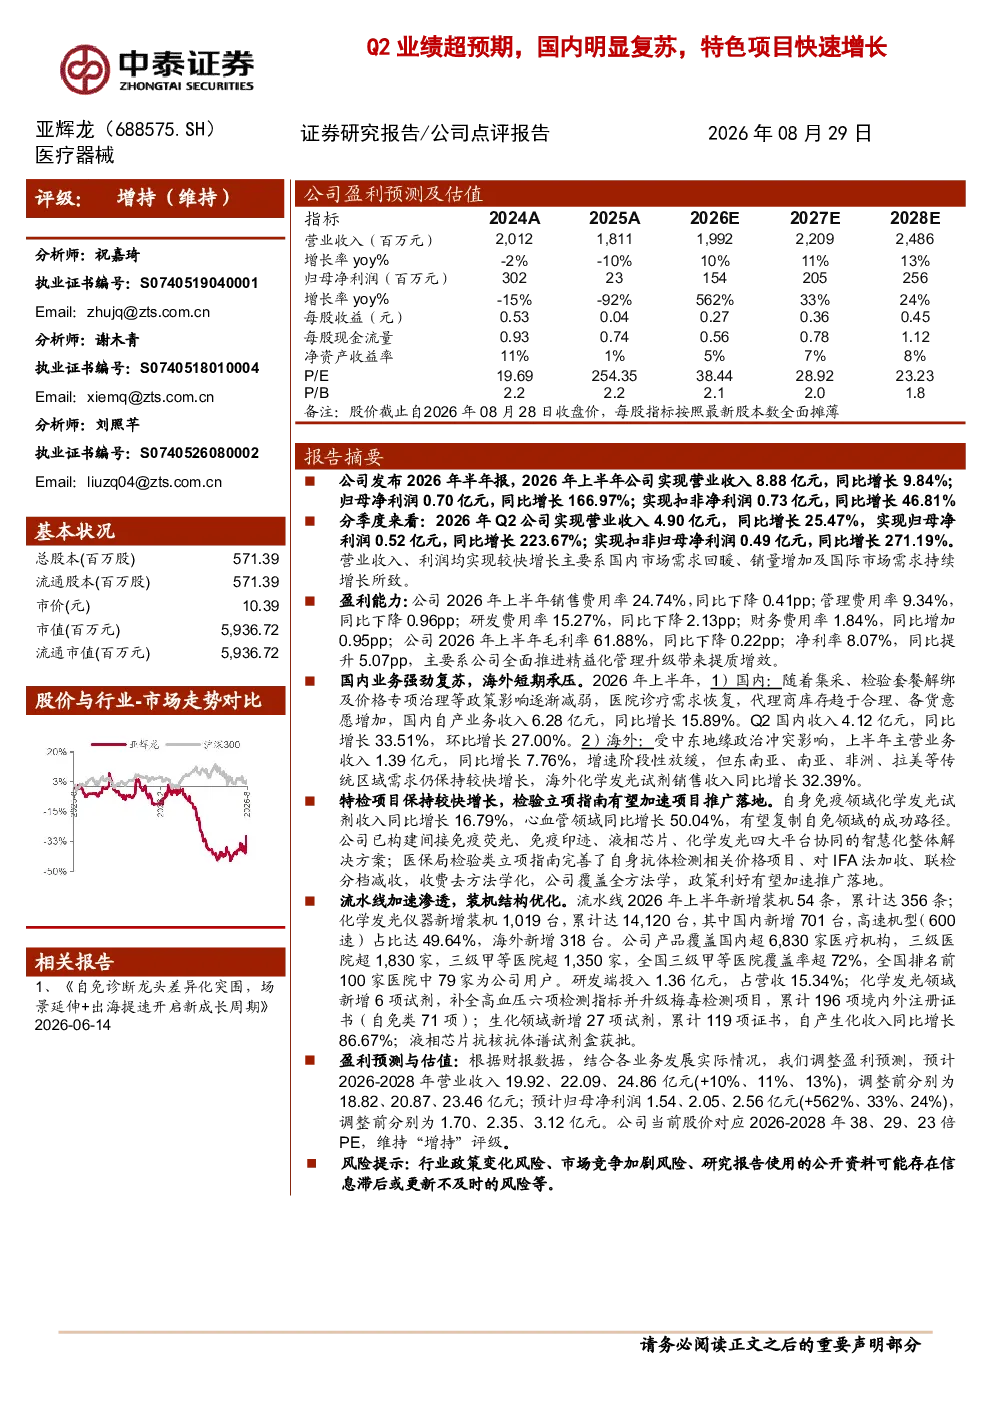
该研报分析亚辉龙2026年半年报,显示上半年营收8.88亿元(同比增长9.84%),归母净利润0.70亿元(同比增长166.97%)。Q2表现尤为突出,营收4.90亿元(同比增长25.47%),归母净利润0.52亿元(同比增长223.67%),主要得益于国内市场需求回暖、销量增加及国际市场需求持续增长。报告还提到销售费用率、管理费用率、研发费用率均有所下降,净利率提升至8.07%
化学发光试剂行业发展趋势如何?
化学发光试剂行业受益于医疗需求增长和政策支持。国内市场方面,集采政策减弱带动医院诊疗需求恢复,自产业务收入增长显著。海外市场虽受中东地缘政治影响,但东南亚、南亚等区域需求保持较快增长。行业技术持续迭代,公司化学发光领域新增6项试剂,生化领域新增27项试剂,自产生化收入同比增长86.67%。液相芯片抗核抗体谱试剂盒获批,显示行业创新活跃
研报重点分析了哪些业务方向?
研报重点分析了亚辉龙的国内业务和特检项目。国内业务受益于集采政策减弱,自产业务收入同比增长15.89%,Q2环比增长27.00%。特检项目方面,自身免疫领域化学发光试剂收入同比增长16.79%,心血管领域同比增长50.04%,有望复制自免领域的成功路径。公司构建的四大平台协同智慧化整体解决方案,以及医保局检验类立项指南完善,利好自身抗体检测项目推广
当前市场对亚辉龙有何判断?
市场对亚辉龙的判断显示其业绩强劲复苏。公司流水线新增装机54条,化学发光仪器新增装机1,019台,产品覆盖全国超6,830家医疗机构,三级甲等医院覆盖率超72%。研发投入1.36亿元,占营收15.34%。预计2026-2028年营业收入将保持10%以上增长,归母净利润增速显著。当前股价对应2026-2028年PE分别为38、29、23倍,维持“增持”评级
研报提示了哪些风险?
研报提示的主要风险包括行业政策变化风险和市场竞争加剧风险。行业政策变化可能影响公司业务发展,如集采政策的调整。市场竞争加剧可能导致产品价格压力增大,影响盈利能力。此外,地缘政治冲突也可能对海外业务造成影响。公司需关注政策动向,持续提升产品竞争力以应对市场变化