猜你想问
赛维时代2026年半年报核心内容是什么?
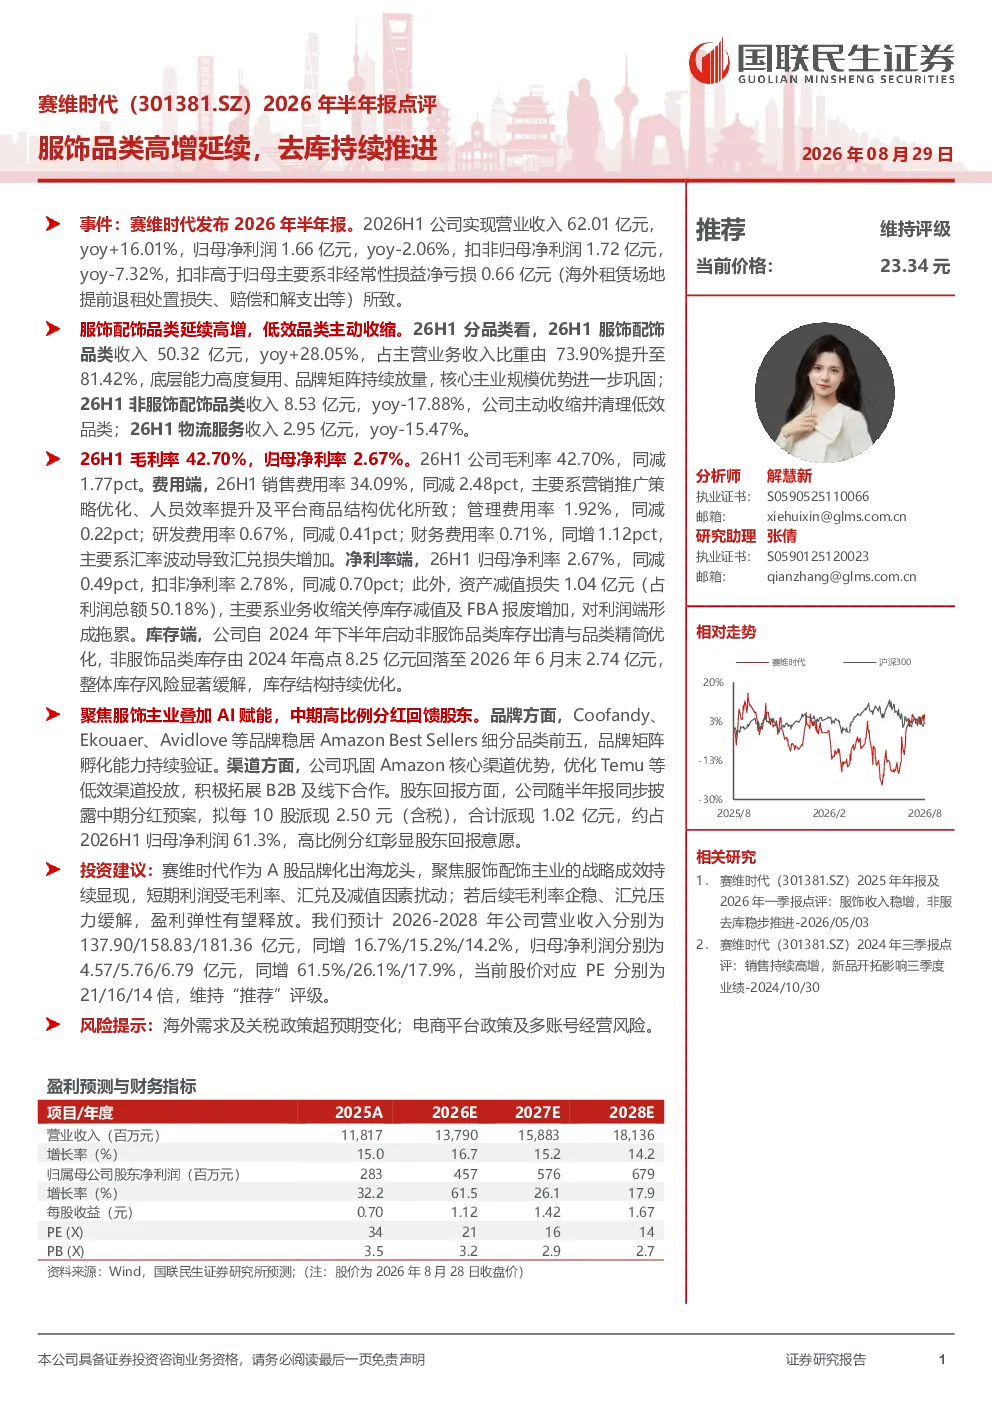
赛维时代2026年半年报显示公司整体业绩稳健,服饰配饰品类高增长,非服饰品类主动收缩。服饰配饰收入62.01亿元同比增长16.01%,占比81.42%。品牌矩阵持续放量,但毛利率42.70%同比下降1.77个百分点,主要受库存减值及FBA报废影响。销售费用率34.09%同比降2.48pct,管理费用率1.92%同比降0.22pct。
服饰行业发展趋势如何?
报告显示服饰配饰品类高增长,非服饰品类收缩,反映行业结构性调整。品牌矩阵持续放量,规模优势巩固。但毛利率下滑提示库存及供应链风险需关注。整体看,服饰行业向品牌化、细分市场发展,但需警惕库存积压及汇率波动影响。
报告重点分析了哪些方向?
报告重点分析服饰配饰品类高增长与非服饰品类主动收缩的业绩分化。库存优化方面,公司自2024年下半年启动非服饰品类库存出清,库存从2024年高点8.25亿元降至2026年6月末2.74亿元。费用控制方面,销售、管理费用率均有所下降。
当前市场对赛维时代有何判断?
市场关注赛维时代服饰品类高增长与去库持续推进的成效。公司品牌矩阵持续放量,但毛利率下滑及资产减值损失较大需警惕。短期利润受毛利率、汇兑及减值因素扰动,若毛利率企稳、汇兑压力缓解,盈利弹性有望释放。
研报提示了哪些风险?
研报提示海外需求及关税政策超预期变化风险;电商平台政策及多账号经营风险。库存减值及FBA报废仍是主要风险点,需关注汇率波动对财务费用的影响。公司主动收缩低效品类,但需持续关注库存优化效果及盈利能力修复进程。
你可能感兴趣
2026年半年报点评三大品类延续高增,产品结构升级增长可期
国泰海通证券2026-09-03
2026年半年报点评归母业绩持续高增,第二增长曲线持续推进
华创证券2026-08-21
厦门象屿(600057)2026年半年报点评:26H1业绩稳健增长,造船业务持续高增,新战略与国际化稳步推进
华创证券2026-08-26
布鲁可2026年半年报点评:新品类积木车与成人向产品放量,结构优化明显,出海高增超预期
国金证券2026-08-13
服饰拉动收入提速,非服库存持续优化——赛维时代2026半年报点评
国泰海通证券2026-09-03
2025年半年报点评:Q2净利率显著回升,服饰延续高增
商贸零售国泰海通证券2025-09-01
兴证计算机 海光信息2026年半年报整理 业绩高增延续 研发投入持续加码 20260813
未知机构2026-08-14
2023年年报及2024年一季报点评:品类协同持续推进,海外业务持续高增
轻工制造民生证券2024-04-28
2026年半年报点评:烯烃量价齐升驱动业绩高增,项目稳步推进成长可期
基础化工中泰证券2026-08-15
2026年半年报点评:康农玉8009推动公司销量高增,全球化战略稳步推进
农林牧渔东吴证券2026-09-01