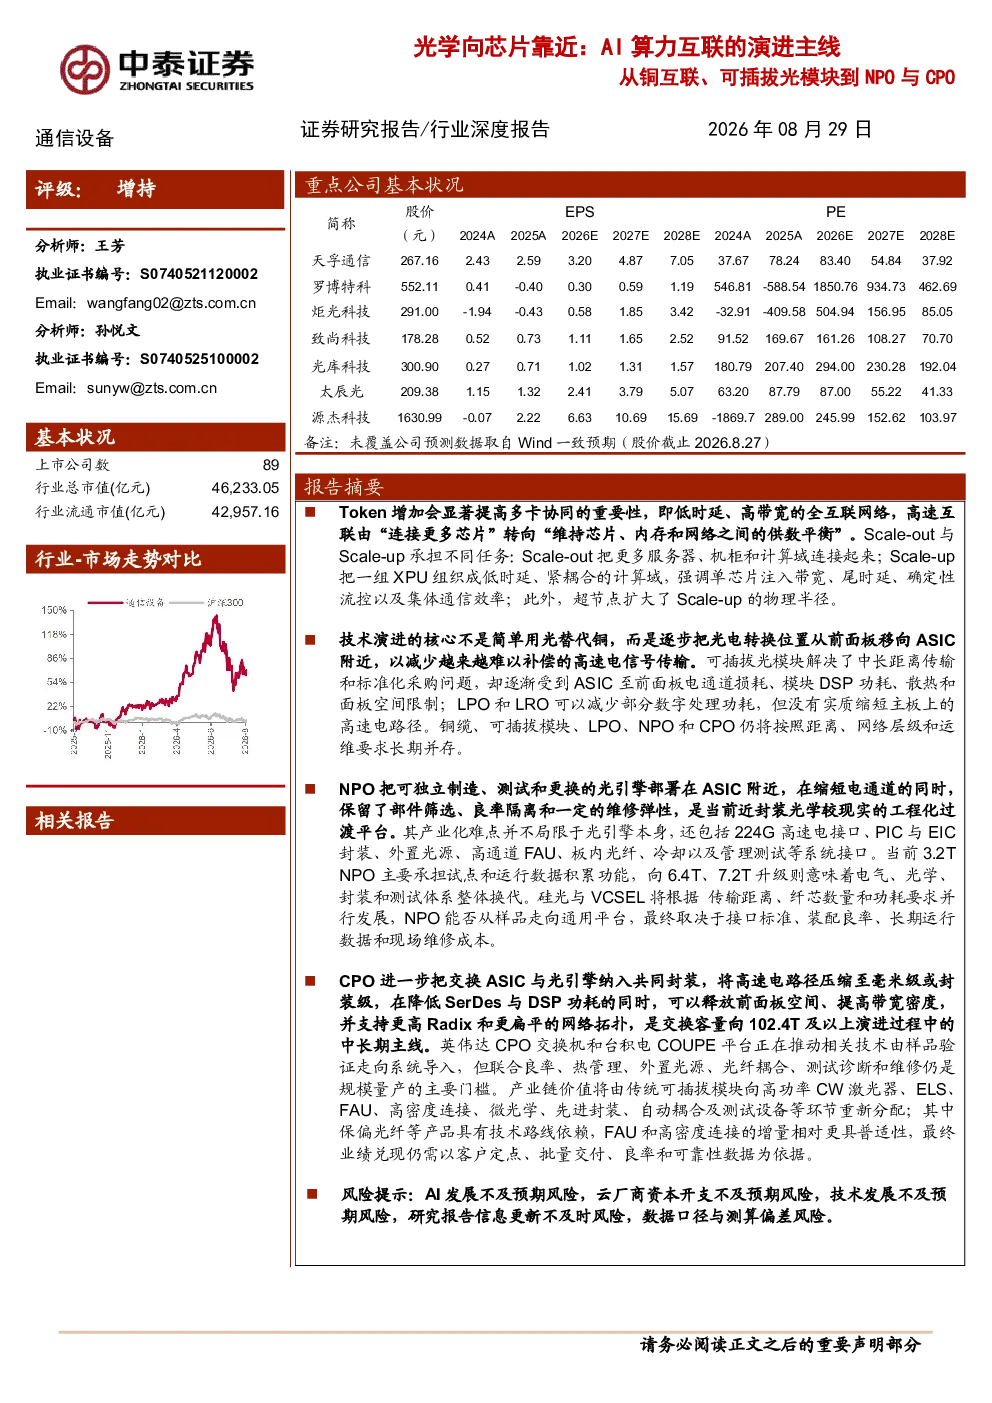
AI算力升级推动互联从铜走向近封装光学。大模型Token调用量提升显著,多卡协同重要性提高,低时延、高带宽的全互联网络成为有效算力的核心约束。高速互联从“连接更多芯片”转向“维持芯片、内存和网络之间的供需平衡”,Scale-out与Scale-up承担不同任务:Scale-out连接更多服务器、机柜和计算域;Scale-up将一组XPU组织成低时延、紧耦合的计算域,强调单芯片注入带宽、尾时延、确定性流控以及集体通信效率。超节点扩大了Scale-up的物理半径。
单通道提速持续压缩铜互联的经济距离。随着SerDes速率提升,PCB、DAC等纯电互联的有效距离持续缩短,链路需要依次引入ACC/AEC及光互联。光电转换位置从前面板逐步移向ASIC附近,以减少越来越难以补偿的高速电信号传输。
可插拔光模块完成光互联产品化,但电通道、功耗与面板瓶颈逐步显现。可插拔光模块是铜向光演进的第一次大规模产品化,但模块数量和热密度成为新约束。LPO和LRO是对可插拔瓶颈的渐进式回应,但它们没有缩短ASIC到前面板的物理电通道,只是重新分配补偿责任。
光电转换持续向ASIC靠近,性能与系统责任同步重构。光互联架构的核心变量是电光转换发生在哪里。转换点位于前面板、主板、ASIC封装边缘或共同封装内部,会决定高速电路径长度、需要多少均衡、热量集中在哪里、光纤从哪里出板,以及故障由模块厂、设备商还是芯片与封装平台负责。位置越靠近ASIC,性能和能效上限通常越高,系统耦合程度也越深。
NPO将已经独立封装的光引擎部署在ASIC封装近端,通过XSR/VSR级短距高速电接口接收SerDes信号,再把光纤引向前面板或机内连接点。NPO最直接的收益是降低电通道损耗和均衡功耗,第二项收益是良率解耦。NPO的代价是插座或连接器会引入额外阻抗不连续,短PCB依然消耗损耗预算,多颗光引擎、冷板、夹持结构、电源网络和光纤转弯半径争夺ASIC周边空间。
NPO能否形成平台,取决于四类接口是否同时成熟:ASIC到光引擎的高速电接口,光引擎内部PIC与EIC的封装接口,激光器到调制器的供光与热接口,PIC到FAU、板内光纤和前面板的连接接口。硅光与VCSEL并行演进,带宽升级推动整套接口换代。硅光路线利用CMOS兼容工艺在PIC上集成波导、调制器、复用器、耦合器和探测器,连续波激光器通过外置或混合集成方式供光。VCSEL能够直接调制出光,省去连续波激光器、硅光调制器和WDM器件,在多模光纤上形成结构较简单的并行短距链路。
标准化与运行数据决定NPO能否走向规模部署。NPO要支持多供应商,必须同时定义机械、电气、热、光学、管理和测试边界。接口标准可以分为三个层次:机械与电气兼容,热、供电、管理和测试兼容,跨代演进能力。但标准不会自动带来量产,光引擎点亮和眼图通过只说明局部链路可工作,设备导入还需要完成高低温、热循环、振动、机械应力、光纤弯折、连接器重复插拔、链路训练、故障注入和端到端管理验证。
CPO将交换ASIC与一个或多个光引擎纳入共同封装系统,使高速电信号在毫米级或封装级范围内完成光电转换。CPO的直接目标是减少长板级SerDes、前面板连接器和模块DSP带来的损耗与功耗,同时把前面板从高功耗收发模块区改造成高密度纯光连接区,为更高交换容量和Radix释放空间。CPO的收益包括缩短电通道、整机能效、前面板带宽密度、网络拓扑。
英伟达已落地Quantum-X800-Q3450和Spectrum-X两代CPO交换机,分别用于InfiniBand及以太网。英伟达CPO将硅光引擎(PIC)与电子驱动芯片(EIC)通过台积电3D COUPE平台混合键合。Spectrum-X面向通用AI以太网集群,分为两款机型:Spectrum6810(单MCM102.4T)、Spectrum6800(4×MCM409.6T)。
CPO量产节奏取决于良率、热、光源、测试与维修。CPO把高价值ASIC、PIC、EIC、光纤耦合结构和先进封装放入同一产品边界,任何一处缺陷都可能放大报废损失。量产不能只依靠最终测试,而要建立KnownGoodDie、KnownGoodOpticalEngine、晶圆级光测试、封装中间态测试和全流程追溯。
光学内移重塑产业链价值,量产能力决定业绩兑现。NPO、CPO与光I/O带来的产业变化并非光模块价值量整体平移,而是功能位置、器件规格和制造责任同时重构。原先集中在可插拔模块内部的激光器、DSP、驱动、调制、探测和管理功能,被重新分配到外置光源、近封装光引擎、主机SerDes与系统控制器;部分成熟器件需要升级至更高功率、更高纤芯密度和更严格的一致性;制造流程则由独立模块测试扩展至晶圆、芯粒、光纤耦合、先进封装和整机联合验证。
从供应角度来看,核心供应环节包括外置光源(ELS),激光器(Laser),FAU,Shuffle,MPO等器件供应和封测(光/电)、组装等设备供应:高功率CW激光器是外置光源路线中相对明确的增量。保偏光纤的需求集中在外置光源至偏振敏感硅光调制器之间的供光链。FAU和高密度连接的增量逻辑更具普适性。光纤由标准模块前端进入ASIC周围的高热流、高密度区域后,需要在大尺寸基板翘曲、热循环、振动和污染环境下维持微米级对准和低插损。由此带动V形槽、透镜或微光学、MT插芯、MPO/MTP、光纤带、盲插连接器、应力释放、端面清洁和检测设备升级。
NPO和CPO共享大量底层能力:XSR/VSR短距电接口、线性光学、PIC/EIC协同、外置光源、高通道FAU、板内光纤、冷板、遥测和系统测试。NPO允许这些能力在可分离结构下逐项验证,客户能够观察真实业务中的温度、误码、污染、机械与维修数据,再决定哪些边界适合进一步固化到共同封装中。这种过渡关系降低了工程学习成本,却不意味着NPO会自动演变为CPO。共同封装新增ASIC与光引擎联合装配、大尺寸封装热机械应力、封装级光测试和不可分离维修等问题,仍需要独立验证。
从代际节奏看,3.2T、112G/laneNPO更适合作为当前试点平台,用于建立接口、装配和运维数据;6.4T/7.2T、200G/224G/lane阶段会进一步压缩插座与短PCB裕量,NPO和初期CPO可能并行;当交换容量向102.4T及以上发展,前面板、SerDes功耗和封装边缘带宽密度的压力更强,CPO的系统价值有望扩大。具体时点仍取决于客户平台和量产条件。
商业化节奏也可能先从少量端口、特定SKU和封闭场景开始。设备商可以在保留传统可插拔产品的同时,选择少数客户部署CPO版本,以积累制造、遥测、备件和现场故障数据;随后再根据运行结果扩大端口占比。这样的渐进导入比用单一“量产年份”描述产业成熟更准确,也能解释样机、试用和规模收入之间的时间差。
开放NPO与垂直整合CPO可能形成两类生态。开放NPO通过标准化光引擎、连接和管理接口保留多供应商选择,适合供应链尚在扩张和客户重视部件级维修的阶段;垂直CPO由ASIC与系统平台统一设计,更容易获得性能和能效上限,但客户对平台绑定、生命周期和备件责任会提出更高要求。开放CPX等方案试图在二者之间保留可替换光引擎边界。
传统可插拔模块不会因为CPO出现而失去所有应用。跨数据中心、长距互联、通用以太网和需要现场热插拔的端口仍重视成熟标准与多供应商生态;即使在CPO交换机中,也可能保留少量可插拔端口作为管理、特殊距离或兼容接口。更现实的产业图景是按网络层级和设备SKU逐步导入,而不是一次性切换。
风险提示:AI发展不及预期风险,云厂商资本开支不及预期风险,技术发展不及预期风险,研究报告信息更新不及时风险,数据口径与测算偏差风险。