猜你想问
鹏辉能源2026年中报核心数据表现如何?
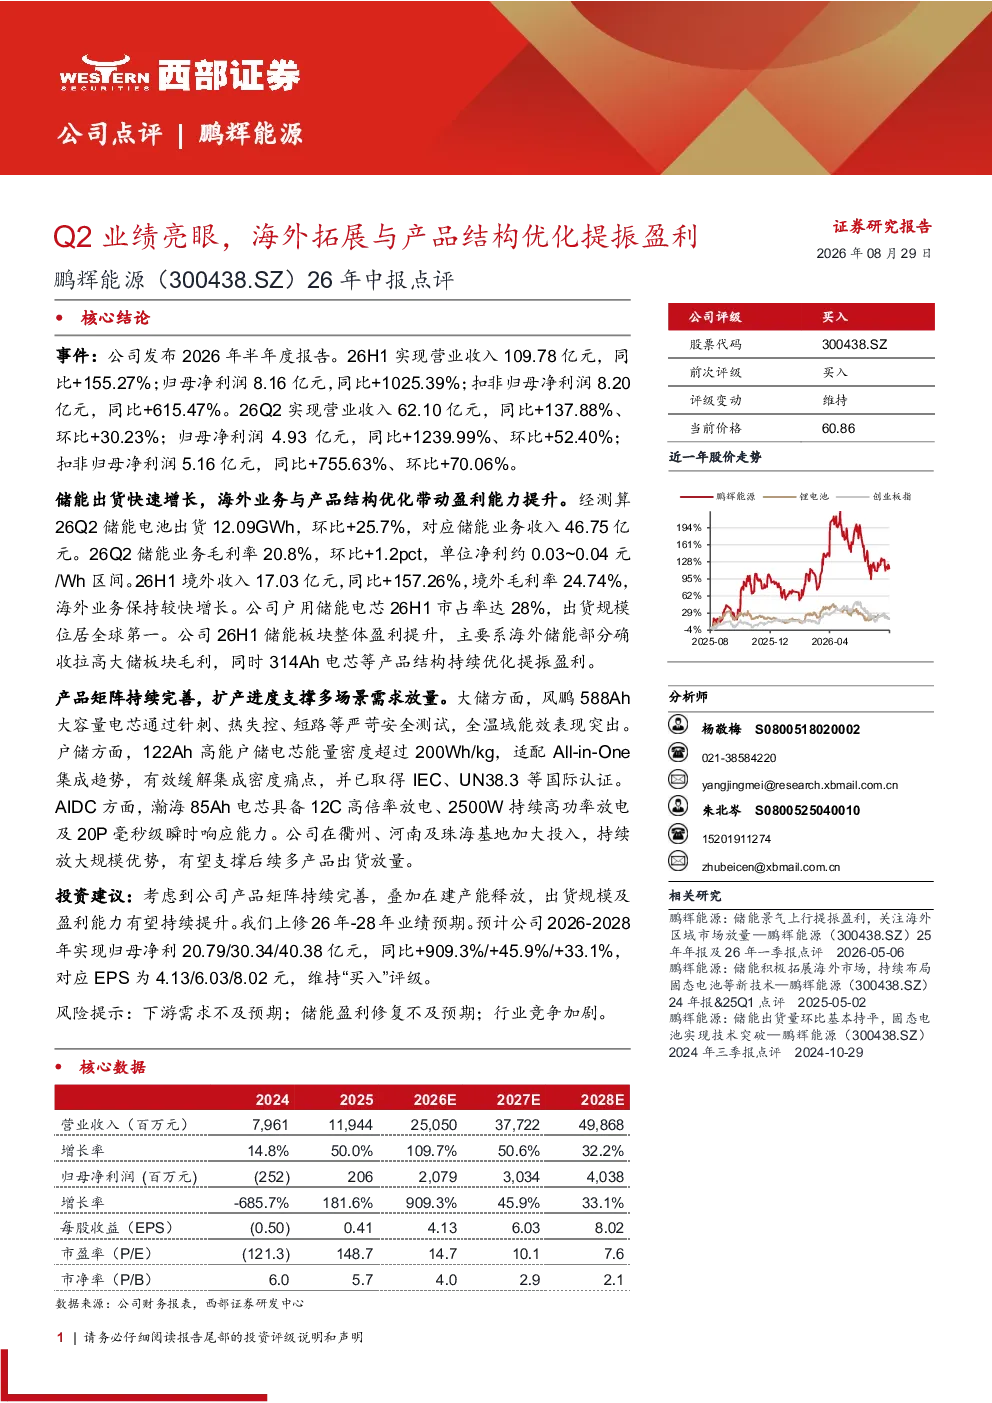
鹏辉能源2026年半年度报告显示,公司业绩表现亮眼。26H1实现营业收入109.78亿元,同比增长155.27%;归母净利润8.16亿元,同比增长1025.39%。26Q2单季度表现同样强劲,营业收入62.10亿元,同比增长137.88%,环比增长30.23%;归母净利润4.93亿元,同比增长1239.99%,环比增长52.40%。
储能行业发展趋势如何?
储能行业正经历快速发展,全球需求持续增长。鹏辉能源在储能领域表现突出,26Q2储能电池出货量12.09GWh,环比增长25.7%,26H1境外收入17.03亿元,同比增长157.26%。公司户用储能电芯26H1市占率达28%,出货规模位居全球第一。行业竞争加剧,但技术迭代和需求增长为头部企业带来发展机遇。
鹏辉能源报告重点分析了哪些方面?
报告重点分析了鹏辉能源的储能业务增长和产品结构优化。公司储能业务毛利率20.8%,环比提升1.2个百分点,单位净利约0.03~0.04元/Wh。海外业务毛利率24.74%,保持较快增长。产品结构持续优化,如314Ah电芯等提升盈利能力。公司在衢州、河南及珠海基地加大投入,持续放大规模优势。
当前储能市场现状如何?
当前储能市场呈现快速发展态势,但下游需求存在波动性。鹏辉能源凭借技术优势和市场布局,在户用储能领域占据领先地位。公司产品矩阵持续完善,大储、户储、AIDC多线布局。行业竞争激烈,技术迭代加速,头部企业通过规模效应和产品创新巩固市场地位。
鹏辉能源研报提示哪些风险?
研报提示的主要风险包括:下游需求不及预期,储能市场增长可能放缓;储能盈利修复不及预期,行业竞争加剧可能导致价格压力;公司产能扩张和海外市场拓展面临不确定性。此外,原材料价格波动和新技术迭代也可能影响公司经营业绩。
你可能感兴趣
2026H1业绩预告点评:产品结构持续优化,Q2盈利水平表现亮眼
交通运输东吴证券2026-07-14
Q2业绩环比向好,产品结构优化与AI提效带动盈利能力提升
中泰证券2026-09-07
2018年中报点评:中报业绩增长亮眼,产品结构持续优化
机械设备西南证券2018-08-28
2026年中报业绩预告点评报告产品结构优化升级,业绩增速亮眼
华龙证券2026-07-14
2024年半年报点评:Q2业绩表现亮眼,持股计划提振信心
食品饮料西南证券2024-08-30
2020年半年报点评:业绩表现亮眼,产品结构持续优化推高盈利水平
轻工制造万联证券2020-08-07
2023年中报点评:业绩快速增长,海外拓展加速&产品结构持续优化
东吴证券2023-08-29
2022年中报点评:疫情扰动致业绩承压,海外市场拓展亮眼
文化传媒东吴证券2022-08-22
2025年中报预告点评:Q2业绩超市场预期,锂电池盈利水平亮眼
交通运输东吴证券2025-07-14
海外业绩表现亮眼,产品结构持续优化
电子设备长城证券2022-08-24