猜你想问
理想汽车26Q2业绩具体表现如何?
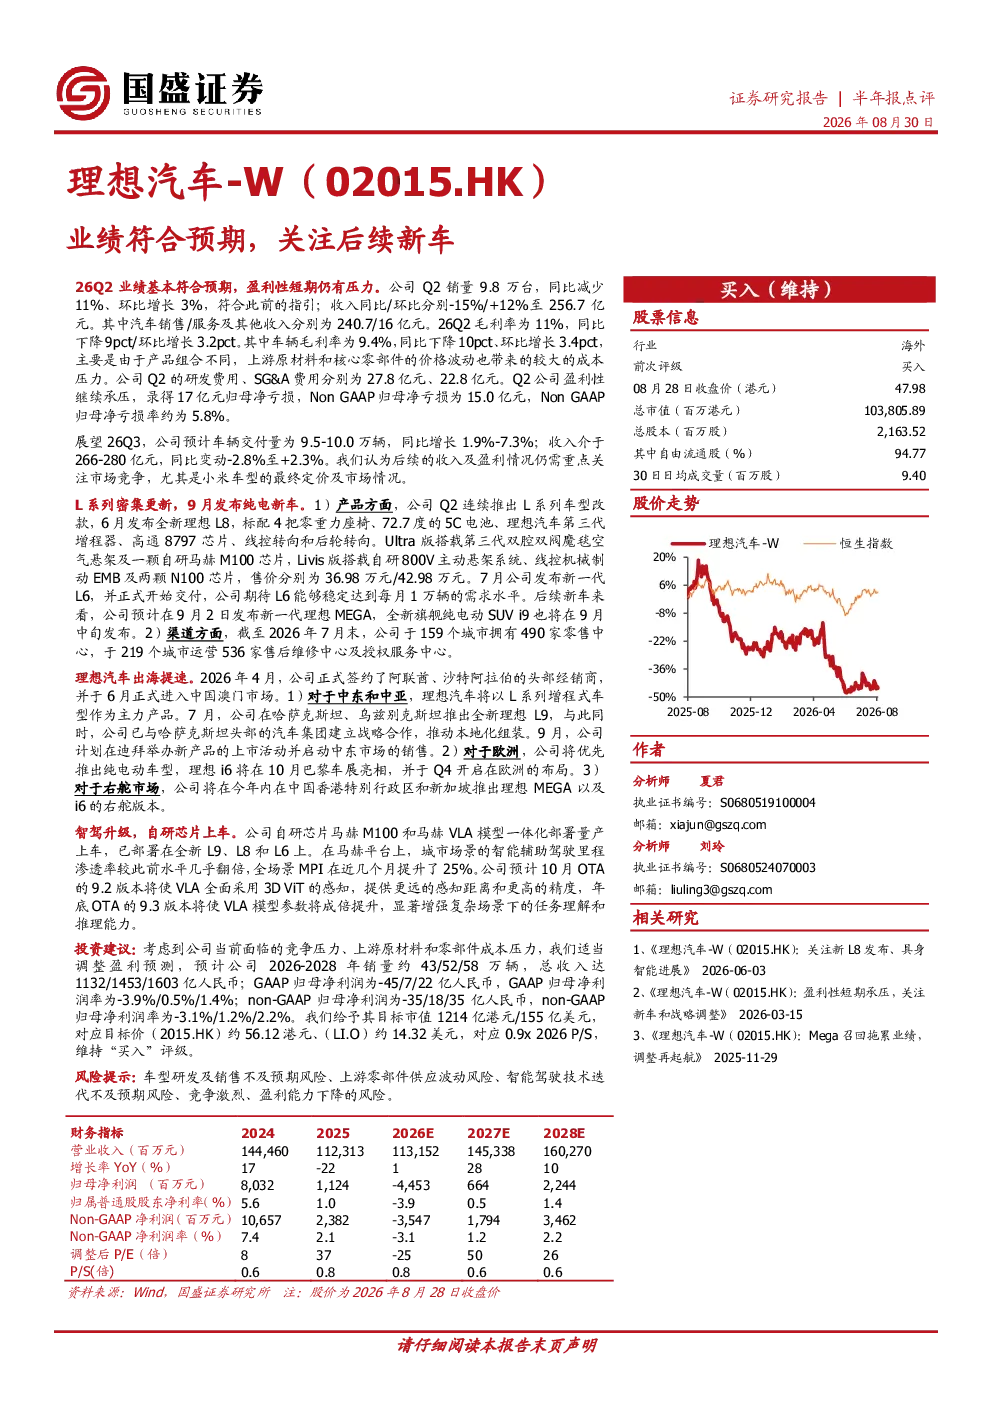
26Q2理想汽车销量9.8万台,同比减少11%、环比增长3%;收入256.7亿元,同比减少15%、环比增长12%。毛利率为11%,同比下降9个百分点,主要受产品组合变化及原材料成本压力影响。Q2归母净亏损17亿元,Non GAAP归母净亏损15.0亿元,亏损率约5.8%
理想汽车未来市场展望及新车计划?
预计26Q3车辆交付量9.5-10.0万辆,同比增长1.9%-7.3%;收入266-280亿元,同比变动-2.8%至+2.3%。关注市场竞争及小米车型定价。L系列密集更新,6月推出全新理想L8,7月发布新一代L6并开始交付。9月将发布新一代理想MEGA和全新旗舰纯电动SUV i9
理想汽车报告重点分析了哪些方向?
报告重点分析了业绩表现、市场展望、产品更新、渠道扩张、技术进展及投资建议。其中,业绩表现关注销量、收入、毛利率及亏损情况;市场展望聚焦26Q3交付量与收入预期;产品更新涵盖L系列车型密集推出;渠道扩张涉及零售中心及售后维修中心数量;技术进展则关注自研芯片及智能辅助驾驶进展
当前理想汽车所处市场现状如何?
理想汽车当前市场现状呈现销量环比增长但同比下滑,毛利率下降,仍处于亏损状态。产品线以L系列增程式车型为主,纯电动车型逐步推出。市场竞争激烈,需关注小米等新进入者。渠道扩张加速,出海计划提速,中东、欧洲市场布局逐步完善。技术进展显著,自研芯片量产,智能辅助驾驶能力提升
理想汽车研报提示的主要风险有哪些?
主要风险包括车型研发及销售不及预期、上游零部件供应波动、智能驾驶技术迭代不及预期、竞争激烈、盈利能力下降。当前车型研发进度、供应链稳定性、技术领先性及市场占有率均存在不确定性,需持续关注竞争格局变化及成本控制能力
你可能感兴趣
理想汽车(LI):25Q4业绩符合预期,期待新车上市
交运设备国金证券2026-03-13
2025年业绩点评:业绩符合预期,期待后续新车周期及海外放量
国金证券2026-03-17
国金电新吉利汽车24Q4及全年财报点评业绩略超预期后续关注爆款新车势能
未知机构2025-03-21
长城汽车(601633):2024年报点评:4Q24业绩符合预期,关注25年新车表现
华创证券2025-03-30
24Q4及24年全年业绩点评:业绩符合预期,关注纯电新车周期
国金证券2025-03-15
2021年报与2022年一季报点评:业绩符合预期,2022年关注自主新车
交通运输华创证券2022-05-04
销量下行结构变化压制盈利,业绩符合预期,关注新车与规模效应的边际恢复
财通证券2026-05-21
【风口研报·洞察】理想汽车4季度业绩同比增加20倍大超预期!后续理想MEGA、L系列改款及L6有望促进基本盘持续向上,分析师一文挖掘理想产业链重点公司;当前煤炭为代表的红利行情结束了么
未知机构2024-02-26
汽车行业周报(24年第27周):理想汽车发布全新自动驾驶技术架构,关注新车上市与中报行情
交运设备国信证券2024-07-08
理想汽车-W(02015.HK)2025年半年报点评:毛利率保持稳定,关注纯电新车i6上市
西部证券2025-09-03