猜你想问
这份煤炭周报的核心内容是什么?
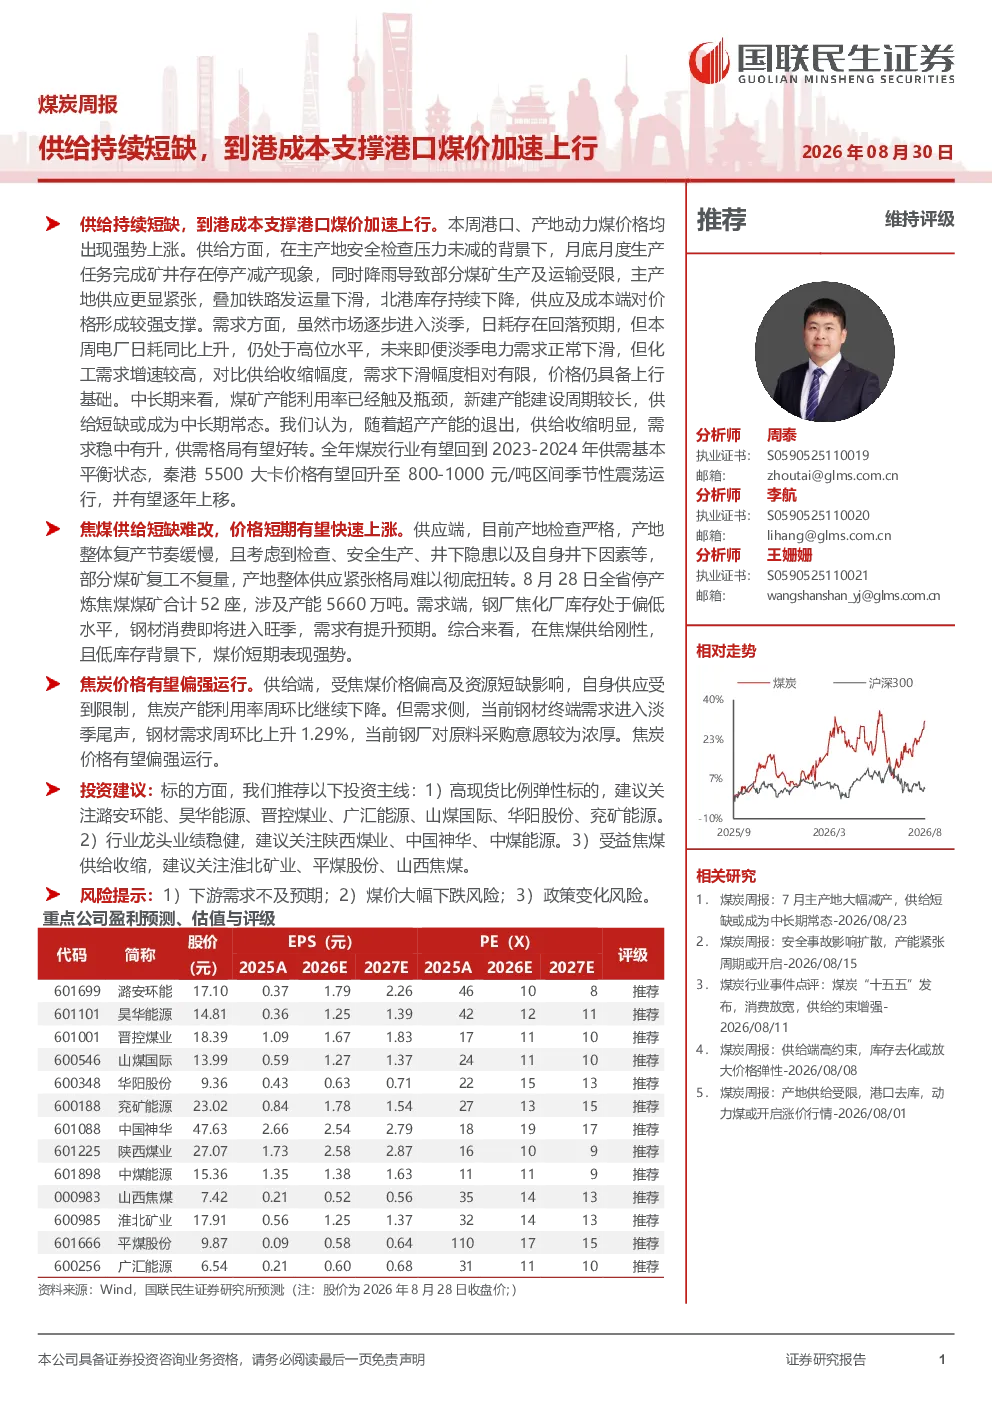
本报告指出煤炭供给持续短缺,主产地因安全检查、月底生产任务及降雨影响供应紧张,铁路发运量下滑,北港库存下降,成本端强力支撑煤价上行。需求方面,电厂日耗同比上升,化工需求增速较高,需求下滑幅度有限,价格具备上行基础。中长期看,煤矿产能已达瓶颈,供给短缺或成常态,全年供需有望恢复平衡,秦港5500大卡价格或回升至800-1000元/吨区间。
煤炭行业未来发展趋势如何?
煤炭行业中长期供给短缺或成常态,主要因煤矿产能利用率已达瓶颈,新建产能建设周期长。随着供应紧张格局持续,煤炭价格有望逐年上移。全年煤炭行业有望回到2023-2024年供需基本平衡状态,但价格中枢将高于以往水平。国际方面,澳大利亚、印度等国煤炭产量及出口增长,但全球粗钢产量下降,显示需求端变化复杂。
报告重点分析了哪些方向?
报告重点分析了煤炭供给端的安全检查压力、月底生产任务、降雨影响及铁路发运量下滑等导致供应紧张的因素,同时考察了需求端的电厂日耗同比上升及化工行业耗煤增速。此外,报告还追踪了产地、中转地及国际煤价上涨,环渤海港口库存下降,电厂日耗同比上升等关键数据,并评估了运输行情变化。
当前煤炭市场现状如何判断?
当前煤炭市场呈现供给紧张、价格加速上行的状态。主产地供应受限,北港库存下降,成本端支撑强劲。需求端电厂日耗高位运行,化工需求增长,共同推动煤价上行。产地及港口煤价均出现上涨,国际煤价同步上涨,库存下降,显示市场供需偏紧。但需关注下游需求变化及政策调整可能带来的影响。
这份研报有哪些风险提示?
本报告提示的主要风险包括下游需求不及预期,可能影响煤炭价格走势;煤价大幅下跌风险,若供需关系发生重大变化或政策干预,可能导致价格回调;政策变化风险,如安全检查政策收紧或进出口关税调整,可能对煤炭行业产生重大影响。投资者需密切关注相关动态。
你可能感兴趣
煤炭周报:港口供给短缺持续,基本面支撑煤价上行
化石能源民生证券2023-09-09
煤炭开采行业跟踪周报:成本及库存对煤价有所支撑,港口煤价小幅上行
化石能源东吴证券2026-04-26
PTA:成本支撑减弱,供应增量明显,PTA或将趋弱运行;MEG:港口库存低位,到港量缩减,MEG或将持续高位
美尔雅期货2020-01-12
煤炭开采行业跟踪周报:供给约束仍在,港口煤价稳健上行
化石能源东吴证券2026-06-07
煤炭开采行业跟踪周报:成本支撑,港口煤价稳健运行
化石能源东吴证券2026-05-17
煤炭开采行业跟踪周报:供给增加,港口库存持续累库,煤价承压
化石能源东吴证券2025-02-15
煤炭开采行业跟踪周报:港口库存持续去化,旺季煤价触底上行
化石能源东吴证券2025-07-06
能源周报(20250915-20250921):煤炭反内卷持续推进,本周港口煤价上行
基础化工华创证券2025-09-22
煤炭开采行业周报:临近春节港口煤价持续回落,“就地过年”节后复工或加速
化石能源开源证券2021-02-06
煤炭行业周报:煤炭供给阶段性收紧,煤价后期有望持续上行
化石能源信达证券2017-06-26