猜你想问
陕西煤业2026上半年业绩改善的主要原因是什么?
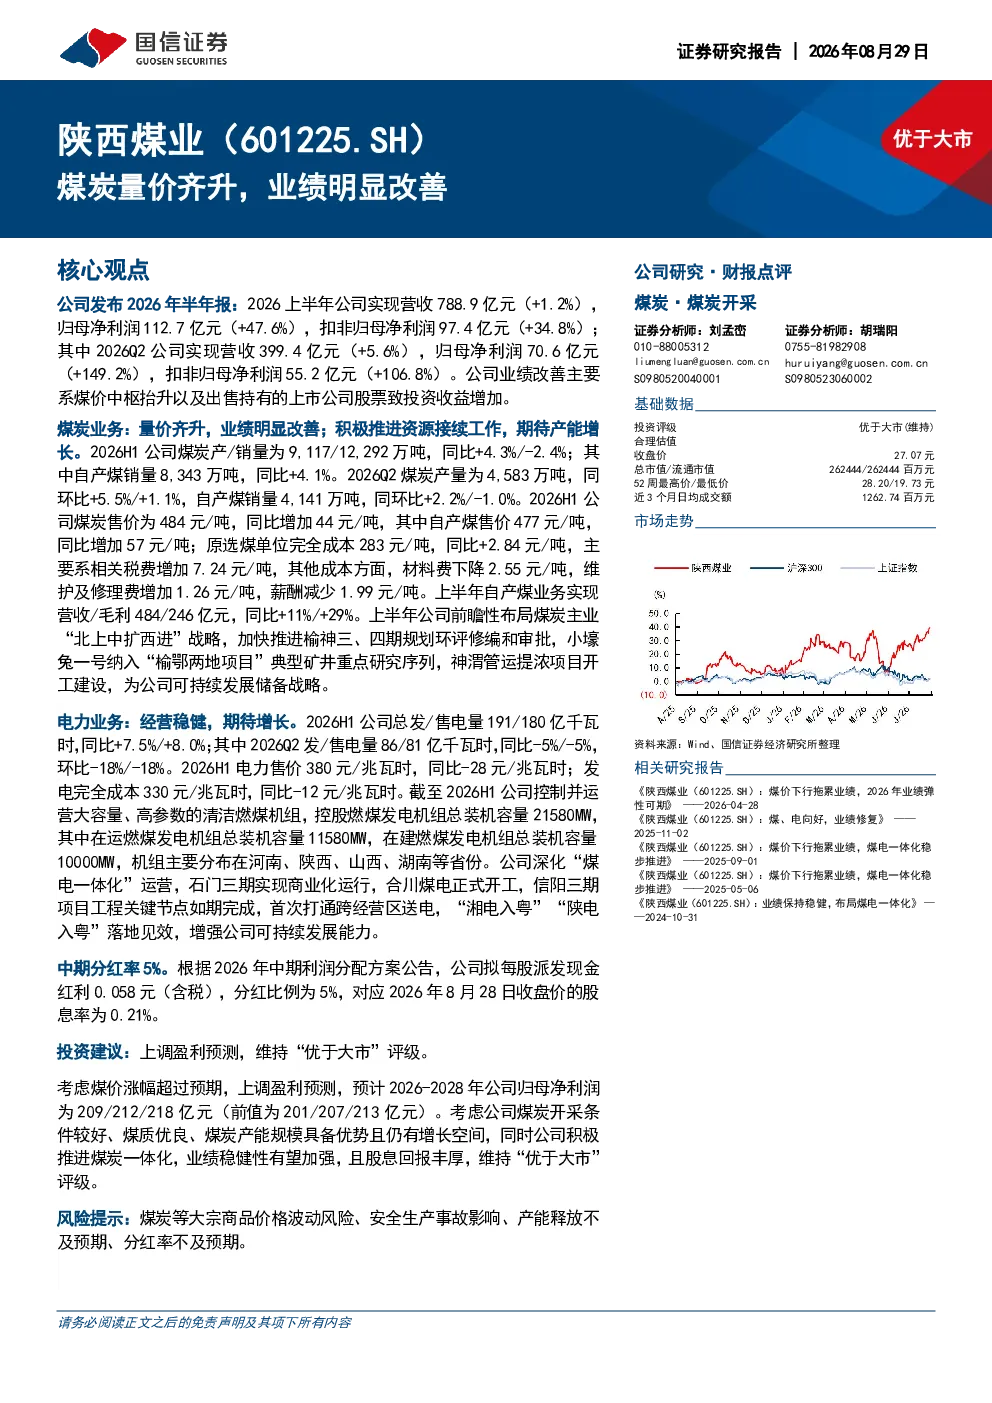
公司2026上半年业绩显著改善,主要得益于煤价中枢抬升和出售上市公司股票带来的投资收益增加。煤炭业务方面,量价齐升,自产煤销量和售价均同比提升,成本控制良好;公司积极推进资源接续工作,储备战略项目。电力业务方面,经营稳健,发电量和售电量保持增长,深化“煤电一体化”运营,增强可持续发展能力。中期分红率为5%,每股派发现金红利0.058元(含税)。
煤炭行业当前的发展趋势如何?
当前煤炭行业发展趋势显示,煤炭作为能源基础,需求稳定增长,同时国家政策推动煤炭清洁高效利用和绿色转型。煤炭企业面临产能整合、技术升级和环保约束等多重挑战,但优质煤炭资源仍具备稀缺性,煤价中枢逐步抬升,行业整合加速,头部企业竞争优势明显。
研报对陕西煤业的核心分析方向是什么?
研报对陕西煤业的重点分析方向聚焦于煤炭业务的量价齐升和成本控制能力,以及煤电一体化战略的推进效果。报告详细分析了公司自产煤销量和售价的提升情况,以及资源接续项目的储备进展。同时,对电力业务的稳健经营和可持续发展能力也进行了深入探讨,评估了公司整体业绩的稳健性和增长潜力。
当前市场对陕西煤业的整体判断是什么?
市场对陕西煤业的整体判断显示,公司凭借优良的煤炭开采条件和产能增长空间,以及煤电一体化战略的稳步推进,业绩稳健性有望加强。公司上调盈利预测至2026-2028年归母净利润209/212/218亿元,维持“优于大市”评级。投资者关注公司煤炭价格波动、安全生产、产能释放和分红政策等因素对业绩的影响。
研报提示的主要风险有哪些?
研报提示的主要风险包括:煤炭价格波动可能导致收入和利润不稳定;安全生产事故可能造成重大经济损失和声誉影响;产能释放不及预期可能影响公司增长目标;分红率不及预期可能影响投资者回报。此外,行业政策变化和环保压力也可能对公司经营带来不确定性。
你可能感兴趣
陕西煤业(601225.SH):煤炭量价齐升,业绩明显改善
国信证券2026-08-29
煤炭量价齐升,化肥化工大幅改善,上半年业绩同比增长374%
中泰证券2021-08-24
25Q4量价齐升环比改善,煤炭周期上行业绩增长可期
化石能源中泰证券2026-03-28
面板量价齐升,三季度业绩改善明显
电子设备华安证券2020-10-28
电解铝量价齐升,业绩改善明显
有色金属信达证券2023-10-30
2020年中报点评:供需格局改善明显,量价齐升业绩大增
建筑建材国信证券2020-08-21
陕西煤业2022三季报点评:主业稳健有成长,Q4有望量价齐升
国泰君安证券2022-10-30
陕西煤业2022三季报预告点评:主业稳健有成长,Q4有望量价齐升
国泰君安证券2022-10-17
公司盈利改善明显,价量齐升空间有望打开
基础化工信达证券2023-08-24
2024年一季报点评:Q1开门红量价齐升,成本改善明显
食品饮料民生证券2024-05-01