猜你想问
美的集团2026年半年报核心内容有哪些?
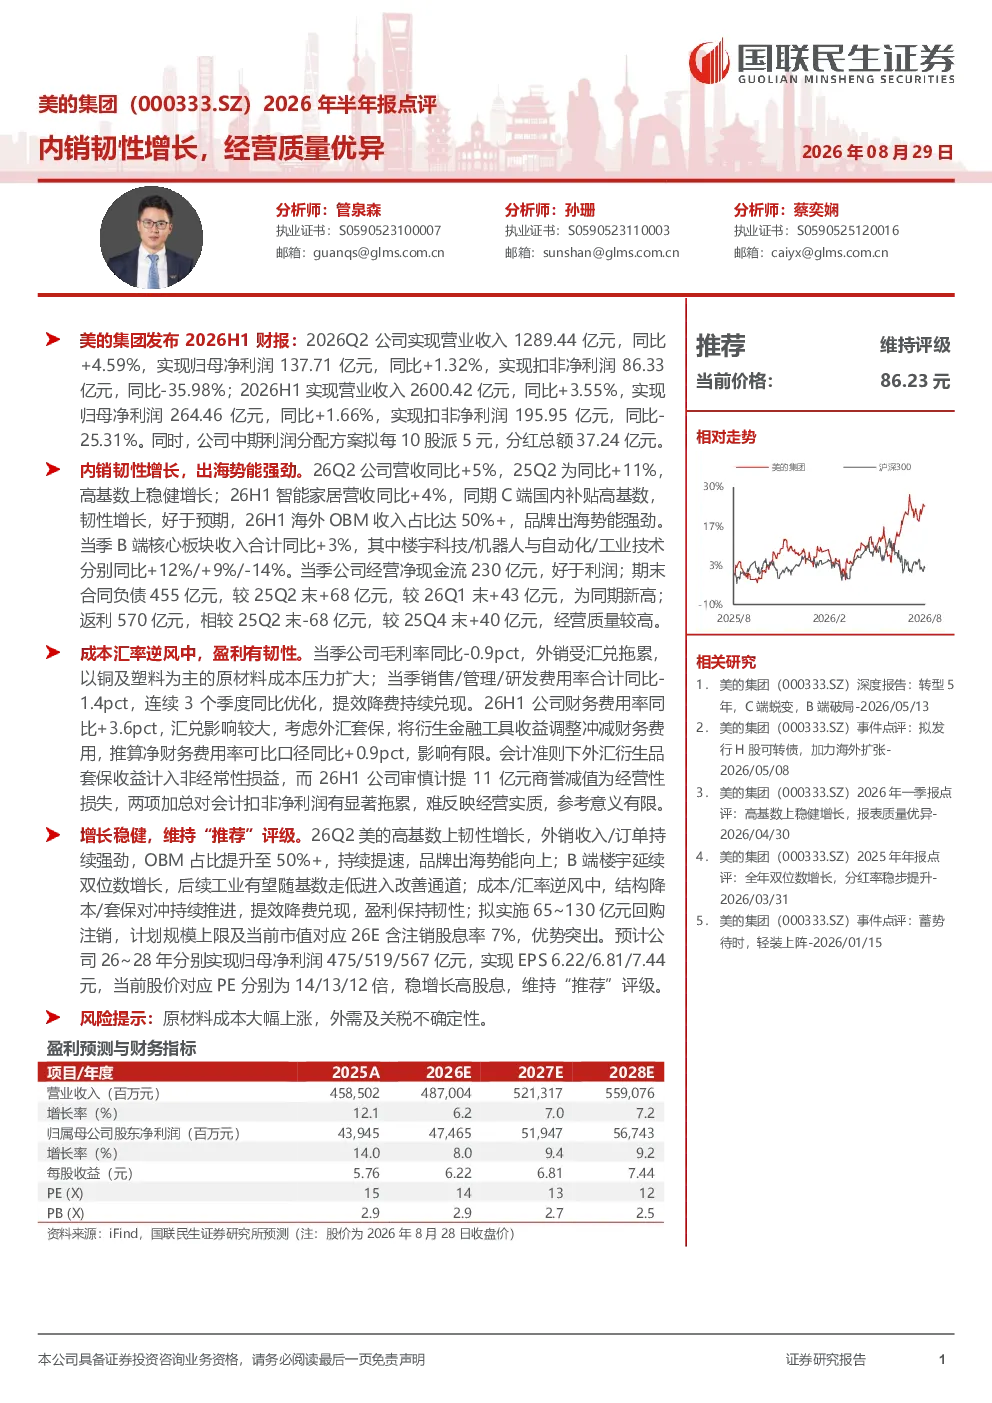
美的集团2026年H1财报显示,公司内销市场展现韧性增长,经营质量优异。26Q2公司实现营业收入1289.44亿元,同比增长4.59%,归母净利润137.71亿元,同比增长1.32%;26H1实现营业收入2600.42亿元,同比增长3.55%,归母净利润264.46亿元,同比增长1.66%。智能家居营收同比增长4%,海外OBM收入占比达50%以上,品牌出海势能强劲。B端核心板块收入合计同比增长3%,其中楼宇科技/机器人与自动化/工业技术分别同比增长12%/9%/-14%。公司经营净现金流230亿元,合同负债创同期新高,返利规模下降,经营质量较高。成本汇率逆风中,盈利保持韧性。26Q2公司毛利率同比下降0.9个百分点,受汇兑拖累和原材料成本压力扩大影响;销售/管理/研发费用率合计同比下降1.4个百分点,连续三个季度同比优化。26H1财务费用率同比上升3.6个百分点,主要受汇兑影响,考虑外汇套保影响后,净财务费用率可比口径同比上升0.9个百分点。审慎计提的商誉减值对扣非净利润有显著拖累,但参考意义有限。
美的集团所处赛道/行业发展趋势如何?
美的集团在智能家居和海外OBM领域展现出强劲的增长势能,海外OBM收入占比已超50%,品牌出海效果显著。B端业务中,楼宇科技、机器人与自动化板块保持较高增速,工业技术板块虽短期受基数影响有所下滑,但长期发展潜力较大。公司持续推进结构降本和外汇套保,盈利能力在成本汇率压力下仍保持韧性。未来,智能家居和海外市场将是美的集团重要的增长引擎,B端业务有望随基数效应减弱逐步改善。行业层面,智能家居和工业自动化是长期发展趋势,美的集团在技术创新和全球化布局方面具备竞争优势。
美的集团2026年半年报重点分析了哪些方向?
美的集团2026年H1财报重点分析了内销市场的韧性增长和经营质量的提升。报告显示,尽管面临成本汇率压力,公司仍实现了营收和利润的稳健增长,尤其智能家居和海外OBM表现突出。B端业务方面,楼宇科技、机器人与自动化等板块增长强劲,工业技术板块未来改善可期。公司经营净现金流充裕,合同负债创新高,返利规模下降,经营质量较高。此外,报告还分析了成本控制、费用优化、财务费用率变化等情况,并指出审慎计提的商誉减值对净利润的影响。公司拟实施回购注销计划,提升股东回报。
当前美的集团的市场现状如何判断?
美的集团当前市场现状表现为内销市场韧性增长,经营质量优异。公司营收和利润保持稳定增长,海外市场表现强劲,OBM收入占比提升显著。B端业务中,楼宇科技等板块增长迅速,工业技术板块有望随基数效应减弱逐步改善。尽管面临成本汇率压力,公司通过结构降本和外汇套保有效对冲风险,盈利能力保持韧性。公司经营现金流健康,合同负债高企,返利规模下降,财务状况稳健。整体来看,美的集团在国内外市场均展现出较强竞争力,未来发展前景乐观。
美的集团2026年半年报存在哪些风险提示?
美的集团2026年H1财报提示的主要风险包括原材料成本大幅上涨,可能对公司毛利率造成压力;外需及关税不确定性,可能影响海外市场业绩。此外,审慎计提的商誉减值虽然对参考意义有限,但仍需关注其对净利润的潜在影响。汇率波动风险也是公司面临的重要挑战,尽管已实施外汇套保,但仍需密切关注汇率变化。这些风险因素可能对公司未来的经营业绩和财务状况产生影响,投资者需保持警惕。