猜你想问
这份研报主要分析了什么内容?
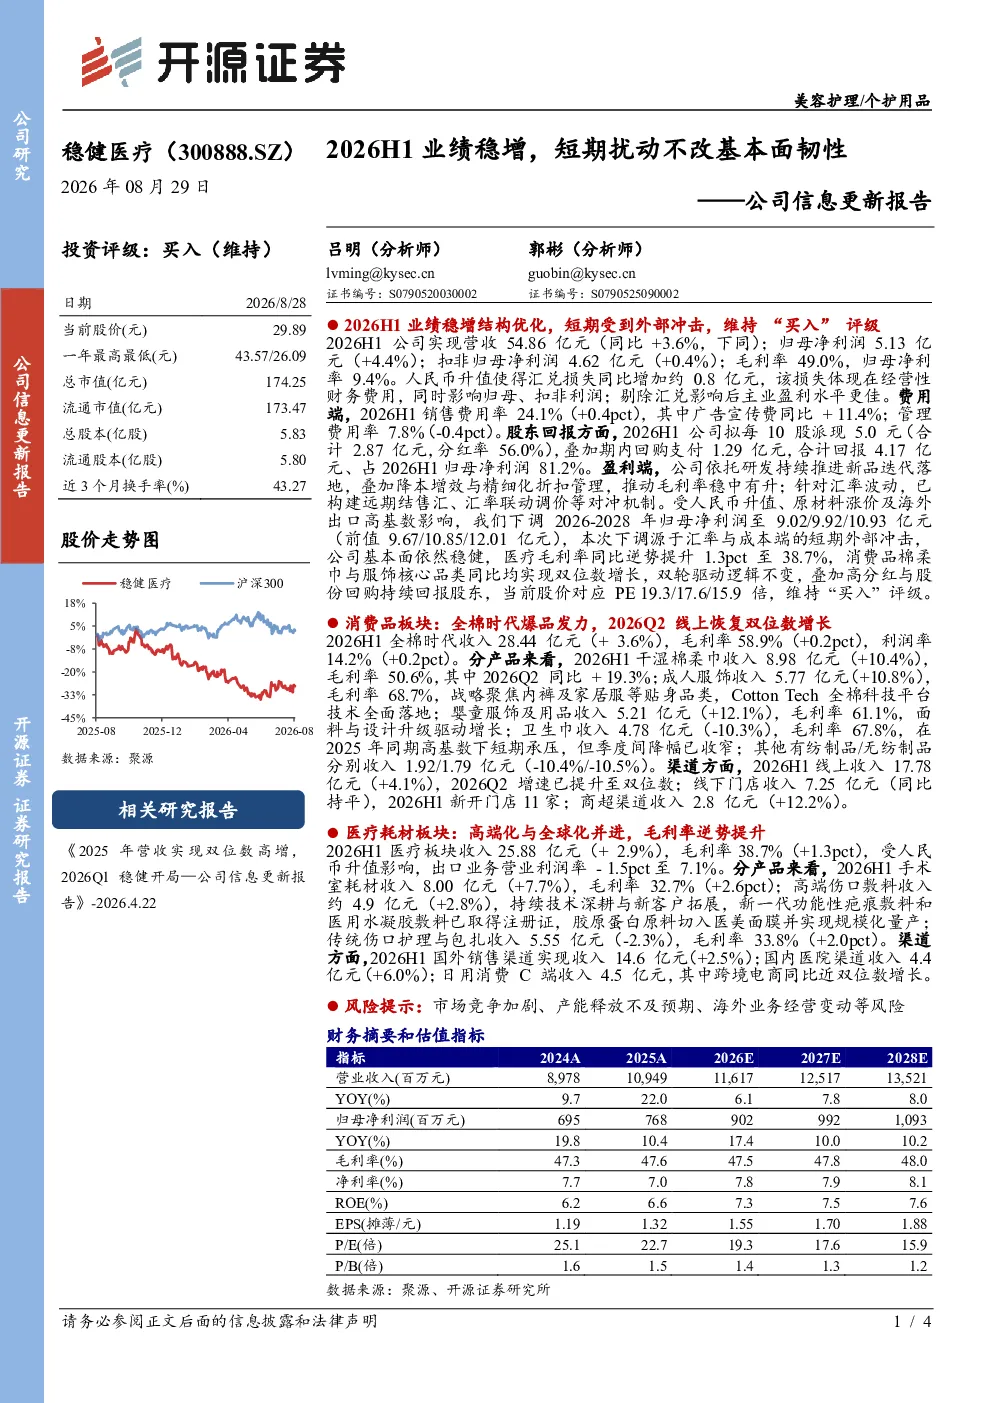
这份研报分析了2026年上半年某医药生物公司整体业绩表现。公司营收54.86亿元,同比增长3.6%;归母净利润5.13亿元,增长4.4%。主要受人民币升值影响,汇兑损失增加约0.8亿元。费用端,销售费用率提升0.4个百分点至24.1%,管理费用率下降0.4个百分点至7.8%。公司拟每10股派现5.0元,期内回购支付1.29亿元。研发推进新品迭代,降本增效推动毛利率稳中有升。受汇率与成本冲击,下调2026-2028年归母净利润至9.02/9.92/10.93亿元,医疗毛利率提升1.3个百分点至38.7%,消费品棉柔巾与服饰核心品类双位数增长。
医药生物行业未来发展趋势如何?
医药生物行业未来发展趋势呈现多元化特点。一方面,研发创新是核心驱动力,企业通过持续研发投入推动新品迭代,提升产品竞争力。另一方面,成本端压力持续存在,汇率波动、原材料价格上涨等因素对盈利能力造成影响。同时,渠道结构优化加速,线上渠道增长强劲,线下渠道精细化运营,商超渠道表现突出。此外,国际化布局深化,跨境电商增长迅速,但海外业务经营面临不确定性。行业整体保持韧性,但需关注市场竞争加剧、产能释放不及预期等风险。
研报重点分析了哪些方向?
研报重点分析了公司2026年上半年的业绩表现及未来展望。核心内容包括营收、利润、毛利率、费用率等关键财务指标,以及汇率影响、股东回报政策等。同时,对消费品和医疗两大板块进行了细分分析,消费品板块聚焦全棉时代等核心品类增长,医疗板块关注手术室耗材、伤口敷料等产品线发展。此外,研报还探讨了公司应对汇率风险的措施,以及未来三年盈利预测。
当前医药生物市场现状如何判断?
当前医药生物市场呈现稳中有变的特点。一方面,行业整体保持增长态势,公司业绩稳健提升,新品迭代成效显著。另一方面,市场竞争激烈,企业面临成本端压力和汇率波动风险。渠道方面,线上渠道成为重要增长引擎,线下渠道加速转型,商超渠道表现亮眼。医疗板块毛利率逆势提升,消费品板块核心品类增长强劲,显示双轮驱动逻辑依然稳固。但需关注行业集中度提升、创新药企竞争加剧等趋势。
研报提示了哪些风险?
研报提示了市场竞争加剧、产能释放不及预期、海外业务经营变动等风险。具体而言,市场竞争持续白热化,可能导致价格战加剧、利润空间压缩。产能释放方面,若新产线进度不及预期,可能影响供应能力。海外业务经营存在不确定性,汇率波动、地缘政治等因素可能影响出口业务表现。此外,原材料价格波动、政策监管变化等外部因素也可能对公司经营造成影响。