猜你想问
这份研报主要分析了骆驼股份的哪些方面?
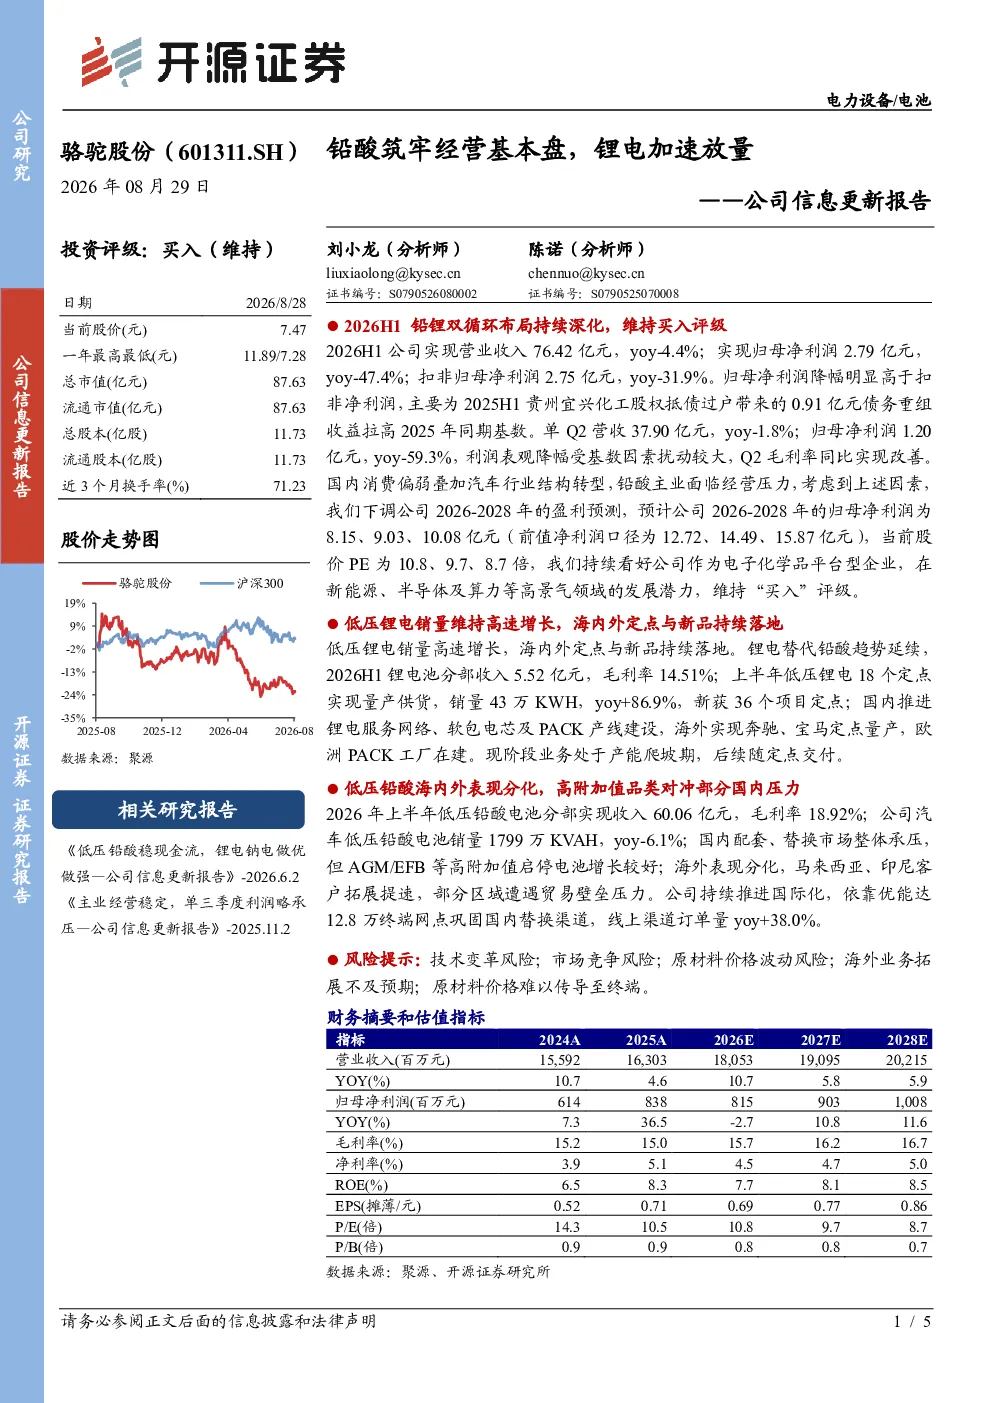
这份研报主要分析了骆驼股份的铅酸和锂电业务经营情况。报告指出,公司上半年业绩不及预期,主要受债务重组收益影响,铅酸主业面临经营压力,销量下滑。同时,低压锂电业务保持高速增长,上半年收入5.52亿元,销量同比增长86.9%。低压铅酸业务海内外表现分化,国内市场承压但高附加值产品增长较好,海外市场拓展提速。
当前锂电行业的发展趋势如何?
当前锂电行业发展趋势向好,国内在锂电服务网络、软包电芯及PACK产线建设方面持续推进,海外市场实现奔驰、宝马定点量产,欧洲PACK工厂在建。低压锂电业务保持高速增长,骆驼股份上半年实现18个定点量产供货,销量43万KWH,同比增长86.9%,新获36个项目定点。这些数据表明锂电行业仍处于快速发展阶段。
报告中重点分析了骆驼股份的哪些业务方向?
报告中重点分析了骆驼股份的铅酸和锂电业务。铅酸业务方面,报告指出国内配套、替换市场承压,但AGM/EFB等高附加值启停电池增长较好,海外市场拓展提速。锂电业务方面,报告强调其保持高速增长,上半年收入5.52亿元,毛利率14.51%,实现18个定点量产供货,销量同比增长86.9%。公司通过持续推进国际化,巩固国内替换渠道,拓展海外市场。
目前骆驼股份的市场现状如何?
目前骆驼股份的市场现状表现为铅酸主业面临经营压力,销量下滑,但锂电业务保持高速增长。公司上半年业绩不及预期,主要受债务重组收益影响,归母净利润同比下降47.4%。但低压锂电业务表现亮眼,上半年收入5.52亿元,销量同比增长86.9%。低压铅酸业务海内外表现分化,国内市场承压但高附加值产品增长较好,海外市场拓展提速。公司通过持续推进国际化,巩固国内替换渠道,拓展海外市场。
这份研报提示了哪些风险?
这份研报提示了几个风险:技术变革可能导致现有产品线被替代;市场竞争激烈可能影响公司市场份额;原材料价格波动可能影响公司盈利能力;海外业务拓展可能面临贸易壁垒压力;原材料价格难以传导至终端可能影响公司利润水平。此外,公司作为电子化学品平台型企业在新能源、半导体及算力等高景气领域的发展潜力也存在不确定性。