猜你想问
这份研报的核心内容是什么?
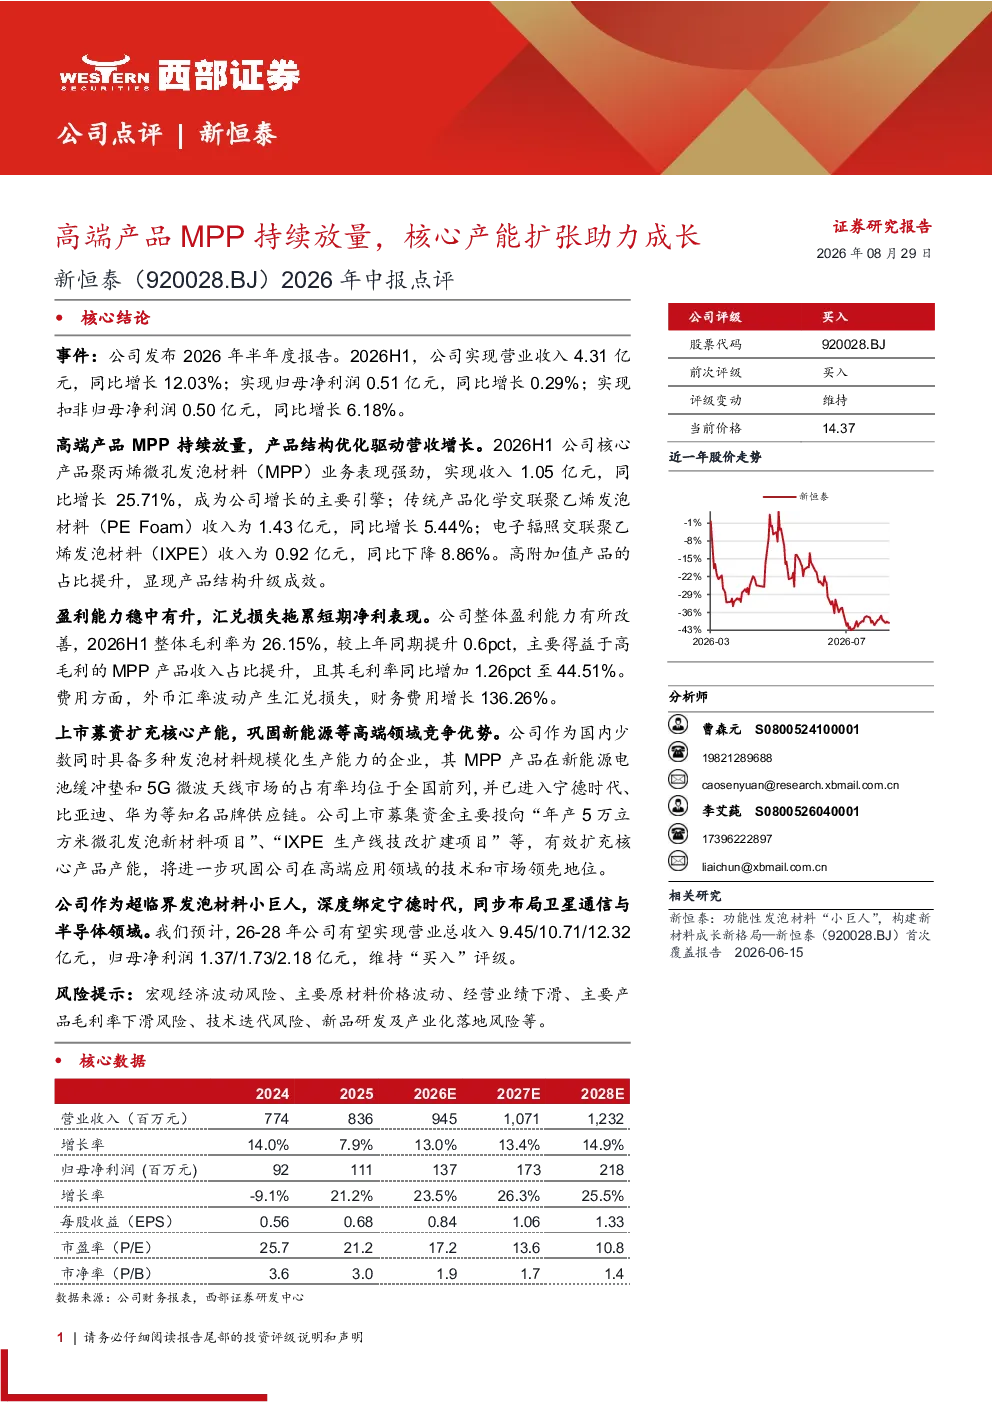
2026年新恒泰(920028.BJ)实现营业收入4.31亿元,同比增长12.03%;归母净利润0.51亿元,同比增长0.29%。高端产品MPP持续放量,成为增长主要引擎,实现收入1.05亿元,同比增长25.71%。公司整体毛利率为26.15%,较上年同期提升0.6个百分点。
报告分析的行业发展趋势如何?
报告显示,公司高端产品MPP在新能源电池缓冲垫和5G微波天线市场占有率位于全国前列,已进入宁德时代、比亚迪、华为等知名品牌供应链,表明新能源和5G领域对高性能发泡材料的需求持续增长,行业前景向好。
报告重点分析了哪些方向?
报告重点分析了公司高端产品MPP的持续放量对业绩的驱动作用,以及核心产能扩张(如“年产5万立方米微孔发泡新材料项目”)如何巩固公司在新能源等高端领域的竞争优势。同时,也关注了产品结构优化和高附加值产品占比提升带来的积极影响。
当前市场对公司的现状如何判断?
当前市场判断公司凭借MPP产品的技术领先地位和产能扩张计划,在新能源发泡材料赛道具备较强的竞争优势。公司已进入头部品牌供应链,且毛利率有所提升,显示出良好的发展潜力。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济波动可能影响下游需求、主要原材料价格波动影响成本、经营业绩下滑、主要产品毛利率下滑、技术迭代带来的不确定性,以及新品研发及产业化落地的不确定性等。
你可能感兴趣
2019年中报点评:业绩超预期,“产品+渠道”双轮驱动,产能扩张及员工持股计划助力成长
轻工制造华创证券2019-08-07
2018年报点评:产销扩张助力业绩增长,后看高端产品放量
有色金属国泰君安证券2019-05-07
导弹放量助力高成长,产能扩充助营收持续扩张
电子设备山西证券2022-10-25
2026年中报点评:技术积累量变到质变,高端产品迎来放量拐点
东吴证券2026-08-18
2024年中报点评:业绩表现超预期,产能扩张助力成长
文化传媒华创证券2024-09-19
2018半年报点评:中报业绩亮眼,产能扩张助力未来成长
交通运输民生证券2018-08-30
2022年半年度业绩预告点评:行业高景气高端产品持续放量,助力公司业绩超预期
信息技术民生证券2022-07-12
2017年中报业绩点评:航空产品持续增长 民机放量助力成长
国防军工开源证券2017-08-22
2021年报及2022年一季报点评:高端产品有望持续放量,定增加码钛合金+高温合金产能
轻工制造民生证券2022-04-29
跟踪点评:打造优质高端产品,公司产能持续扩张
食品饮料西部证券2021-10-06