猜你想问
浙江鼎力2026年中报具体业绩表现如何?
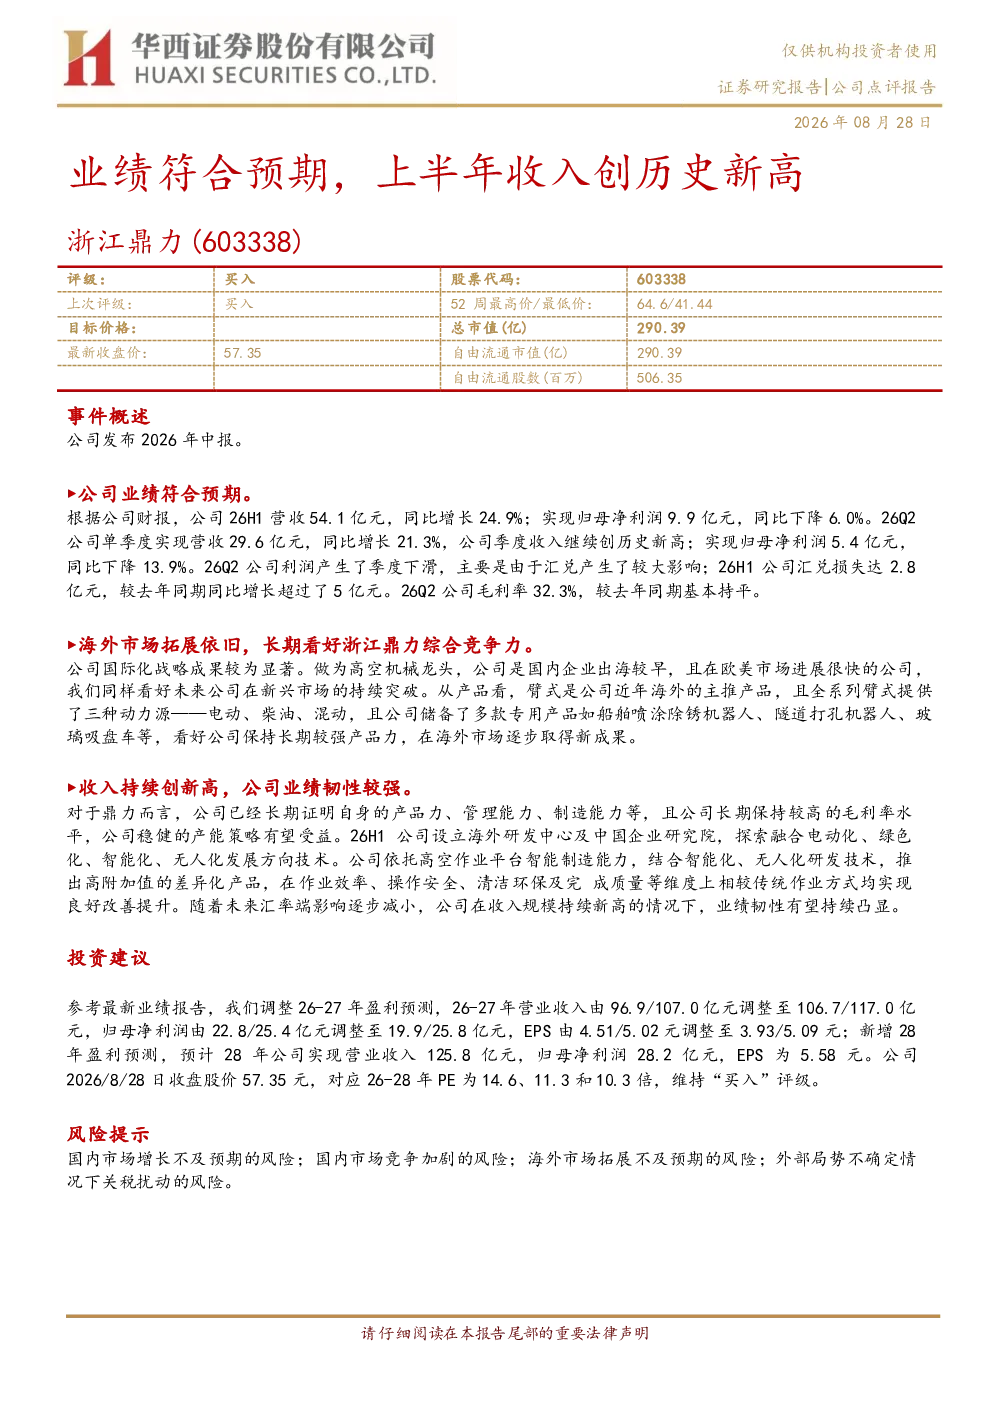
公司2026年中报业绩符合预期,26H1营收54.1亿元(同比增长24.9%),归母净利润9.9亿元(同比下降6.0%);26Q2单季度营收29.6亿元(同比增长21.3%),归母净利润5.4亿元(同比下降13.9%),主要受汇兑损失影响(26H1汇兑损失2.8亿元,同比增长超5亿元),毛利率32.3%与去年持平。海外市场拓展持续推进,公司作为高空机械龙头在欧美市场进展迅速,并看好其在新兴市场的突破。公司主推臂式产品(电动、柴油、混动),并储备专用机器人产品,具备长期较强产品力。已证明产品力、管理及制造能力,保持较高毛利率,稳健产能策略受益。公司设立海外研发中心及中国企业研究院,探索电动化、智能化等技术,推出高附加值差异化产品,未来汇率影响减小,业绩韧性有望持续。
高空机械行业发展趋势如何?
高空作业平台行业正经历电动化、智能化转型,电动、混动产品占比提升,海外市场成为重要增长点。公司作为高空机械龙头在欧美市场进展迅速,并看好其在新兴市场的突破。主推臂式产品(电动、柴油、混动),并储备专用机器人产品,具备长期较强产品力。行业竞争加剧,但公司凭借技术积累和品牌优势保持领先。未来产品升级和技术创新是行业关键,电动化、智能化趋势明显,将推动行业向高附加值方向发展。
研报对浙江鼎力的重点分析方向是什么?
研报重点分析了浙江鼎力的业绩表现、产品结构、海外市场拓展及未来发展战略。公司26H1营收54.1亿元(同比增长24.9%),但归母净利润受汇兑损失影响同比下降6.0%。公司主推臂式产品(电动、柴油、混动),并储备专用机器人产品,具备长期较强产品力。海外市场拓展持续推进,欧美市场进展迅速,并看好新兴市场突破。公司设立海外研发中心及中国企业研究院,探索电动化、智能化等技术,推出高附加值差异化产品。未来汇率影响减小,业绩韧性有望持续。
高空机械市场现状如何?
高空作业平台市场呈现电动化、智能化趋势,电动、混动产品占比提升,海外市场成为重要增长点。公司作为高空机械龙头在欧美市场进展迅速,并看好其在新兴市场的突破。行业竞争加剧,但公司凭借技术积累和品牌优势保持领先。国内市场增速放缓,但海外市场拓展持续推进。公司主推臂式产品(电动、柴油、混动),并储备专用机器人产品,具备长期较强产品力。未来产品升级和技术创新是行业关键,电动化、智能化趋势明显,将推动行业向高附加值方向发展。公司已证明产品力、管理及制造能力,保持较高毛利率,稳健产能策略受益。
研报提示的主要风险有哪些?
研报提示的主要风险包括:国内市场增长不及预期、国内竞争加剧、海外拓展不及预期、关税扰动等。公司26H1归母净利润受汇兑损失影响同比下降6.0%,未来汇率波动仍可能影响业绩。国内市场增速放缓,竞争加剧,可能影响公司市场份额和盈利能力。海外市场拓展面临政策、文化等挑战,进展不及预期可能影响业绩。关税政策变化可能增加公司成本,影响盈利水平。公司需关注汇率风险、国内市场竞争和海外拓展进展,以降低潜在风险。