猜你想问
纸浆月报核心内容是什么?
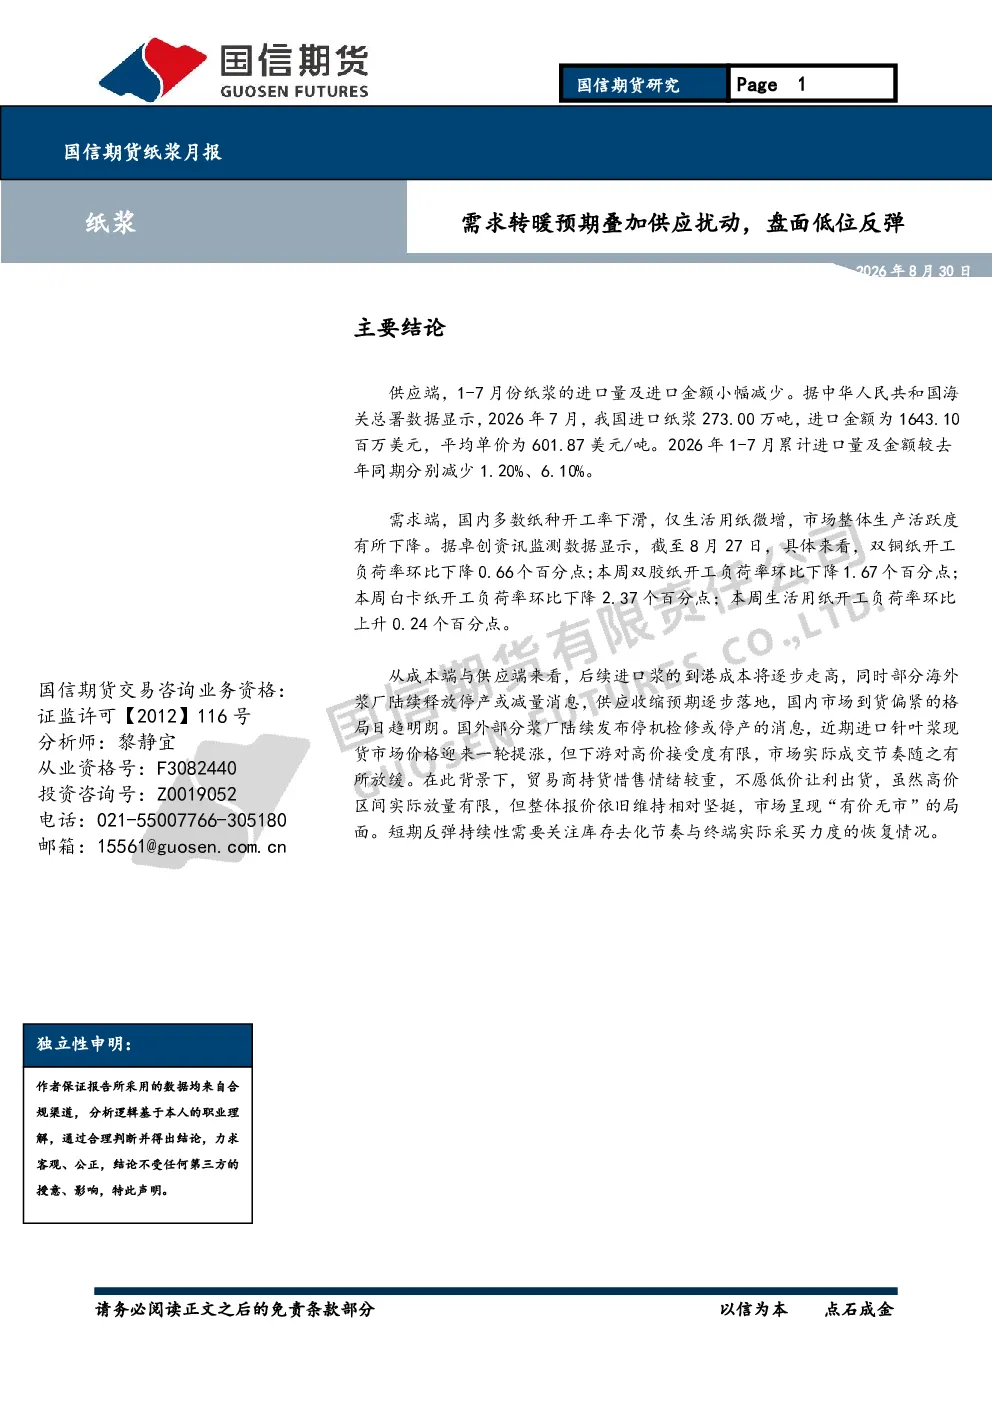
本报告分析了纸浆行业的供需情况。供应端方面,1-7月纸浆进口量及金额小幅减少,7月进口量273万吨,环比和同比均减少1.2%。海外浆厂停产或减产消息频发,导致供应预期收缩。需求端方面,国内多数纸种开工率下滑,仅生活用纸微增,整体生产活跃度下降。成本与供应方面,进口浆到港成本走高,海外浆厂减产,国内市场到货偏紧,“有价无市”局面形成。库存方面,欧洲港口库存下降,但国内主要港口库存转升,8月27日合计库存223.66万吨,环比上升4.38%。下游利润方面,原纸加工企业利润下行,毛利率处于盈亏边缘,终端需求支撑不足,涨价传导不畅。
纸浆行业发展趋势如何?
纸浆行业发展趋势方面,供应端预计进口量将持续减少,海外浆厂减产预期将落地,市场到货将保持偏紧状态。需求端方面,多数纸种开工率预计将维持低位,生活用纸可能继续微增。供需博弈方面,贸易商可能持货惜售,高价浆采购情绪将保持谨慎。短期反弹的持续性需关注库存去化和终端采买力度。总体来看,纸浆行业将面临供应收缩和需求疲软的双重考验。
报告重点分析了哪些方向?
报告重点分析了纸浆行业的供应和需求两端。供应端重点关注了进口量变化、海外浆厂生产情况以及国内市场到货情况。需求端则分析了国内主要纸种的开工率变化,特别是双铜纸、双胶纸、白卡纸和生活用纸的生产情况。此外,报告还分析了进口浆成本变化、港口库存水平以及下游企业的利润状况,全面评估了纸浆市场的供需平衡状态。
纸浆市场现状如何判断?
纸浆市场现状判断为供应偏紧但需求疲软。供应端,由于进口量减少和海外浆厂减产,市场到货偏紧,进口浆到港成本走高。需求端,国内多数纸种开工率下滑,终端需求支撑不足,导致“有价无市”局面形成。库存方面,国内主要港口库存上升,显示市场库存压力加大。下游利润下行,表明价格传导不畅。综合来看,纸浆市场处于供减需弱的阶段,短期反弹动力不足。
纸浆月报有哪些风险提示?
纸浆月报的风险提示包括:供应端风险,海外浆厂减产预期可能不及预期,导致供应反弹;需求端风险,国内经济下行可能进一步打压纸浆需求;库存风险,国内港口库存持续上升可能加剧市场供应压力;成本风险,国际原油价格波动可能影响进口浆成本;政策风险,环保政策收紧可能限制纸浆生产。这些因素都可能对纸浆市场带来不确定性。