猜你想问
美湖股份研报核心内容是什么?
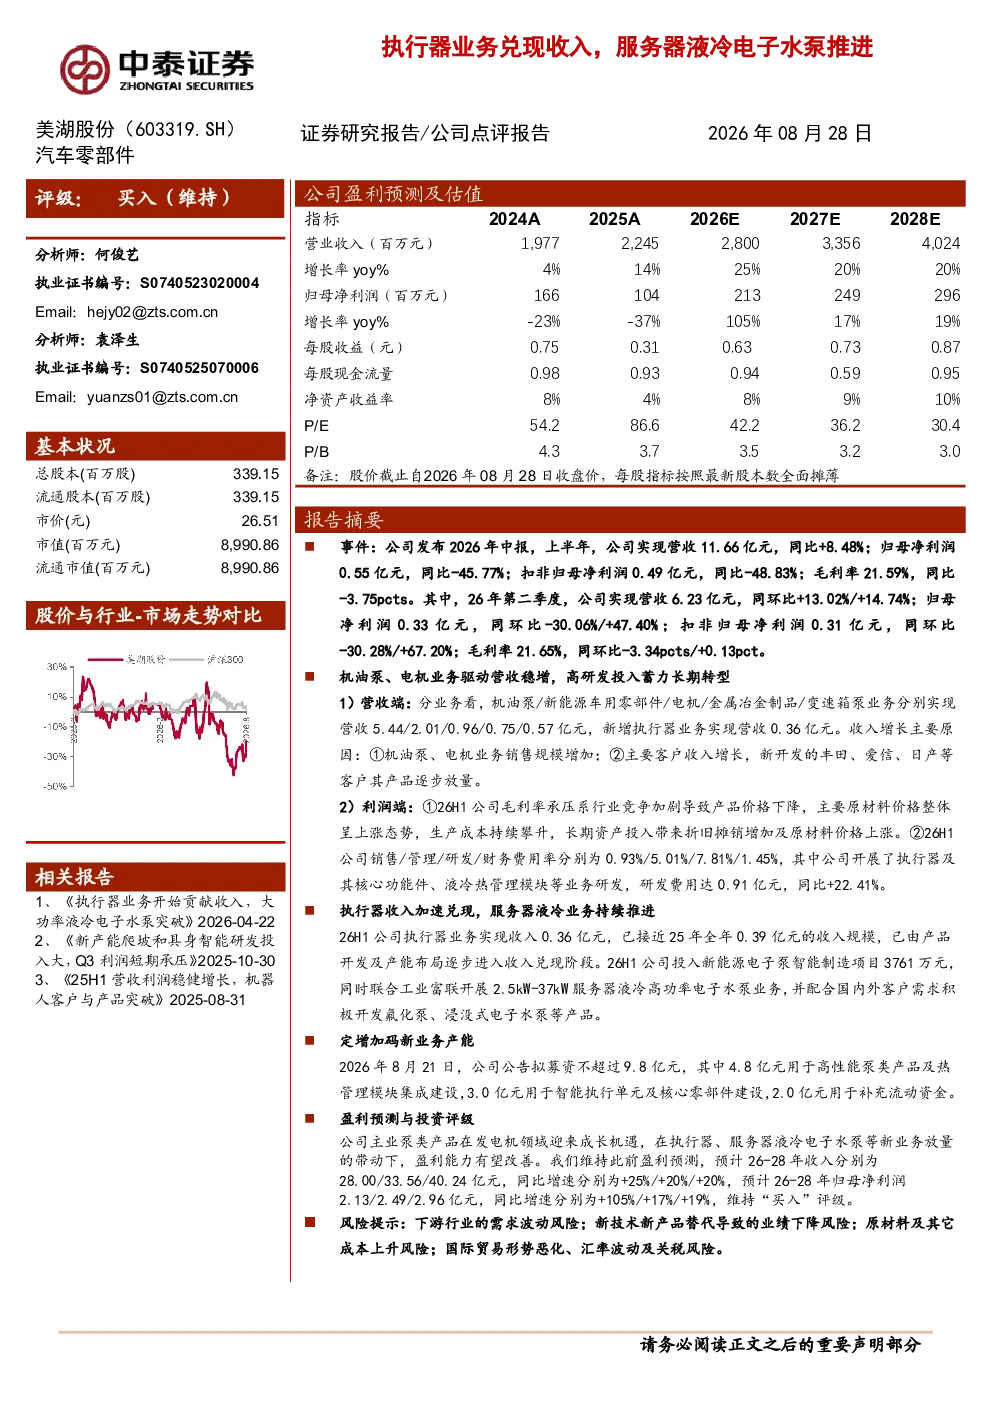
该研报分析美湖股份2026年中报业绩,显示上半年营收11.66亿元(同比+8.48%),归母净利润0.55亿元(同比-45.77%)。公司业务结构包括机油泵、新能源车用零部件、电机等,新增执行器业务收入0.36亿元,进入收入兑现阶段。服务器液冷业务方面,公司投入新能源电子泵智能制造项目,联合工业富联开展服务器液冷电子水泵业务。
汽车零部件赛道发展趋势如何?
汽车零部件赛道中,新能源车用零部件增长迅速,传统油泵业务面临价格下降和成本上涨压力。行业竞争加剧,企业需通过技术创新和产能扩张提升竞争力。美湖股份的执行器业务和服务器液冷业务是未来发展方向,反映行业向智能化、热管理方向演进。
研报重点分析了美湖股份的哪些方面?
研报重点分析了美湖股份的业绩表现、业务结构及增长驱动因素。公司机油泵和电机业务受益于主要客户产品放量,但利润端受原材料成本和折旧摊销影响。执行器业务进入收入兑现阶段,服务器液冷业务与工业富联合作开发新产品,产能扩张计划拟募资9.8亿元。
当前汽车零部件市场现状如何?
当前汽车零部件市场呈现结构性分化,传统油泵业务竞争激烈,价格压力明显,而新能源相关零部件需求旺盛。美湖股份的执行器业务和服务器液冷业务布局符合行业趋势,但需应对原材料成本波动和技术迭代风险。公司通过多元化业务结构提升抗风险能力。
研报提示了哪些风险?
研报提示的主要风险包括下游行业需求波动、新技术替代风险、原材料成本上升风险以及国际贸易及汇率风险。美湖股份面临行业竞争加剧和产品价格下降压力,研发费用增加也对利润端造成影响。公司需关注技术路线变化和供应链稳定性。
你可能感兴趣
华鑫电子蓝思科技拿到nvcodeAI服务器液冷服务器机柜业务汽车玻璃
未知机构2025-12-11
新能源业务持续推进,入局液冷服务器等新领域
财通证券2026-02-11
东北电子比亚迪电子AI服务器业务更新液冷产品预计下半年出货当前估值较低重
未知机构2025-08-31
长江汽车 液冷Tier2核心元器件国产化加速看好电子水泵板式换热器国产化机遇
未知机构2026-07-14
飞龙股份液冷细分赛道龙头电子水泵迎来爆发安全边界1主业2
未知机构2025-12-18
飞龙股份液冷电子水泵产业化进展
未知机构2026-08-02
长江汽车 AI一课系列第四课液冷加速放量如何看待电子水泵环节汽车投资机会
未知机构2026-09-10
DBDZ 服务器液冷板块重点推荐 短期超跌反弹 Q3业绩兑现预期 建议重点配置
未知机构2026-08-13
26Q1收入保持增长,机器人+液冷业务快速推进
交运设备华安证券2026-05-08
长江电子杨洋团队服务器液冷消费电子公司新机遇AI算力爆发驱
未知机构2026-03-18