猜你想问
研报提示了哪些风险?
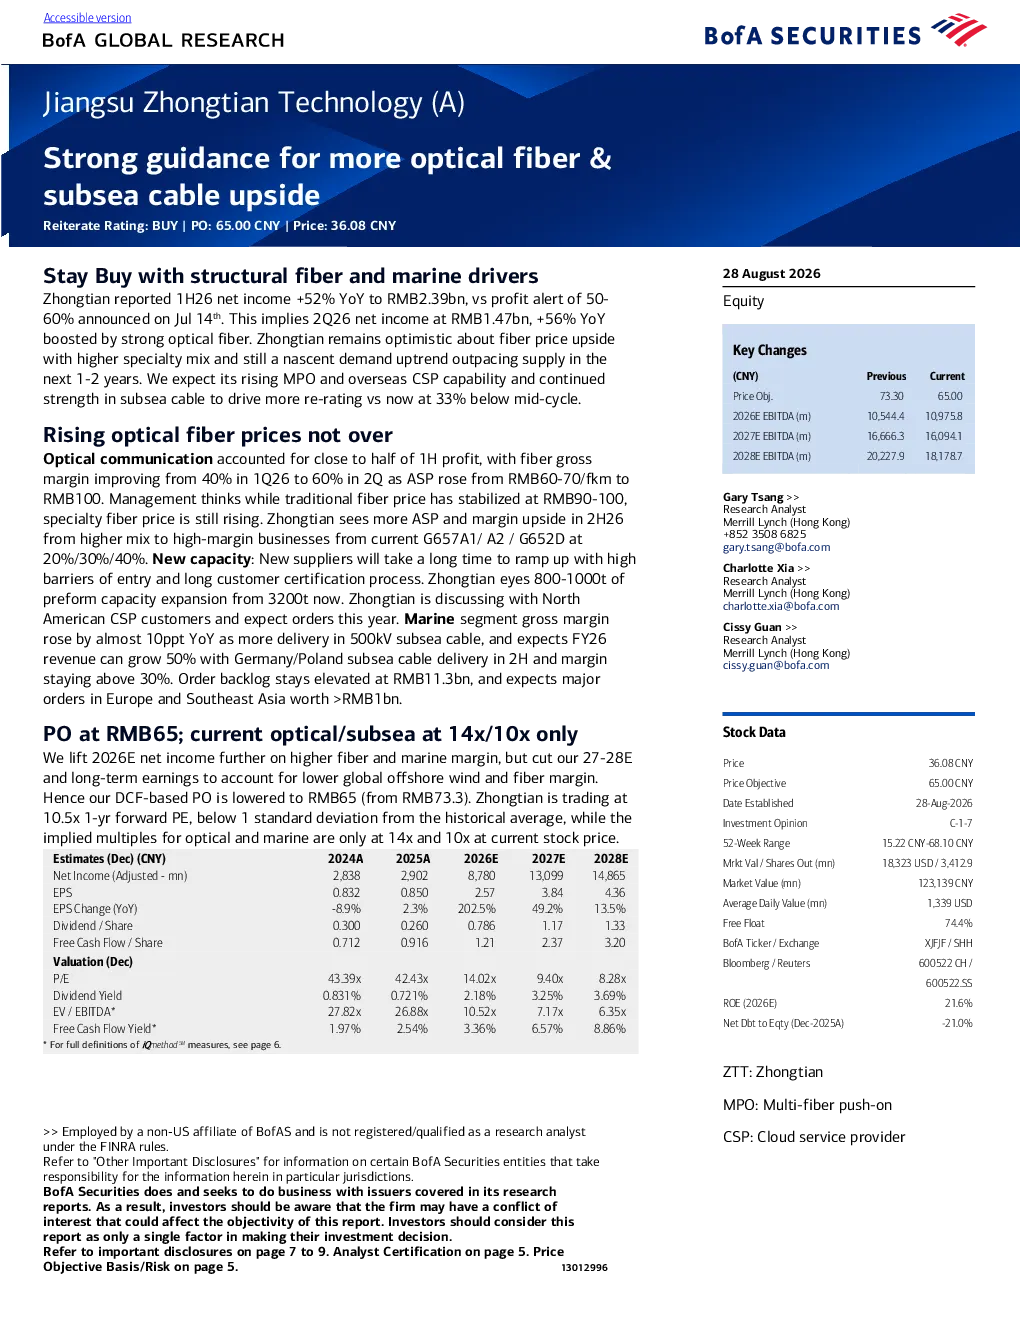
研报提示了中天科技未来面临的风险。首先,全球海上风电和光纤利润率预计将下降50%,这可能导致公司2027-28年的盈利预期下调。其次,尽管公司重申“买入”评级,预计2026年利润率将达到48%/32%,但DCF估值目标被下调至65元人民币(此前为73.3元)。当前市盈率为10.5倍(1年期前瞻),低于历史均值1个标准差,而光学和海洋业务的隐含市盈率在当前股价下仅为14倍和10倍。此外,光纤行业正经历结构性变化,特种光纤需求增长迅速,传统光纤价格趋于稳定,这可能带来供应链调整和市场竞争加剧的风险。海缆业务方面,虽然毛利率同比增长近10个百分点,但需关注订单交付和利润率维持的稳定性。订单backlog维持在高水平,达113亿元人民币,但若市场需求变化或竞争加剧,可能影响公司业绩表现。因此,投资者需关注全球市场波动和行业竞争风险,以及公司产能扩张和客户拓展的执行情况。
你可能感兴趣
ZX泰和新材下游光纤光缆翻倍暴涨高端AI航空航天海底电缆都要用对位
未知机构2026-02-13
东方电缆VS中天海缆:2021年9月跟踪,海底电缆产业深度梳理
公用事业并购优塾2021-09-01
中天科技(600522)2025 年报及 2026 年一季报点评:业绩高增,光纤、海缆带动利润提升
华创证券2026-05-17
海缆光电缆强劲增长,三大业务受益于新基建
信息技术中泰证券2020-03-17
美银调研中天科技光纤还能涨两年新产能担忧纯属杞人忧天
未知机构2026-07-07
hcdx中天科技光纤利润贡献比较超预期 20260714
未知机构2026-07-14
中天科技快评 业绩符合预期 光纤海缆双轮驱动
未知机构2026-07-14
中天科技:5G时代下光纤光缆的新变革-电话会议纪要
国泰君安证券2017-02-15
中天科技:完善产业链布局,光纤光缆行业地位增强
信息技术东兴证券2024-08-30
长江电新通信中天科技光纤涨价业绩弹性超预期重点推荐1
未知机构2026-03-12