猜你想问
这份研报主要分析了什么内容?
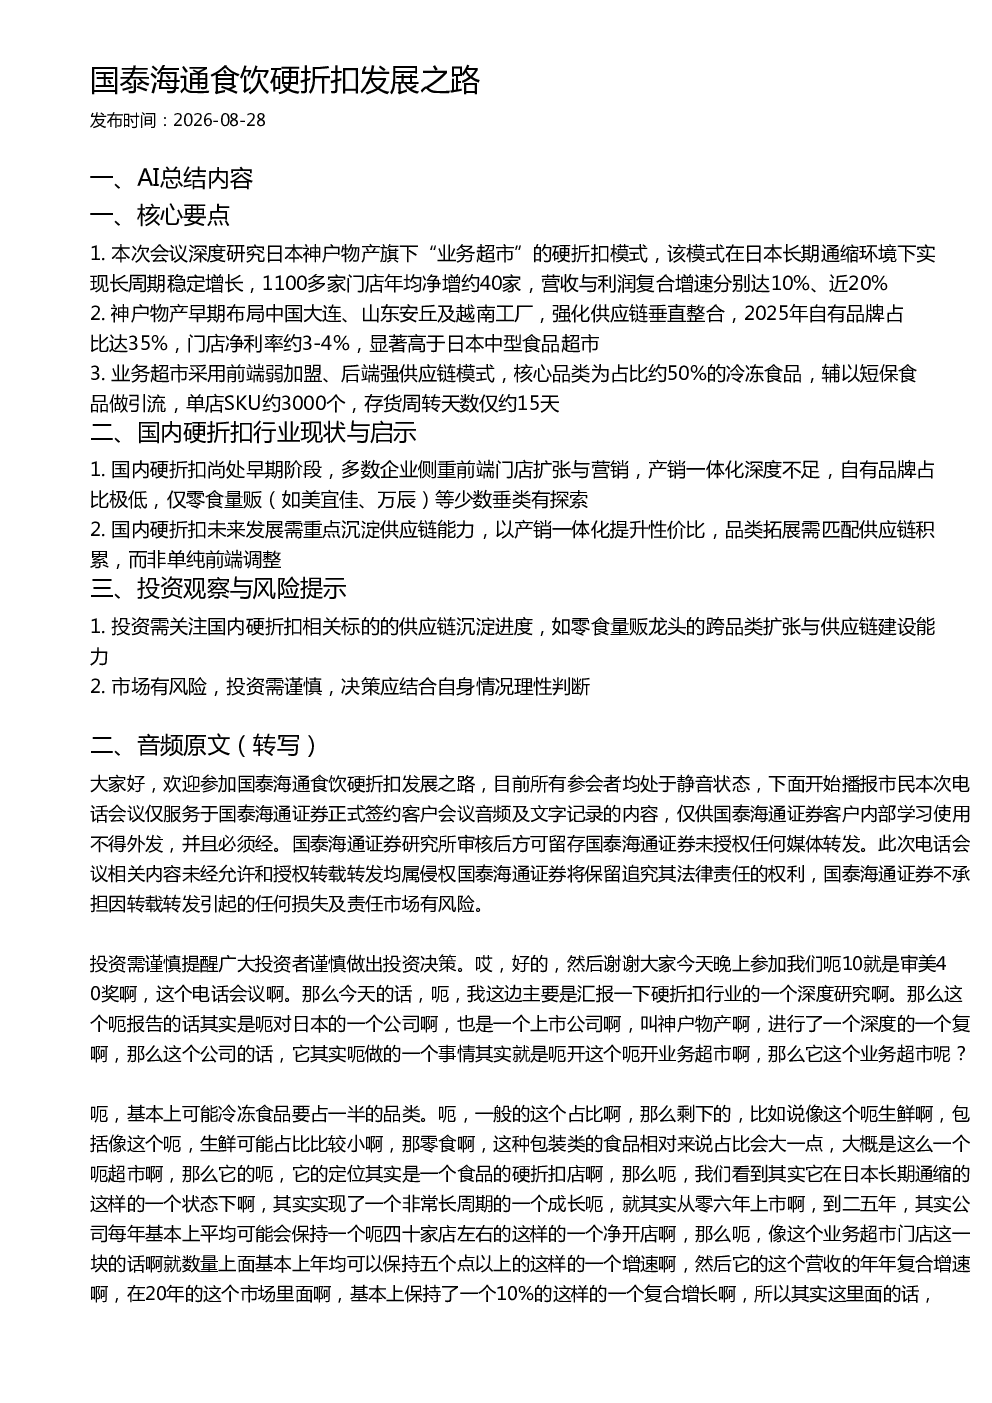
这份研报主要分析了日本神户物产旗下的业务超市硬折扣模式,包括其发展历程、供应链布局、商业模式、盈利能力以及产品策略。报告指出,神户物产在日本长期通缩环境下实现了长周期稳定增长,其核心在于产销一体化的供应链布局和高效运营模式。此外,报告还探讨了该模式对国内硬折扣行业发展的启示,指出国内行业尚处早期阶段,未来发展需重点沉淀供应链能力,以产销一体化提升性价比,品类拓展需匹配供应链积累。
国内硬折扣行业的发展趋势如何?
国内硬折扣行业尚处于早期阶段,多数企业侧重前端门店扩张与营销,产销一体化深度不足,自有品牌占比极低。未来发展重点在于沉淀供应链能力,通过产销一体化提升性价比。品类拓展需要匹配供应链的积累,而非单纯前端调整。报告建议关注国内硬折扣相关标的的供应链沉淀进度,如零食量贩龙头的跨品类扩张与供应链建设能力。
报告重点分析了神户物产的哪些方面?
报告重点分析了神户物产的供应链布局、商业模式和盈利能力。供应链方面,神户物产早期在中国大连、山东安丘及越南设厂,强化垂直整合,2025年自有品牌占比达35%。商业模式上,采用前端弱加盟、后端强供应链模式,核心品类为冷冻食品,辅以短保食品引流,单店SKU约3000个,存货周转天数仅约15天。盈利能力方面,门店净利率约3-4%,显著高于日本中型食品超市。
国内硬折扣市场的现状如何?
国内硬折扣市场尚处于早期阶段,多数企业侧重门店扩张和营销,而产销一体化深度不足,自有品牌占比极低。目前,仅零食量贩等少数垂类企业有相关探索。报告指出,国内硬折扣行业未来发展需重点沉淀供应链能力,通过产销一体化提升性价比,品类拓展需匹配供应链积累,而非单纯前端调整。
研报中有哪些风险提示?
研报中的风险提示主要强调市场有风险,投资需谨慎。报告建议投资者在做出决策时应结合自身情况理性判断。此外,报告还提醒关注国内硬折扣相关标的的供应链沉淀进度,如零食量贩龙头的跨品类扩张与供应链建设能力,以评估其发展潜力。