猜你想问
本周四大主动量化组合的表现如何?
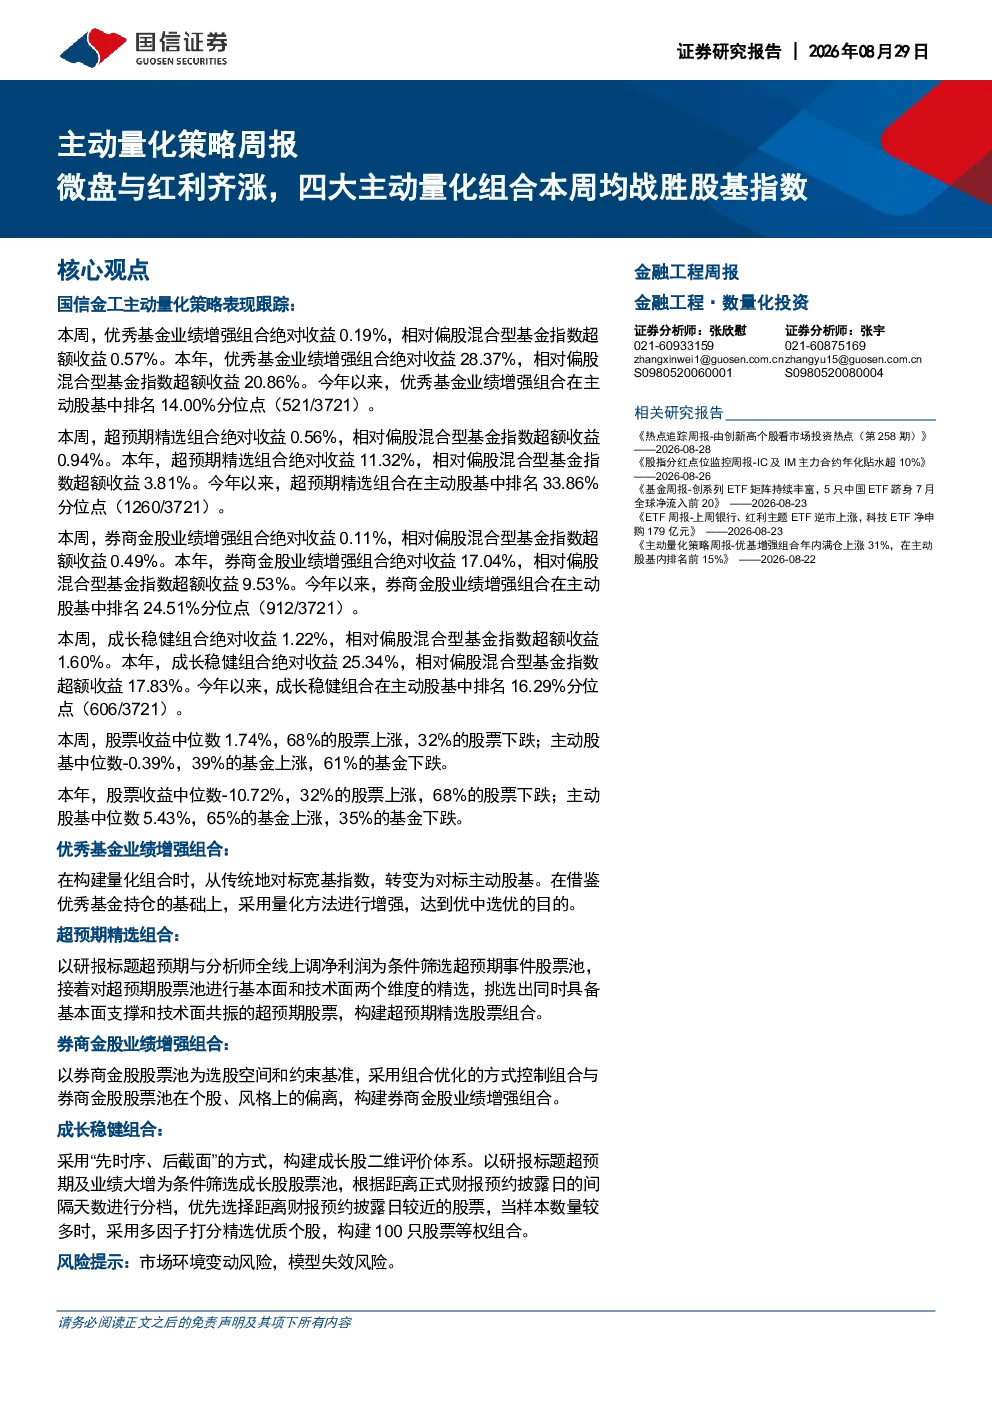
本周,国信金工的四大主动量化组合均战胜了偏股混合型基金指数。其中,成长稳健组合超额收益最高,达到1.60%;超预期精选组合超额收益次之,为0.94%。其他组合如优秀基金业绩增强组合、券商金股业绩增强组合也均取得了正超额收益,分别达到0.57%和0.49%。这些组合的优异表现显示了主动量化策略在当前市场环境下的有效性。
这些量化策略的主要特点是什么?
这些量化策略各有侧重。优秀基金业绩增强组合对标主动股基中位数,借鉴优秀基金持仓并量化增强;超预期精选组合筛选超预期事件股票池,进行基本面和技术面双层优选;券商金股业绩增强组合以券商金股股票池为基准,进行组合优化精选;成长稳健组合采用“先时序、后截面”方式构建成长股评价体系,优先选择距离财报预约披露日较近的股票。这些策略通过不同的方法捕捉市场机会,实现超额收益。
主动量化策略在行业发展趋势中扮演什么角色?
主动量化策略在当前金融市场中扮演着重要角色。随着大数据和人工智能技术的发展,量化策略能够更高效地分析市场数据,发现投资机会。主动量化策略通过模型优化和动态调整,能够适应不同的市场环境,提供稳定的超额收益。未来,随着技术的进一步发展,主动量化策略有望在行业中发挥更大的作用。
当前市场环境下,主动量化策略的优势是什么?
在当前市场环境下,主动量化策略具有多方面的优势。首先,量化策略能够快速处理大量数据,做出更精准的投资决策;其次,量化策略可以避免情绪化交易,保持纪律性;此外,通过模型优化,量化策略能够适应不同的市场环境,实现稳定的超额收益。这些优势使得主动量化策略在当前市场中具有竞争力。
投资这类策略需要关注哪些风险?
投资主动量化策略需要关注市场环境变动风险和模型失效风险。市场环境的变化可能导致策略的有效性下降,而模型的失效则可能导致投资损失。因此,投资者需要密切关注市场动态,定期评估策略的有效性,并根据市场变化及时调整策略。此外,投资者还需要了解策略的风险收益特征,合理配置资产,以降低投资风险。