猜你想问
Workday 2Q27业绩报告主要说了什么?
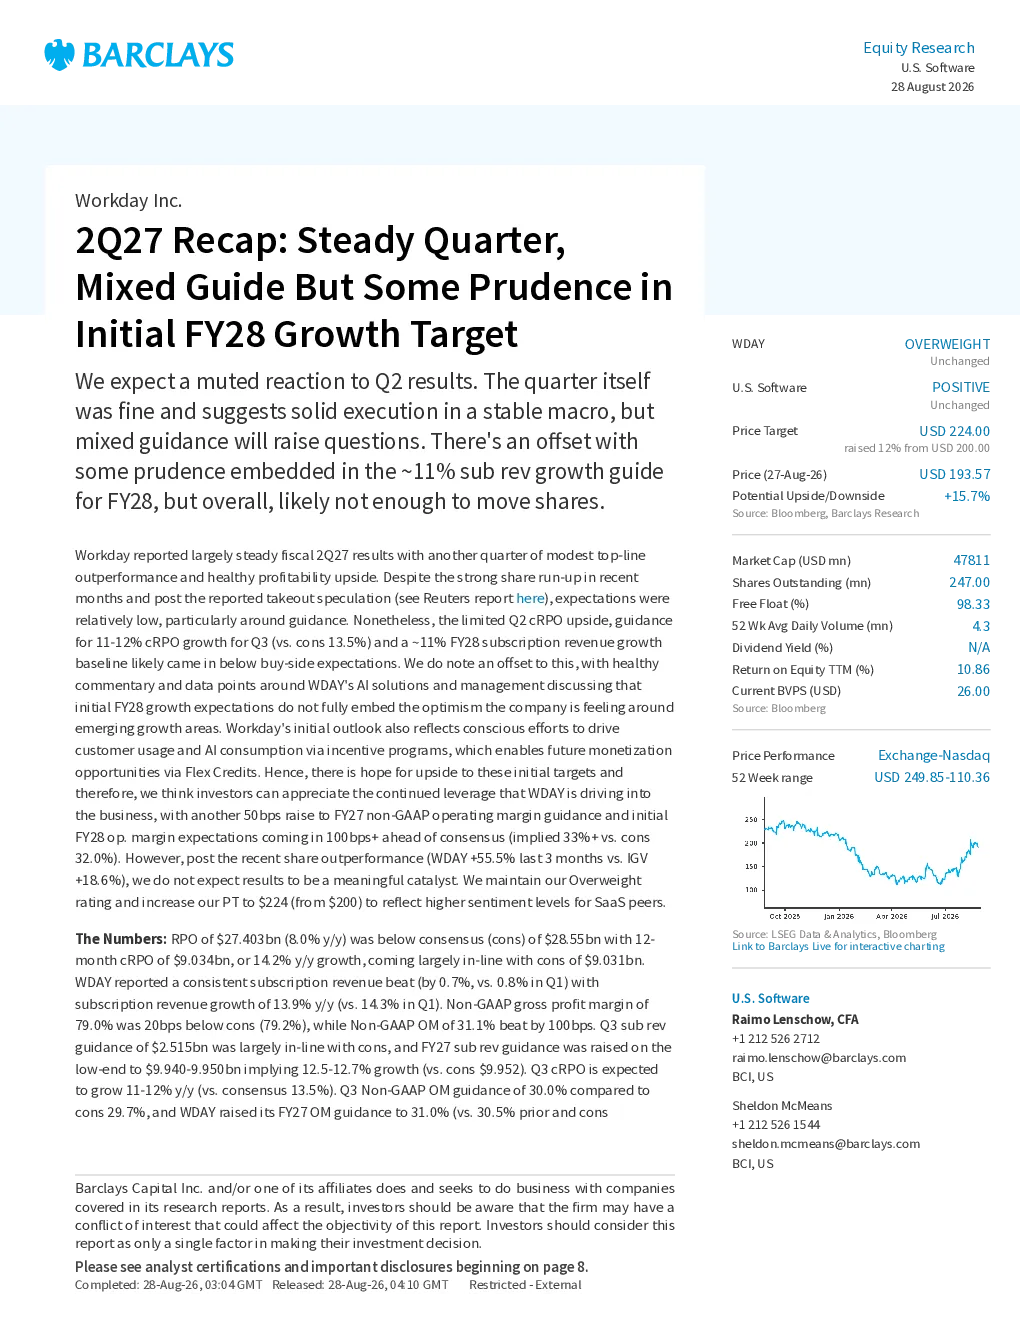
Workday 在 2027 年第二季度发布了稳定的业绩,收入略好于预期,盈利能力显著超出预期。利润率的提升来自于收入超预期和持续的成本控制。管理层强调了在各个地区的执行情况,特别是在北美地区,大型企业表现强劲。报告的重点是 Workday 新兴的 AI 解决方案和新的增长动力。管理层提供了积极的数据点,包括 AI 产品收入接近 6 亿美元,并且有超过 5,500 家客户正在使用 Workday 的有机代理。Workday 还积极评价了 Flex Credits 的早期采用情况,并在第二季度有 200 家客户注册了 Flex Credits。管理层还提高了 2027 财年非 GAAP 营业利润率指引至 31%,并预计 2027 财年营业利润率将至少提高 200 个基点(隐含 33% 对比共识 32%)。此外,管理层还提到了关于 AI 采用的健康数据点,超过 5,500 家客户正在使用 Workday 的一个或多个有机代理,与上一季度相比增长了超过 35%。
Workday 所属赛道的发展趋势如何?
Workday 所属的 SaaS 赛道持续受益于企业数字化转型的需求。AI 技术的融合正成为 SaaS 行业的重要增长点,Workday 通过推出 AI 解决方案,如 AI 产品收入接近 6 亿美元,并超过 5,500 家客户使用其有机代理,展现了在该领域的领先地位。同时,Flex Credits 的早期采用情况也表明市场对 Workday 创新产品的认可。未来,SaaS 行业将继续向智能化、个性化方向发展,Workday 的 AI 战略有望进一步巩固其市场地位。
这份报告最值得关注的分析方向是什么?
这份报告最值得关注的方向是 Workday 在 AI 解决方案上的布局和成效。管理层强调 AI 产品收入接近 6 亿美元,且有机代理用户数大幅增长超过 35%,显示出 AI 技术在 Workday 业务中的深度融合与市场接受度。此外,Flex Credits 的早期采用情况也反映了 Workday 创新能力的市场验证。这些数据点不仅体现了 Workday 的技术前瞻性,也为公司未来的增长提供了强劲动力,是理解 Workday 新兴增长动力的关键。
当前 Workday 市场处于什么状态?
当前 Workday 市场表现稳健,但面临一定的挑战。一方面,公司收入和盈利能力超出预期,AI 解决方案表现亮眼,展现出较强的增长潜力。另一方面,第三季度 cRPO 增长指引低于市场预期,总收入增长也未能达到预期水平,且 2028 财年订阅收入增长指引低于公司中期目标。这些数据反映出市场对 Workday 未来增长速度的审慎态度,同时,AI 采用的健康数据点也提供了积极的信号,表明公司在技术创新和市场拓展方面仍具优势。
这份报告提示了哪些风险?
这份报告提示的主要风险在于业绩指引的审慎性。第三季度 cRPO 增长指引低于市场预期,总收入增长也未能达到预期,这可能影响投资者对公司未来业绩的预期。此外,2028 财年订阅收入增长指引低于 Workday 的 12-15% 的中期增长目标,反映出市场对公司增长速度的担忧。虽然 AI 解决方案表现亮眼,但收入增长不及预期也表明公司在扩大市场份额和提升收入速度方面仍面临挑战。这些因素可能影响 Workday 的市场估值和投资者信心。