猜你想问
龙湖集团上半年运营服务增长情况如何?
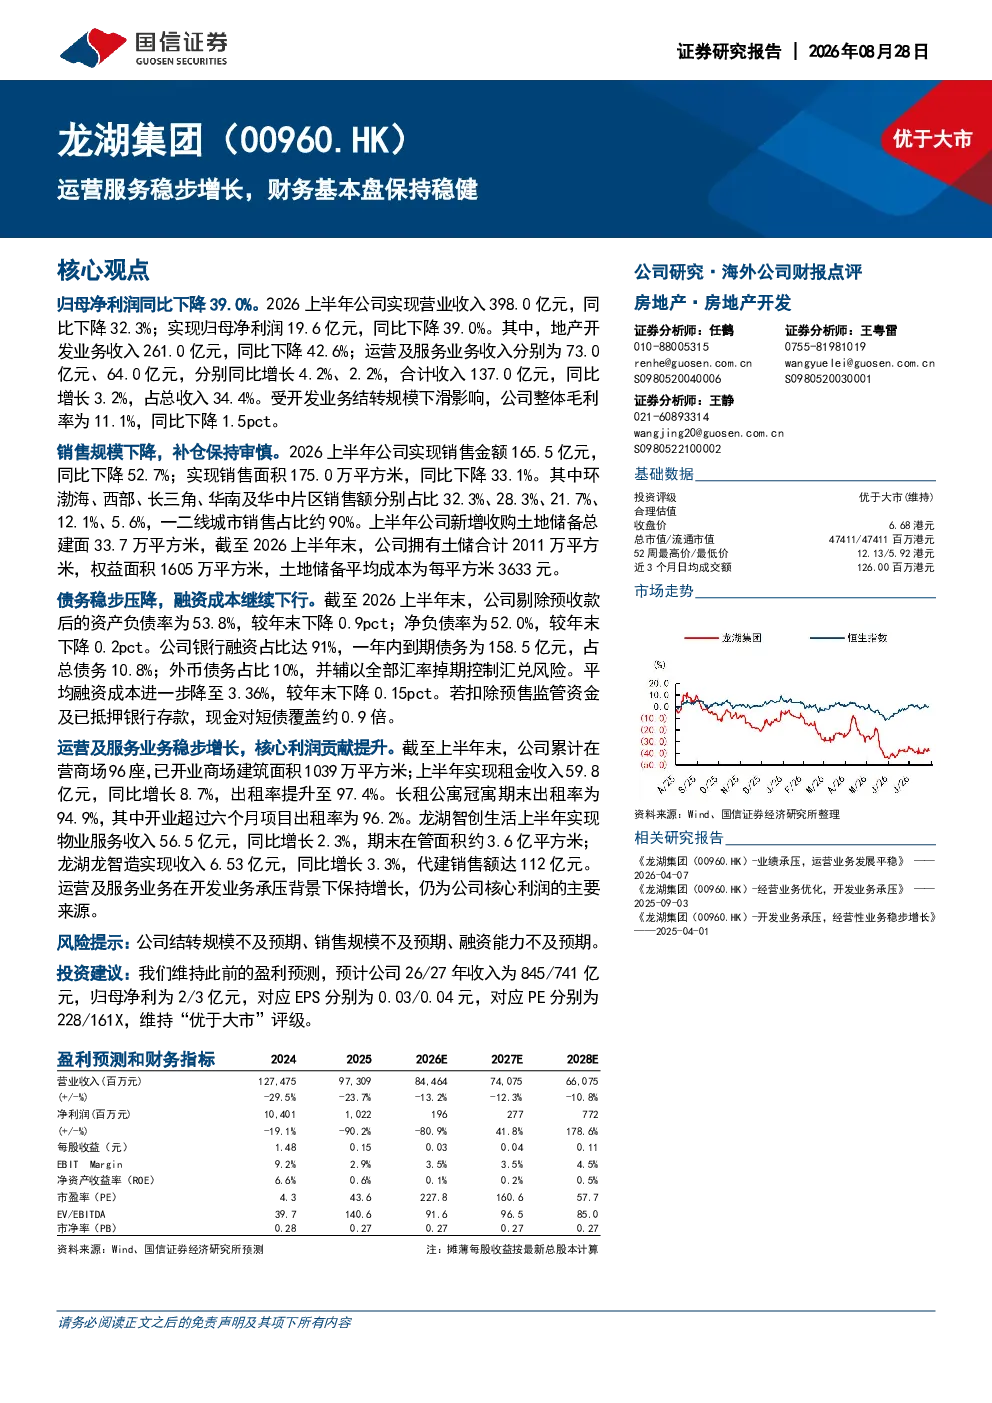
公司上半年运营服务稳步增长,运营及服务业务收入137.0亿元,同比增长3.2%。其中租金收入59.8亿元,同比增长8.7%;物业服务收入56.5亿元,同比增长2.3%。这表明公司在地产开发业务承压背景下,运营业务表现良好,核心利润贡献提升,出租率表现良好。
龙湖集团财务状况如何?
公司财务基本盘保持稳健。剔除预收款后的资产负债率为53.8%,净负债率为52.0%。银行融资占比91%,平均融资成本为3.36%。债务稳步压降,融资成本继续下行,现金流状况良好,显示出公司较强的财务韧性。
当前房地产市场发展趋势如何?
当前房地产市场受多重因素影响,销售规模普遍下滑。龙湖集团上半年销售金额165.5亿元,同比下降52.7%;销售面积175.0万平方米,同比下降33.1%。但一二线城市销售占比约90%,市场结构性分化明显。企业普遍保持审慎策略,补仓收购规模较小,注重风险控制。
龙湖集团报告重点分析了哪些方面?
报告重点分析了公司运营服务业务增长情况、财务稳健性以及市场环境下的应对策略。指出运营业务在开发业务承压下仍保持增长,核心利润贡献提升;同时关注公司销售规模下滑、一二线城市销售占比高、新增土地储备审慎等关键点,展现了公司在复杂市场环境下的经营策略。
龙湖集团报告有哪些风险提示?
报告提示的风险主要包括市场环境不确定性带来的销售压力、地产开发业务收入下滑对整体业绩的影响、以及公司销售规模大幅下降可能带来的经营挑战。此外,虽然公司财务基本盘稳健,但高负债率仍需关注,需警惕宏观经济波动对融资环境和现金流的影响。
你可能感兴趣
龙湖集团(00960.HK):运营服务稳步增长,财务基本盘保持稳健
国信证券2026-08-28
有序压降债务保持财务安全,运营及服务业务表现稳健
国盛证券2026-04-15
聚焦基本盘,财务保持稳健
房地产财富证券2019-08-26
债务结构健康,运营稳健发展:龙湖集团2025年年报点评
国泰海通证券2026-03-30
2022年Q1业绩点评:持续保持高质量盈利,长线运营能力保障业绩基本盘
华创证券2022-04-23
绿城服务2025年报点评:业绩保持增长,物管业务基本盘稳固
太平洋证券2026-06-27
业绩预告点评:院线影院基本盘稳健,IP运营百花齐放
文化传媒德邦证券2024-02-01
橡胶管业优势基本盘稳健,纵向拓展材料与装备服务
东吴证券2025-01-27
基本盘稳健,本地服务、新零售、云计算高速增长,疫情不改公司长期发展态势
东吴证券2020-02-15
2023年业绩稳健增长,功率预测服务夯实基本盘
国投证券2024-04-17