猜你想问
中际旭创2026年半年报主要讲了什么内容?
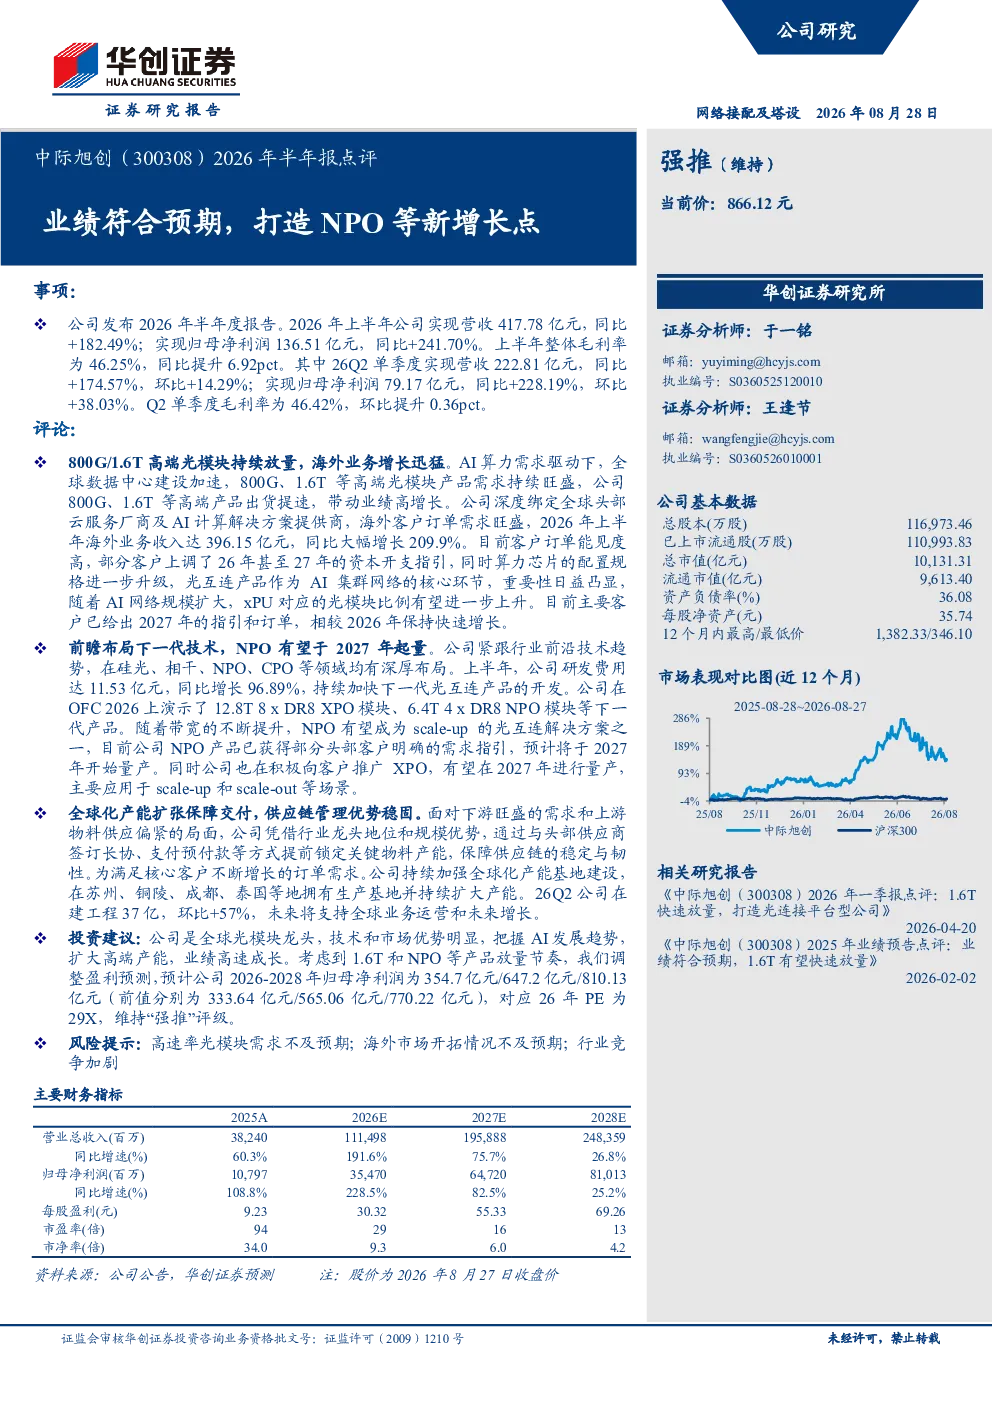
中际旭创2026年半年报显示公司实现营收417.78亿元,同比增长182.49%;归母净利润136.51亿元,同比增长241.70%。报告重点分析了高端光模块放量带来的业绩高增长,海外业务收入达396.15亿元,同比增长209.9%。同时,公司还在硅光、相干、NPO、CPO等领域进行下一代技术布局,上半年研发费用11.53亿元,同比增长96.89%。此外,公司加强全球化产能基地建设,26Q2在建工程37亿元,环比增长57%
光模块行业未来发展趋势如何?
光模块行业未来发展趋势向好,特别是800G/1.6T高端光模块需求旺盛,公司出货提速。随着AI发展趋势,算力芯片配置规格升级,光互连产品重要性提升,xPU对应光模块比例有望上升。公司在硅光、相干、NPO、CPO等领域均有布局,下一代技术如NPO产品预计2027年起量,XPO产品主要应用于scale-up和scale-out场景,行业前景广阔
报告中提到公司重点分析了哪些方面?
报告中重点分析了公司高端光模块放量带来的业绩高增长,海外业务收入显著提升。同时,报告详细介绍了公司在下一代技术如硅光、相干、NPO、CPO等领域的布局,展示了OFC 2026上发布的12.8T 8xDR8 XPO模块、6.4T 4xDR8 NPO模块等。此外,报告还强调了公司加强全球化产能基地建设和供应链稳定措施
当前光模块市场现状如何?
当前光模块市场呈现高速增长态势,特别是800G/1.6T高端光模块需求旺盛,带动行业整体业绩高增长。公司海外业务收入占比高,达396.15亿元,同比增长209.9%,客户订单能见度高,部分客户上调2026年及2027年资本开支指引。行业竞争激烈,但公司在技术和市场优势明显,持续扩大高端产能,市场地位稳固
研报中提示了哪些风险?
研报提示的主要风险包括高速率光模块需求不及预期,可能导致公司业绩增长放缓;海外市场开拓情况不及预期,可能影响收入增长;行业竞争加剧,可能压缩公司利润空间。此外,公司持续加大研发投入和产能扩张,也存在一定的财务风险和运营压力,需密切关注市场变化和行业动态