猜你想问
雅迪控股2026年业绩表现如何?
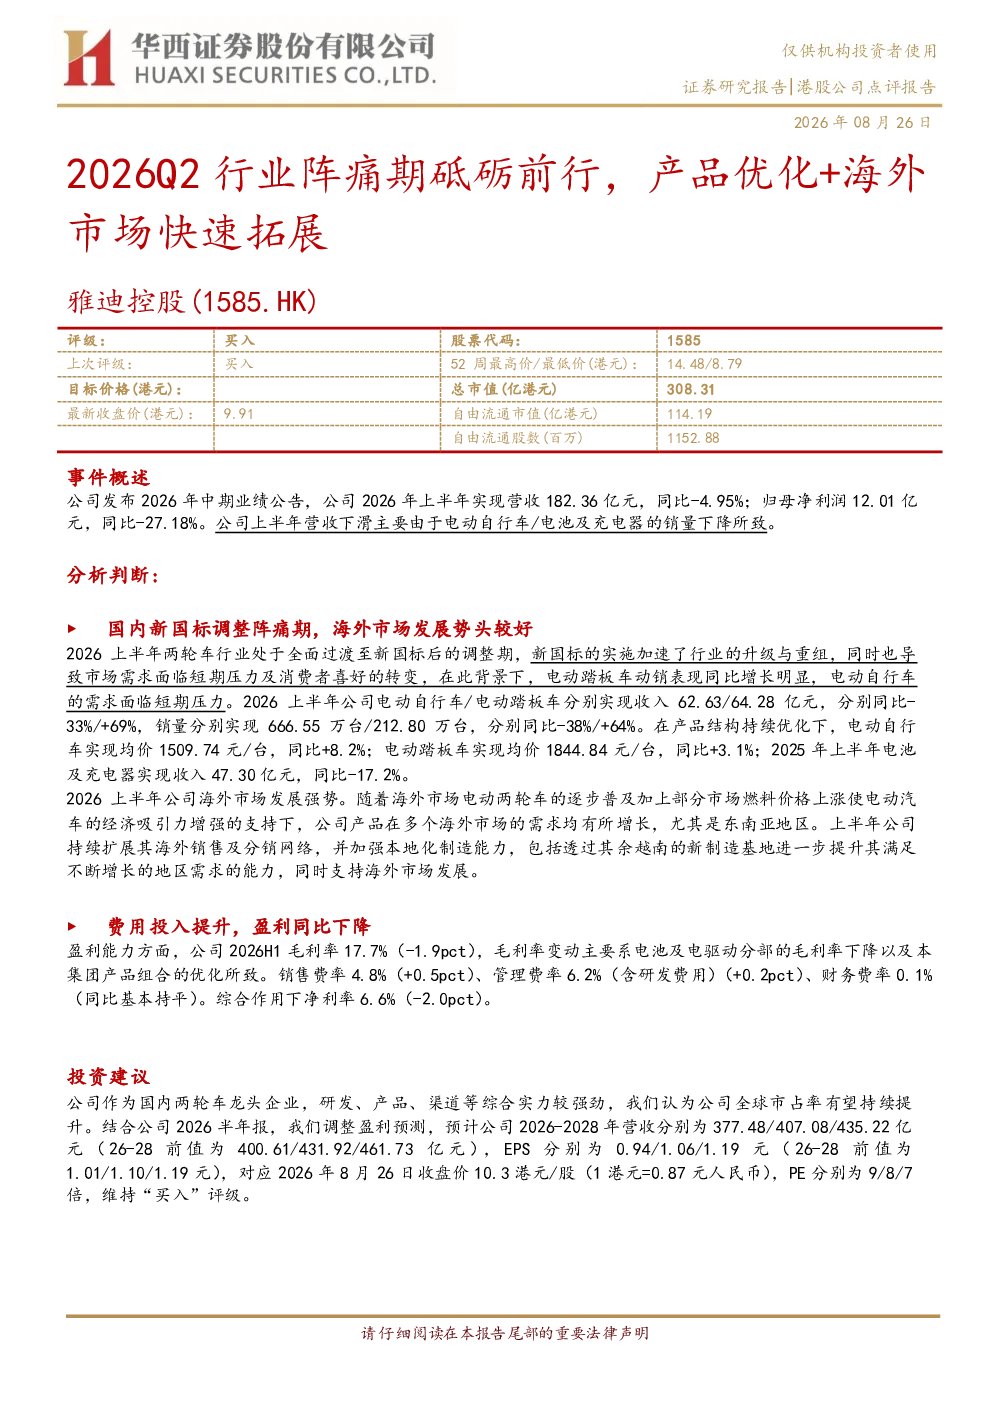
雅迪控股2026年上半年实现营收182.36亿元,同比-4.95%;归母净利润12.01亿元,同比-27.18%。主要原因是电动自行车/电池及充电器销量下降。国内新国标调整导致行业进入调整期,电动自行车需求面临压力,而电动踏板车需求增长明显。海外市场发展强势,尤其在东南亚地区。
电动自行车行业发展趋势如何?
电动自行车行业受新国标调整影响进入调整期,电动自行车销量同比-38%,但电动踏板车销量同比+64%。产品结构优化,电动自行车均价同比+8.2%,电动踏板车均价同比+3.1%。海外市场电动两轮车逐步普及,部分市场燃料价格上涨,公司产品在多个海外市场需求增长,持续扩展销售及分销网络,加强本地化制造能力。
雅迪控股报告重点分析了哪些方面?
报告重点分析了雅迪控股在国内市场受新国标调整影响下的销量变化,电动自行车销量下降而电动踏板车销量增长明显,产品结构优化。同时分析了海外市场发展强势,尤其在东南亚地区,公司持续扩展销售及分销网络,加强本地化制造能力。还分析了费用投入提升对毛利率、销售费率、管理费率和净利率的影响。
当前电动自行车市场现状如何?
当前电动自行车市场处于新国标调整后的阵痛期,国内电动自行车需求面临压力,销量同比下降38%。但电动踏板车需求增长明显,销量同比增长64%。海外市场电动两轮车逐步普及,部分市场因燃料价格上涨,公司产品需求增长,市场前景较好。雅迪控股在国内市场仍保持领先地位,海外市场持续拓展。
雅迪控股研报有哪些风险提示?
研报提示雅迪控股面临的风险包括:1)下游需求不及预期,国内市场受新国标影响仍需时间恢复;2)行业竞争加剧,国内外品牌竞争激烈;3)海外市场开拓不及预期,部分市场政策变化或汇率波动可能影响扩张计划。这些因素可能对公司业绩和未来发展造成不利影响。
你可能感兴趣
2026Q2行业阵痛期砥砺前行,产品优化+海外市场快速拓展
华西证券2026-08-28
业绩符合预期,海外快速拓展雅迪控股01585.HK2025年报点评
华创证券2026-04-15
太阳 广发家电 雅迪控股H1 业绩符合预期 海外快速放量 收购金箭补齐产品矩阵 积极推荐
未知机构2026-08-26
海外教育周报(2018.03.05~03.09):教育板块正处业绩期,动荡中砥砺前行
兴证国际2018-03-12
宏观大类日报:破而后立,市场前行的阵痛期
华泰期货2017-06-14
半导体行业点评报告:半导体设备市场短期趋稳,国产替代砥砺前行
电子设备财通证券2023-06-13
归母净利润增86%,持续专注于产品优化及海外拓展
国信证券2026-06-30
通信行业:中兴积极拓展海外5G市场,移动物联网开始进入规模商用期
信息技术安信证券2017-10-30
优化业务结构,拓展海外市场-2025年半年报点评
国泰海通证券2025-09-16