猜你想问
雅迪控股2026年半年报核心内容是什么?
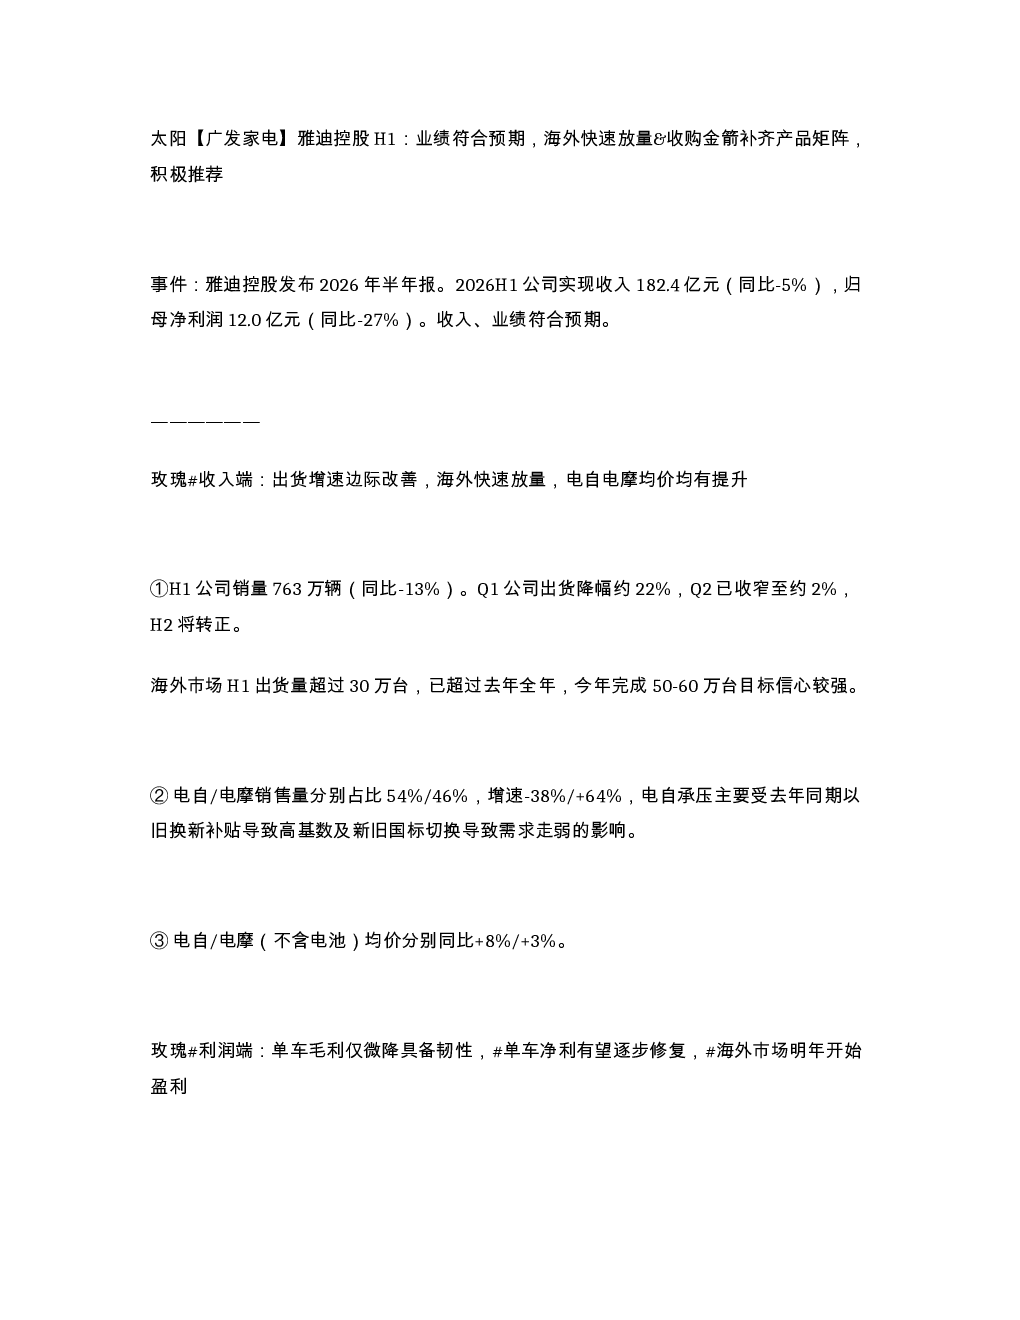
雅迪控股2026年半年报显示,公司实现收入182.4亿元,同比-5%;归母净利润12.0亿元,同比-27%。报告指出收入和业绩符合预期,主要亮点在于海外市场快速放量,H1海外出货量超30万台,已超过去年全年。同时,公司完成对金箭科技集团100%股权的收购,以补齐产品矩阵。报告还分析了国内市场出货量边际改善,以及利润端毛利韧性保持。
电动两轮车行业发展趋势如何?
电动两轮车行业正经历结构性调整,国内市场在政策切换影响下增速放缓,但海外市场成为主要增长动力。雅迪控股半年报显示,其海外出货量已超过去年全年,预计全年目标50-60万台。行业竞争加剧,品牌集中度提升,产品结构向电摩倾斜,电自市场受新旧国标切换影响较大。同时,外卖车等细分市场成为新的增长点,金箭科技的收购正是为了布局这一领域。
雅迪控股半年报重点分析了哪些方向?
雅迪控股半年报重点分析了国内外市场表现、产品结构优化及收购金箭科技的协同效应。报告指出,国内市场Q2出货量降幅收窄,预计H2转正;海外市场快速放量,成为主要增长引擎。产品结构方面,电摩增速显著高于电自,但电自仍是主要收入来源。收购金箭科技将补齐下沉市场及外卖车业务,预计明年并表。报告还强调了公司毛利韧性及海外市场盈利能力改善。
当前电动两轮车市场现状如何?
当前电动两轮车市场呈现国内增速放缓、海外快速扩张的特点。雅迪控股半年报显示,国内市场Q1出货降幅约22%,Q2收窄至约2%,预计H2转正。海外市场表现亮眼,H1出货量超30万台,已超过去年全年,月度出货持续创新高。产品结构上,电摩增速显著高于电自,但电自仍是主要收入来源。行业竞争激烈,品牌集中度提升,头部企业通过海外扩张和产品创新维持竞争优势。
雅迪控股研报有哪些风险提示?
雅迪控股研报提示的主要风险包括国内市场政策不确定性,新旧国标切换可能影响电自短期销量;海外市场面临贸易壁垒、汇率波动及竞争加剧的风险;收购金箭科技后整合效果存在不确定性,且并表时间可能影响短期业绩表现。此外,研发费用提升对短期利润有压力,但长期有助于产品竞争力提升。公司需关注成本控制及海外市场盈利能力的持续改善。