猜你想问
德冠新材的盈利能力如何?
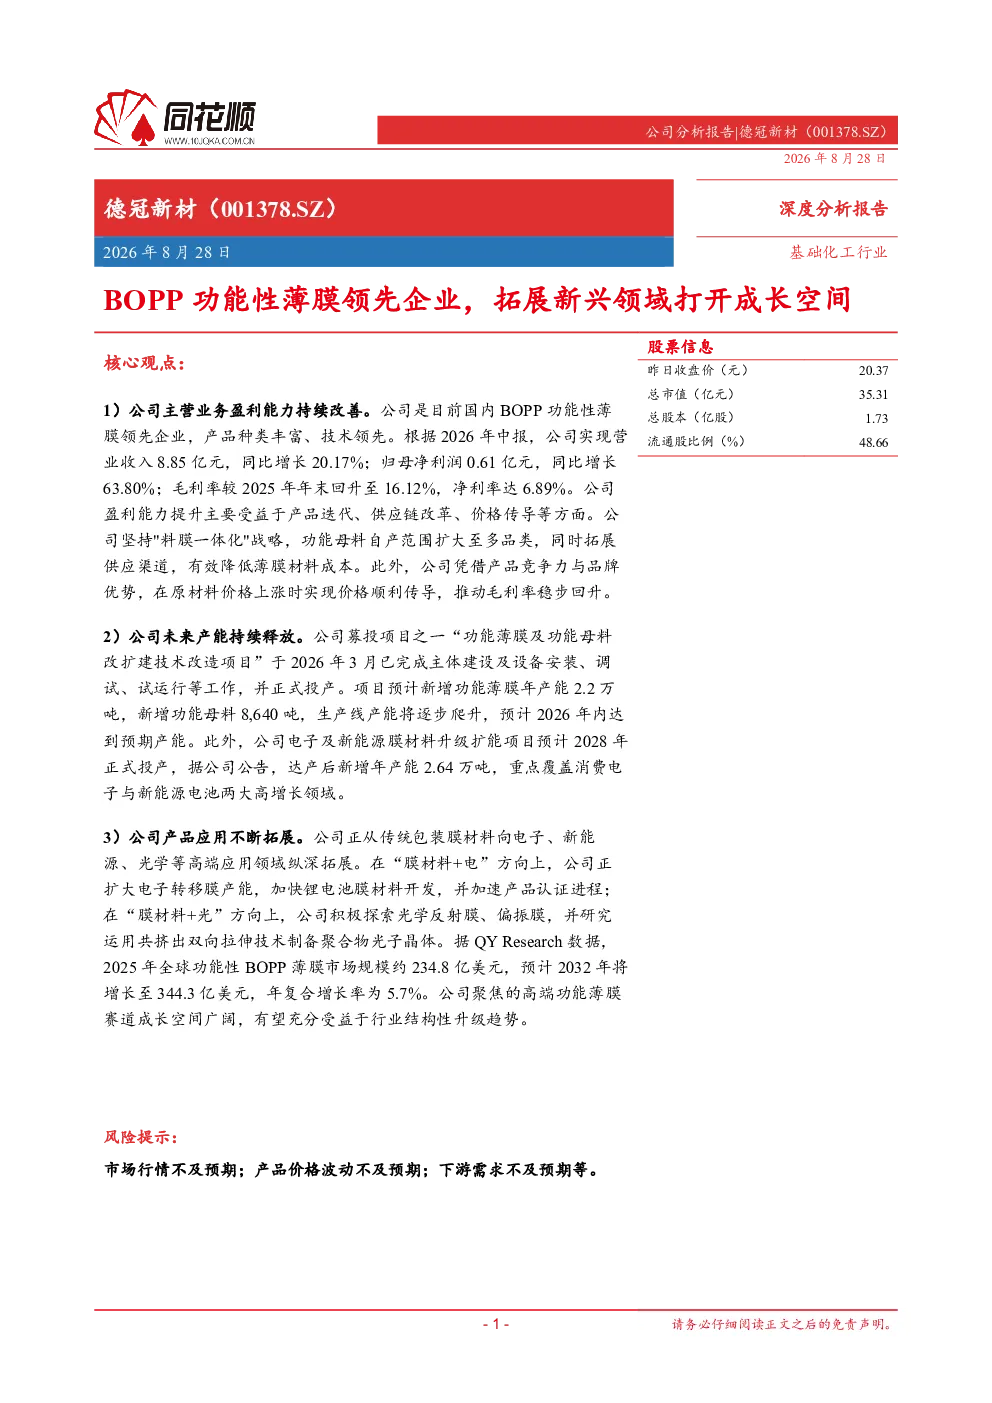
德冠新材作为国内BOPP功能性薄膜领先企业,盈利能力持续改善。2026年中报显示,公司实现营业收入8.85亿元(同比增长20.17%),归母净利润0.61亿元(同比增长63.80%)。毛利率回升至16.12%,净利率达6.89%。盈利能力提升主要受益于产品迭代、供应链改革、价格传导等方面。
德冠新材未来产能规划是什么?
德冠新材未来产能持续释放。公司募投项目“功能薄膜及功能母料改扩建技术改造项目”于2026年3月投产,新增功能薄膜年产能2.2万吨,功能母料8,640吨。电子及新能源膜材料升级扩能项目预计2028年投产,新增年产能2.64万吨,覆盖消费电子与新能源电池领域。
德冠新材的产品应用拓展方向有哪些?
德冠新材产品应用不断拓展,从传统包装膜材料向电子、新能源、光学等高端应用领域发展。在“膜材料+电”方向,扩大电子转移膜产能,加快锂电池膜材料开发;在“膜材料+光”方向,探索光学反射膜、偏振膜等。公司已具备批量生产电子转移膜的技术能力,锂电池绝缘膜已实现小批量交付并持续推进送样认证。
德冠新材的市场现状如何?
德冠新材是国内功能性BOPP薄膜龙头,聚焦高端功能薄膜赛道。2025年全年营业收入14.78亿元,其中功能薄膜12.88亿元(87.17%)。功能薄膜产能14.72万吨/年(利用率86.61%),功能母料产能4.50万吨/年(利用率67.41%)。公司财务稳健,成长路径清晰,有望受益于行业结构性升级趋势。
德冠新材面临哪些风险?
德冠新材面临市场行情不及预期、产品价格波动不及预期、下游需求不及预期等风险。公司需关注市场环境变化,加强供应链管理,提升产品竞争力,以应对潜在的市场波动和需求变化。
你可能感兴趣
公司首次覆盖报告:国内领先光学平台型企业,新兴领域打开成长空间
电子设备开源证券2024-07-29
福莱新材(605488.SH)首次覆盖报告:功能性涂布复合材料主业不断夯实,柔性传感器打开成长空间
有色金属西部证券2026-09-03
深度研究报告:智能物流领先企业,双向拓展打开成长空间
信息技术东吴证券2017-09-13
首次覆盖报告:电力信息化领先企业,拓展新业务打开未来增长空间
西部证券2023-05-24
深度研究报告:3C自动化设备领先企业,积极拓展新兴领域
华创证券2025-05-22
2023年一季报点评:下游需求逐步回暖,新兴领域拓展打开成长空间
华创证券2023-04-25
2022年中报点评:业绩韧性十足,新兴领域拓展加速助力打开未来成长空间
电子设备民生证券2022-08-13
信德新材深度报告:负极包覆材料龙头,纵向延伸产业链打开成长空间受
未知机构2022-11-08
深度研究报告:全球PCB刀具领先企业,多方向拓展打开公司成长曲线
华创证券2024-01-29
数控机床领先企业,产品升级+出海拓展+产能扩张打开成长空间
国投证券2024-06-19