猜你想问
舜宇光学科技2026年二季度财报主要业绩数据有哪些?
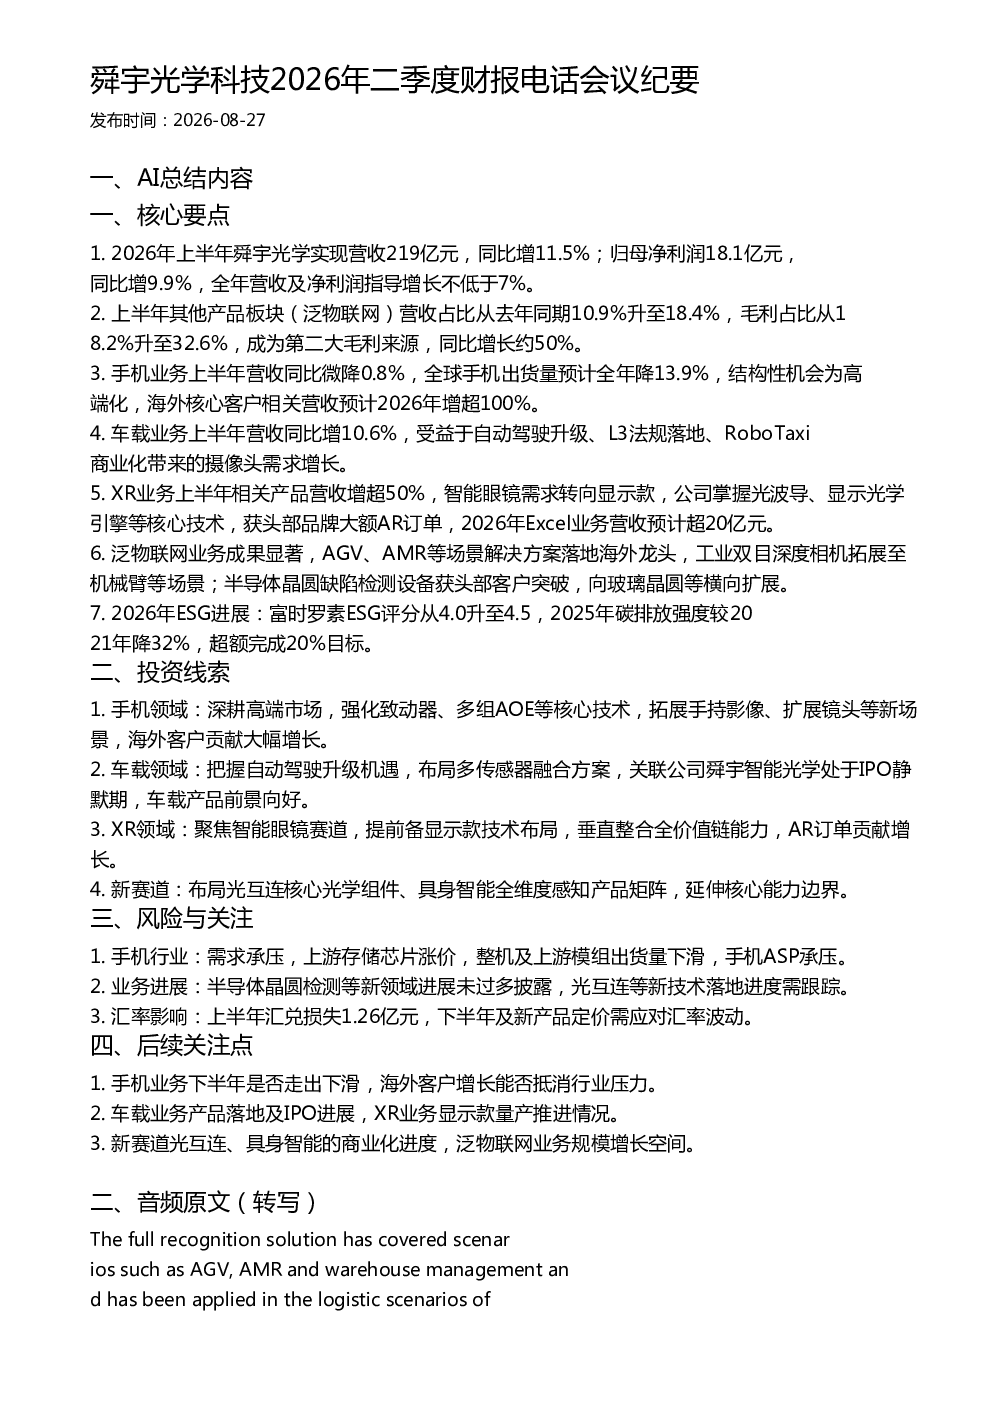
2026年上半年舜宇光学实现营收219亿元,同比增11.5%;归母净利润18.1亿元,同比增9.9%,全年营收及净利润指导增长不低于7%。其他产品板块(泛物联网)营收占比升至18.4%,毛利占比升至32.6%,同比增长约50%。手机业务营收同比微降0.8%,车载业务营收同比增10.6%,XR业务相关产品营收增超50%
舜宇光学科技各业务板块发展情况及未来趋势如何?
手机业务结构性机会为高端化,海外核心客户相关营收预计2026年增超100%;车载业务受益于自动驾驶升级、L3法规落地、RoboTaxi商业化,上半年营收同比增10.6%;XR业务聚焦智能眼镜赛道,上半年相关产品营收增超50%,获头部品牌大额AR订单,2026年Excel业务营收预计超20亿元;泛物联网业务成果显著,AGV、AMR等场景解决方案落地海外龙头,半导体晶圆缺陷检测设备获头部客户突破
舜宇光学科技报告中的投资机会点集中在哪些领域?
投资机会点集中在手机领域的高端市场深耕、车载领域的自动驾驶升级机遇、XR领域的智能眼镜赛道聚焦以及新赛道的光互连核心光学组件、具身智能全维度感知产品矩阵布局。公司强化致动器、多组AOE等核心技术,拓展手持影像、扩展镜头等新场景,海外客户贡献大幅增长,把握多传感器融合方案布局,垂直整合全价值链能力,延伸核心能力边界
当前市场环境下,舜宇光学科技面临哪些挑战和风险?
手机行业需求承压,上游存储芯片涨价,整机及上游模组出货量下滑,手机ASP承压;业务进展方面,半导体晶圆检测等新领域进展未过多披露,光互连等新技术落地进度需跟踪;汇率影响方面,上半年汇兑损失1.26亿元,下半年及新产品定价需应对汇率波动
舜宇光学科技后续需要重点关注哪些方面?
后续需关注手机业务下半年是否走出下滑,海外客户增长能否抵消行业压力;车载业务产品落地及IPO进展,XR业务显示款量产推进情况;新赛道方面需关注光互连、具身智能的商业化进度,泛物联网业务规模增长空间
你可能感兴趣
Bavarian Nordic AS 2026年二季度及上半年财报电话会议纪要
未知机构2026-08-22
万代制药2026年二季度财报电话会议纪要
未知机构2026-08-06
美国先锋公司2026年二季度财报电话会议纪要
未知机构2026-08-11
DPC Dash 2026年二季度财报电话会议纪要
未知机构2026-08-27
Absa Group Limited 2026年二季度财报电话会议纪要
未知机构2026-08-19
Montea Comm VA MONSF 2026年二季度财报电话会议纪要
未知机构2026-08-21
阳光白银矿业2026年二季度财报电话会议纪要
未知机构2026-08-13
Alpha Teknova 2026年二季度财报电话会议纪要
未知机构2026-08-06
Thungela Resources 2026年二季度财报电话会议纪要
未知机构2026-08-18
Yatsen Holding Limited YSG 2026年二季度财报电话会议纪要
未知机构2026-09-02