猜你想问
DPC Dash 2026年二季度财报核心内容有哪些?
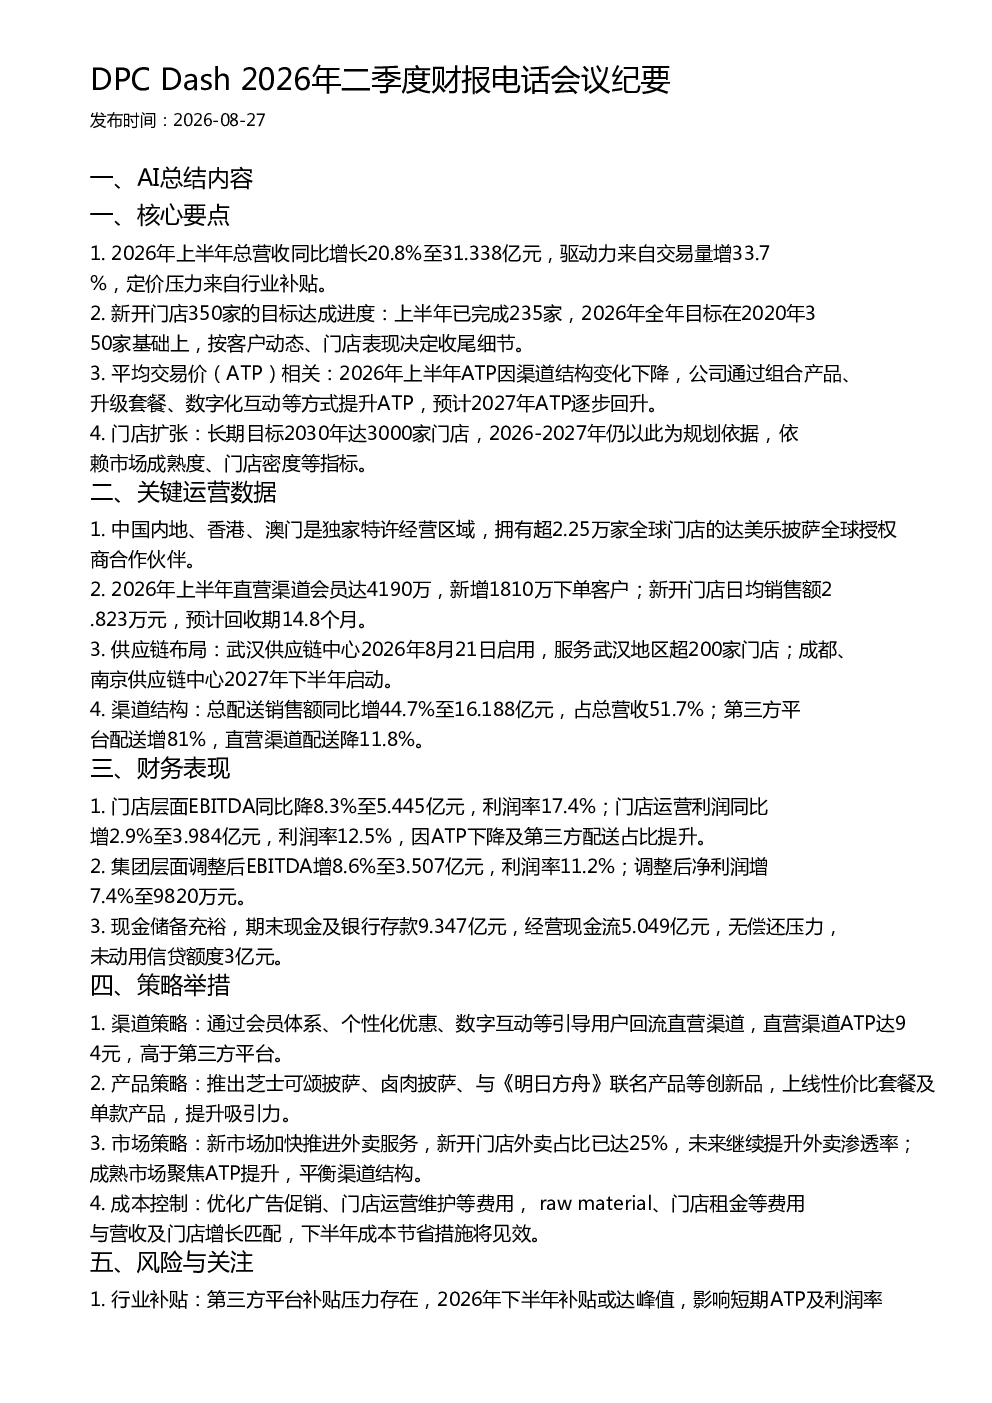
DPC Dash 2026年二季度财报显示,上半年总营收同比增长20.8%至31.338亿元,主要驱动力为交易量增33.7%。然而,行业补贴导致定价压力,平均交易价(ATP)下降。新开门店235家,达成2026年全年350家目标的67%。公司通过组合产品、升级套餐、数字化互动等方式提升ATP,预计2027年ATP逐步回升。
披萨赛道行业发展趋势如何?
披萨市场竞争激烈,第三方平台补贴压力持续存在,影响短期ATP及利润率。公司通过会员体系、个性化优惠、数字互动等策略引导用户回流直营渠道,直营渠道ATP达94元,高于第三方平台。新市场加快推进外卖服务,成熟市场聚焦ATP提升,平衡渠道结构。行业长期发展依赖市场成熟度、门店密度等因素。
本季度报告重点分析了哪些方向?
本季度报告重点分析了业绩表现、门店扩张、ATP提升策略、渠道结构优化及财务表现。公司通过推出芝士可颂披萨、卤肉披萨、与《明日方舟》联名产品等创新品,上线性价比套餐提升ATP。同时,武汉供应链中心启用,成都、南京供应链中心规划于2027年下半年启动。
当前市场现状如何判断?
当前市场现状显示,第三方平台配送增81%,直营渠道配送降11.8%,总配送销售额同比增44.7%至16.188亿元,占总营收51.7%。直营渠道会员达4190万,新增1810万下单客户。新开门店日均销售额2.823万元,预计回收期14.8个月。行业补贴压力导致ATP下降及利润率受影响。
研报提示哪些风险?
研报提示的主要风险包括行业补贴压力,2026年下半年补贴或达峰值,影响短期ATP及利润率。门店扩张受当地市场动态、门店表现等因素影响,实际开店数或与计划有小幅偏差。披萨市场竞争激烈,需持续创新及渠道优化应对同业竞争。公司对2027年业绩充满信心,但短期利润率仍面临挑战。
你可能感兴趣
Bavarian Nordic AS 2026年二季度及上半年财报电话会议纪要
未知机构2026-08-22
舜宇光学科技2026年二季度财报电话会议纪要
未知机构2026-08-27
万代制药2026年二季度财报电话会议纪要
未知机构2026-08-06
美国先锋公司2026年二季度财报电话会议纪要
未知机构2026-08-11
Absa Group Limited 2026年二季度财报电话会议纪要
未知机构2026-08-19
Montea Comm VA MONSF 2026年二季度财报电话会议纪要
未知机构2026-08-21
阳光白银矿业2026年二季度财报电话会议纪要
未知机构2026-08-13
Alpha Teknova 2026年二季度财报电话会议纪要
未知机构2026-08-06
Thungela Resources 2026年二季度财报电话会议纪要
未知机构2026-08-18
Yatsen Holding Limited YSG 2026年二季度财报电话会议纪要
未知机构2026-09-02