猜你想问
山煤国际2026年半年度业绩报告核心内容是什么?
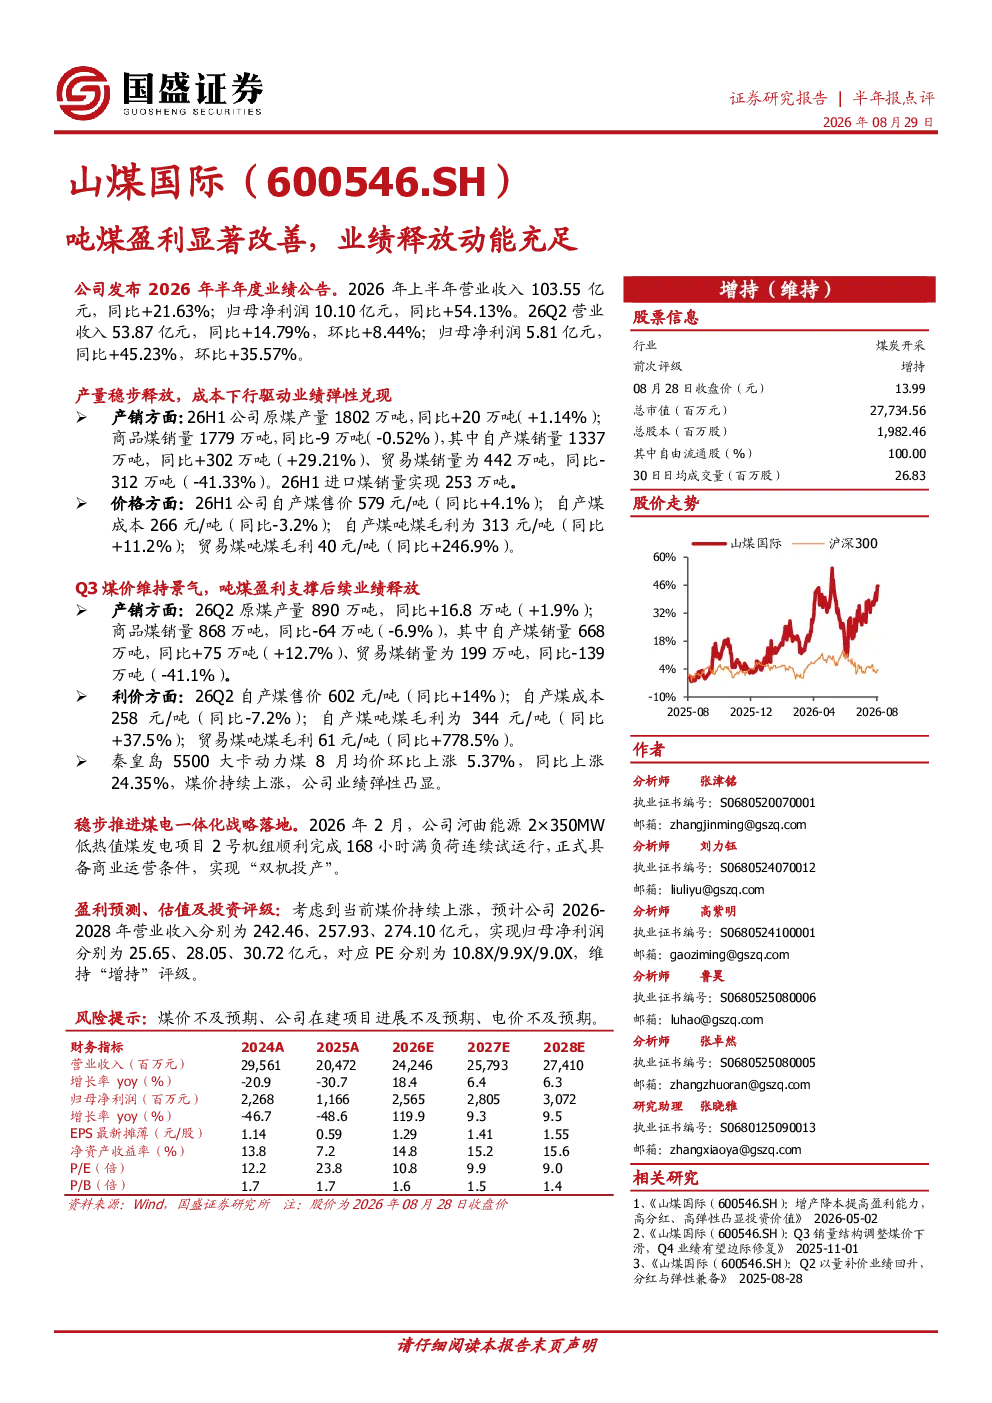
2026年上半年,山煤国际营业收入103.55亿元,同比增长21.63%;归母净利润10.10亿元,同比增长54.13%。其中,26Q2营业收入53.87亿元,同比增长14.79%,环比增长8.44%;归母净利润5.81亿元,同比增长45.23%,环比增长35.57%。自产煤销量1337万吨,同比增长29.21%,吨煤毛利313元/吨,同比增长11.2%
化石能源行业未来发展趋势如何?
当前化石能源行业面临环保压力与能源转型挑战,但煤炭作为基础能源仍具重要性。随着技术进步,煤炭清洁高效利用成为发展方向,煤电一体化、智能化矿山建设等提升产业竞争力。政策层面持续推动能源结构优化,但短期内煤炭需求仍将受经济活动与能源安全政策影响,行业整合与成本控制是关键
该报告重点分析了哪些方面?
报告重点分析了山煤国际的业绩改善驱动因素,包括产量稳步释放与成本下行。自产煤销量增长29.21%,吨煤毛利提升11.2%,煤价上涨进一步支撑盈利弹性。此外,报告关注煤电一体化战略推进,河曲能源2×350MW低热值煤发电项目实现双机投产,增强公司综合竞争力
当前煤炭市场现状如何判断?
2026年煤炭市场呈现供需平衡态势,煤价受供需关系与政策调控影响波动。报告期内秦皇岛5500大卡动力煤均价同比上涨24.35%,显示市场景气度较高。山煤国际吨煤盈利能力增强,但需关注煤价周期性变化对业绩的潜在影响
研报提示了哪些风险?
报告提示的主要风险包括煤价不及预期,可能导致公司盈利能力下滑;公司在建项目进展不及预期,可能影响未来产能释放与战略实施;电价波动也可能影响煤电一体化业务的盈利水平,需持续关注政策变化与市场动态
你可能感兴趣
半年报点评:吨煤盈利边际修复,化工业务释放弹性
国盛证券2026-08-25
半年度经营数据点评:降本提升吨煤盈利,二季度煤炭毛利大幅改善
化石能源开源证券2020-08-01
盈利能力持续改善,食萃增长动能充足
食品饮料国信证券2024-05-28
低温业务延续增长,盈利改善动能充足
食品饮料西南证券2025-04-29
吨盈利改善显著,持续推进浆纸一体布局,成长动力充沛
轻工制造国金证券2024-04-27
Q2吨盈利改善显著,下半年盈利有望持续提升
中邮证券2026-08-31
公司盈利显著改善,看好涤丝龙头业绩释放弹性
基础化工信达证券2025-04-30
盈利能力显著改善,检修影响业绩释放
基础化工国金证券2024-04-26
2024年中报点评:运营改善、业绩显著修复,期待盈利释放
交通运输信达证券2024-08-15
公司信息更新报告:业绩超预期叠加扩产释放,材料龙头成长动能充足
基础化工开源证券2026-03-31