猜你想问
申菱环境2026半年报核心数据有哪些?
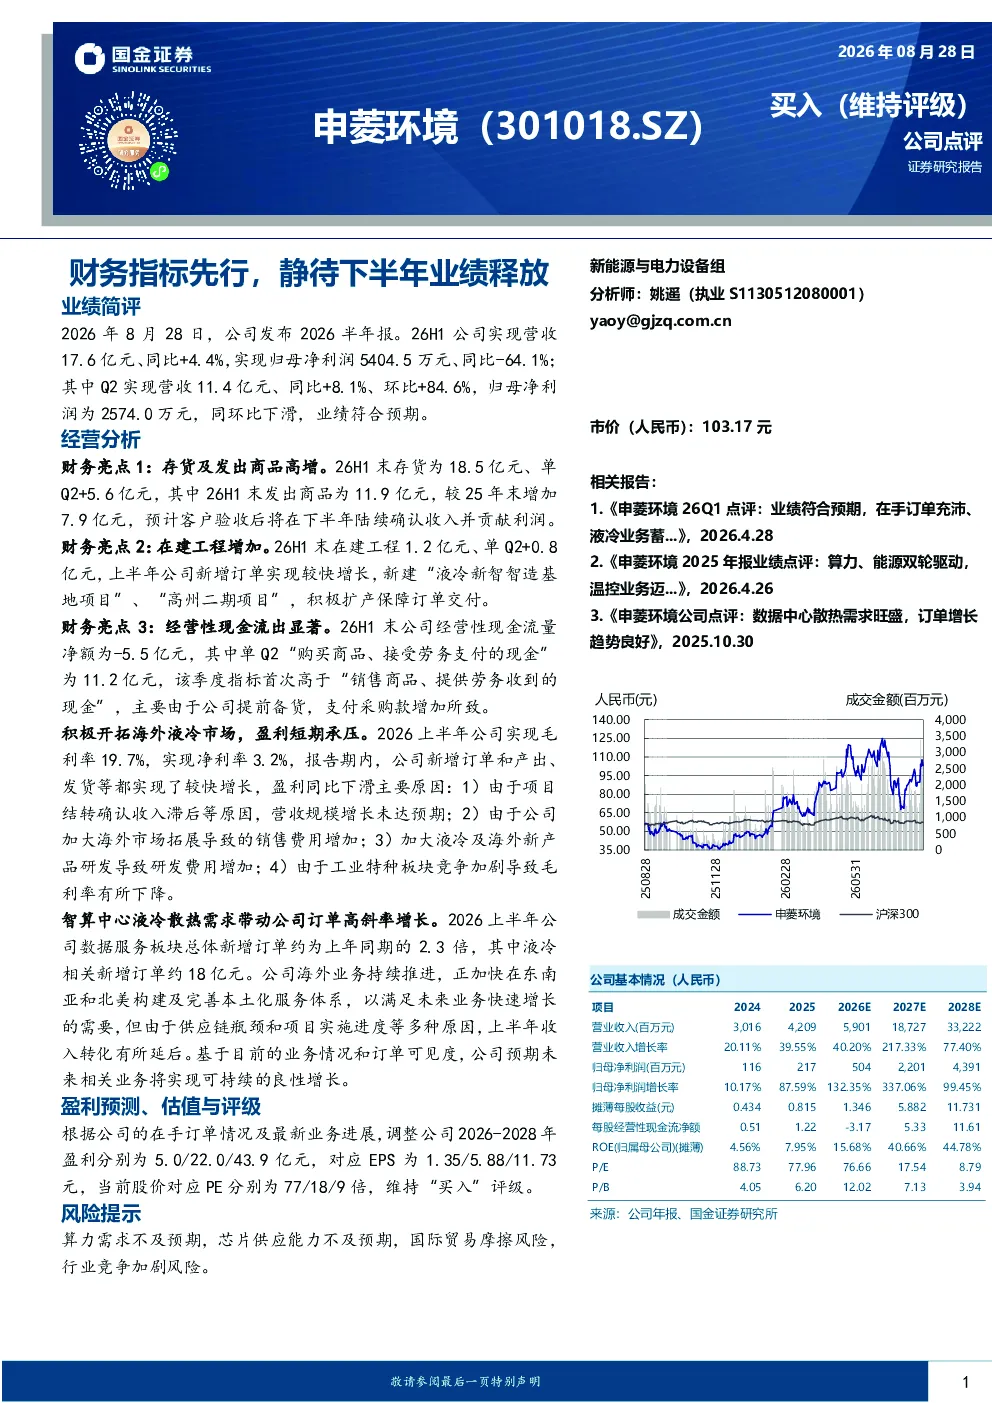
申菱环境2026半年报显示公司营收17.6亿元同比增长4.4%但归母净利润5404.5万元同比下滑64.1%。Q2营收和利润均出现下滑但订单量显著增长。存货及发出商品高增26H1末存货达18.5亿元发出商品增加7.9亿元预计下半年确认收入并贡献利润。在建工程增加26H1末在建工程1.2亿元公司新建多个项目以扩产保障订单交付。经营性现金流出显著26H1末经营性现金流量净额为-5.5亿元主要由于提前备货导致采购款支付增加。
液冷赛道发展趋势如何?
智算中心液冷散热需求带动公司订单高斜率增长2026上半年数据服务板块新增订单约上年同期的2.3倍其中液冷相关新增订单约18亿元。公司正加快在东南亚和北美构建本土化服务体系但收入转化有所延后。液冷市场作为数据中心散热关键技术受益于算力需求持续增长预计未来几年将保持高增长态势。
报告重点分析了哪些方面?
报告重点分析了申菱环境在智算中心液冷散热领域的业务增长动力及财务状况。公司订单量显著增长主要得益于智算中心对液冷散热需求的提升数据服务板块新增订单约上年同期的2.3倍。同时报告也揭示了公司短期盈利承压的原因包括项目结转确认收入滞后海外市场拓展导致销售费用增加液冷及海外新产品研发导致研发费用增加以及工业特种板块竞争加剧导致毛利率下降。
当前机械设备行业市场现状如何?
当前机械设备行业市场现状呈现结构性分化趋势。一方面受益于数字经济和人工智能发展算力需求持续提升带动数据中心建设及升级相关设备需求增长特别是液冷散热设备市场增长迅速。另一方面行业竞争加剧特别是工业特种板块竞争激烈导致部分企业毛利率下滑。企业普遍面临订单增长与盈利能力平衡的挑战需要通过技术创新和成本控制提升竞争力。
研报提示了哪些风险?
研报提示的主要风险包括算力需求不及预期可能导致行业增长放缓芯片供应能力不及预期可能影响产品交付国际贸易摩擦风险可能增加企业运营成本以及行业竞争加剧风险可能进一步压缩利润空间。此外公司经营性现金流出显著也反映了前期为抢占市场份额进行大量投入可能导致短期资金压力。企业需密切关注宏观环境变化及行业竞争动态以应对潜在风险。