猜你想问
建发国际集团2026年中期业绩表现如何?
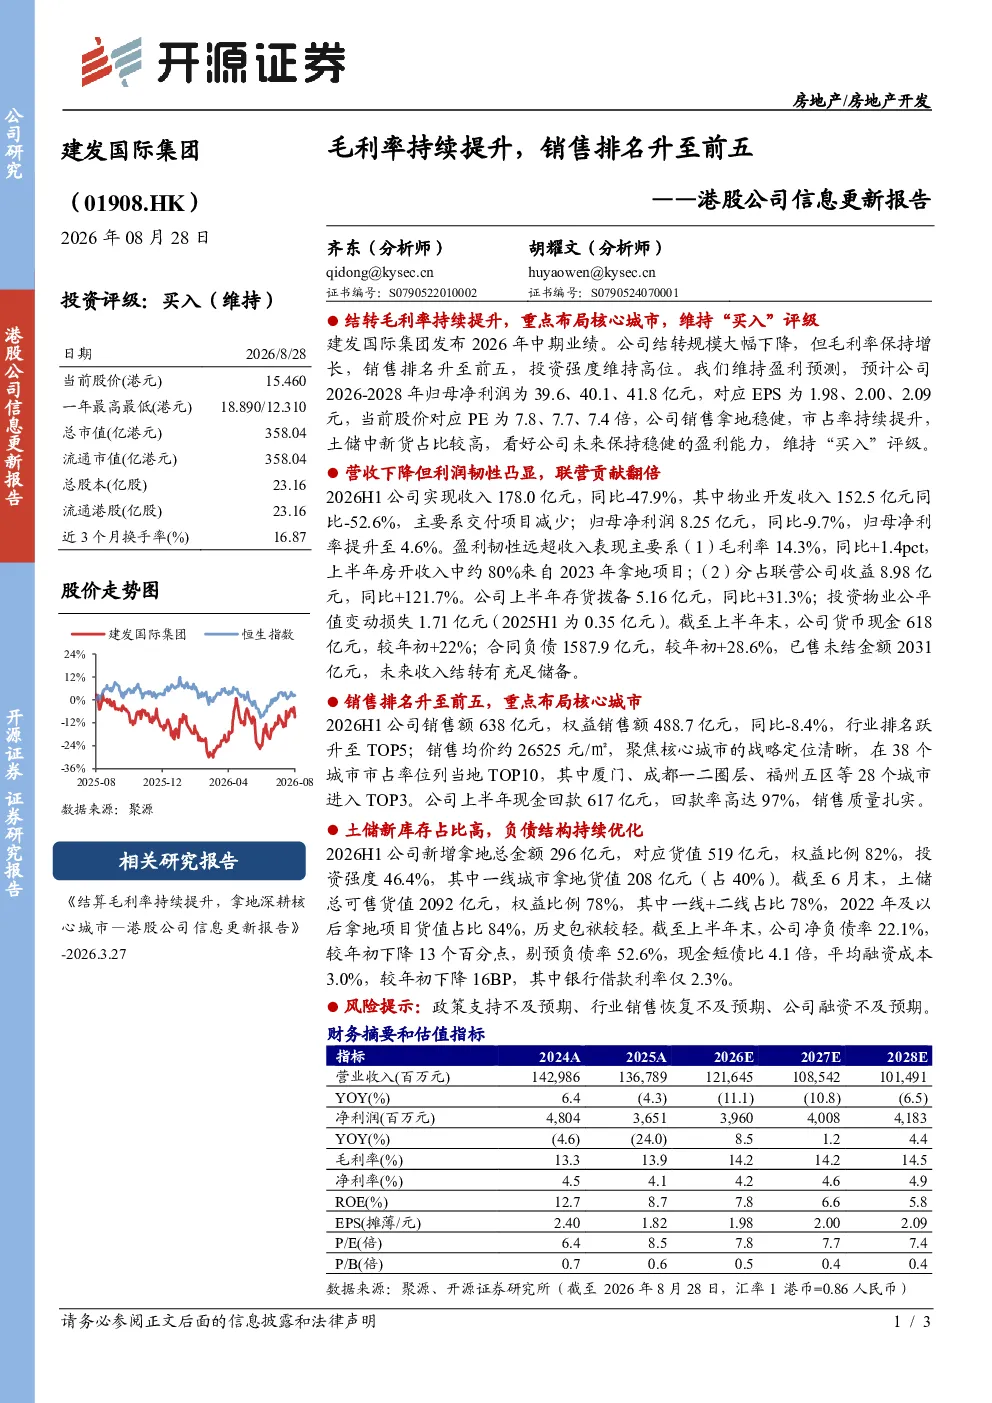
建发国际集团2026年中期业绩表现稳健,实现收入178.0亿元,同比-47.9%;归母净利润8.25亿元,同比-9.7%,但归母净利率提升至4.6%。毛利率达到14.3%,同比提升1.4个百分点,主要得益于2023年拿地项目。联营公司贡献收益8.98亿元,同比增加121.7%。
建发国际集团在房地产赛道的行业发展趋势如何?
建发国际集团在房地产赛道展现出稳健的发展趋势。其销售额达到638亿元,权益销售额488.7亿元,同比-8.4%,但行业排名跃升至TOP5,销售均价约26525元/㎡。公司重点布局核心城市,新增拿地总金额296亿元,对应货值519亿元,权益比例82%。土储总可售货值2092亿元,权益比例78%,一线+二线占比78%,2022年及以后拿地项目货值占比84%,显示出较强的未来盈利能力。
建发国际集团报告的重点分析方向是什么?
建发国际集团报告的重点分析方向包括公司销售拿地稳健性、市占率持续提升、土地储备质量以及财务结构优化。公司销售拿地稳健,市占率持续提升,土储中新货占比较高,未来盈利能力有望保持稳健。同时,负债结构持续优化,净负债率下降至22.1%,现金短债比4.1倍,平均融资成本3.0%,较年初下降16BP,财务风险可控。
当前房地产市场的市场现状如何?
当前房地产市场呈现分化态势,头部房企销售排名持续优化。建发国际集团销售额同比-8.4%,但行业排名跃升至TOP5,销售均价保持稳定,显示出较强的市场竞争力。公司重点布局核心城市,土地储备以一线和二线城市为主,且新拿地项目货值占比高,未来盈利能力有望保持稳健。整体来看,房地产市场仍在调整期,但头部房企凭借稳健的经营策略和优质土储,展现出较强的抗风险能力。
建发国际集团研报存在哪些风险提示?
建发国际集团研报提示的主要风险包括政策支持不及预期、行业销售恢复不及预期以及公司融资不及预期。政策支持力度可能影响房地产市场的整体复苏进程,行业销售恢复情况将直接影响公司业绩表现,而公司融资能力则关系到其拿地和开发项目的资金链安全。此外,房地产市场波动也可能带来不可预见的经营风险,需要密切关注市场变化和政策调整。