猜你想问
科思股份最新报告核心内容是什么?
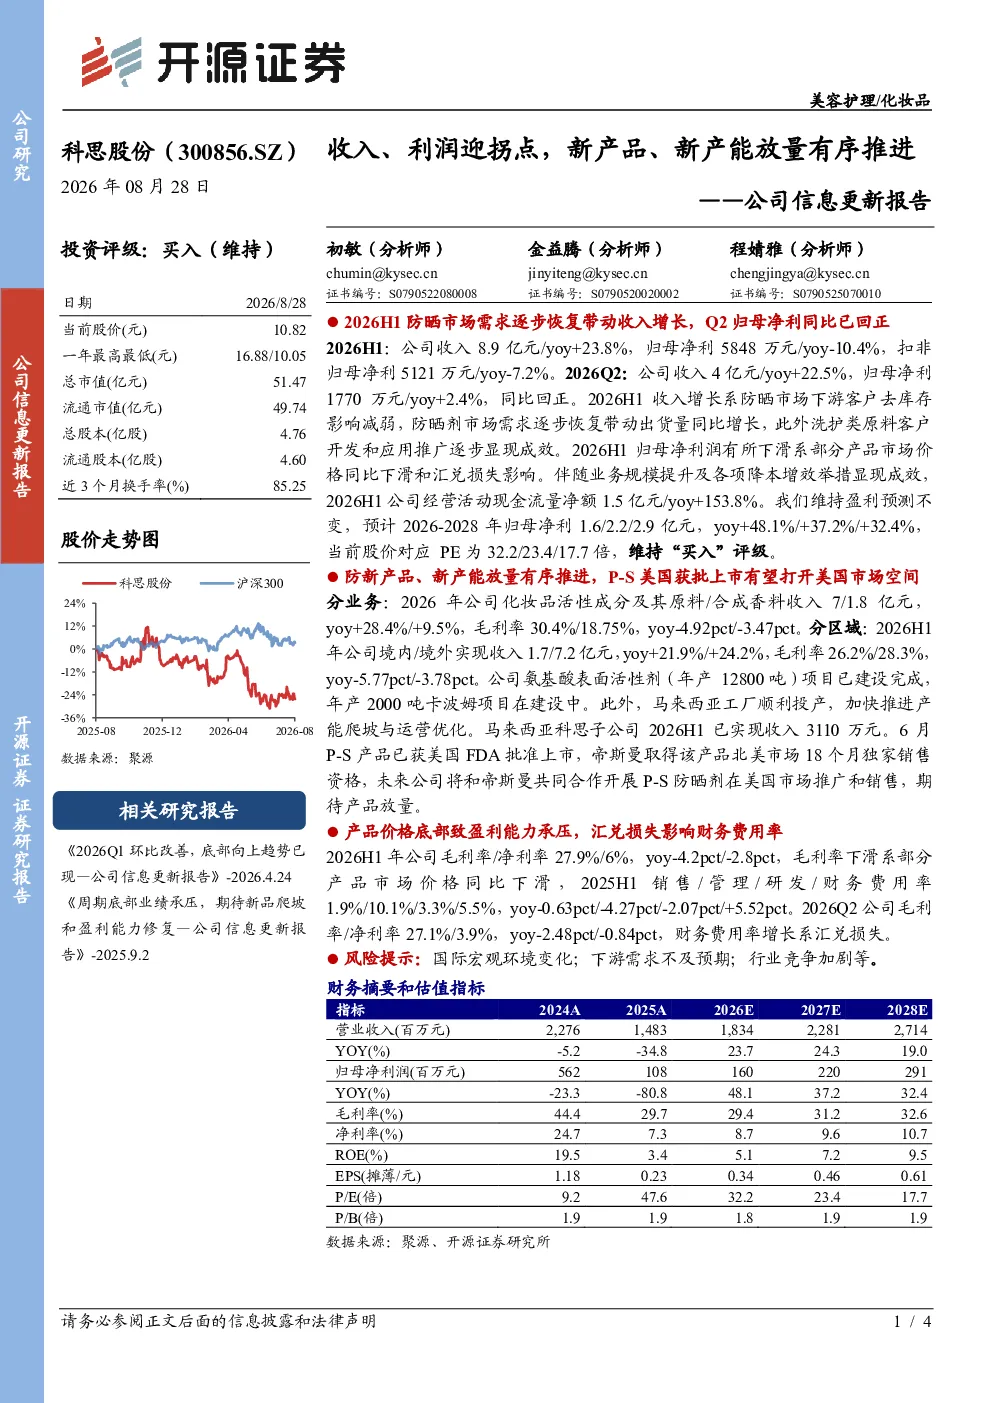
科思股份2026年Q1/Q2业绩环比改善,2026H1收入8.9亿元同比增长23.8%,归母净利5848万元同比下降10.4%。Q2归母净利1770万元同比增长2.4%,实现扭亏为盈。收入增长主要受防晒市场需求恢复和下游客户去库存减弱带动。净利润下滑主要因部分产品市场价格同比下滑和汇兑损失。经营活动现金流量净额1.5亿元,同比增长153.8%,显示业务规模提升及降本增效措施成效显著。
防晒剂赛道行业发展趋势如何?
防晒剂行业受益于消费者对防晒需求的提升和产品创新,市场空间持续扩大。随着技术进步,新型防晒剂如P-S防晒剂获得FDA批准,有助于企业拓展北美市场。同时,下游客户去库存减弱带动需求恢复,行业竞争格局稳定,头部企业通过产能扩张和新产品研发保持竞争优势。未来几年,防晒剂市场预计将保持增长态势,产品差异化和技术升级成为行业发展趋势。
报告重点分析了哪些方向?
报告重点分析了科思股份的业绩表现、新产品与新产能推进情况、盈利能力及财务费用。业绩方面,公司收入和现金流显著改善,Q2实现扭亏为盈。新产品方面,氨基酸表面活性剂项目已建成,卡波姆项目在建,马来西亚工厂顺利投产。盈利能力方面,毛利率和净利率承压,主要受市场价格下滑和汇兑损失影响。报告还分析了公司维持“买入”评级的原因,包括防晒市场需求恢复、新产品放量及产能提升。
当前市场对科思股份的判断是什么?
当前市场对科思股份的判断显示公司业务规模提升和降本增效措施成效显著,经营活动现金流大幅改善。公司通过新产品研发和产能扩张,如氨基酸表面活性剂项目和马来西亚工厂投产,展现增长潜力。尽管毛利率和净利率承压,但公司维持盈利预测,预计2026-2028年归母净利同比增长48.1%/37.2%/32.4%。市场认为公司底部向上趋势已现,具备长期发展潜力。
研报提示了哪些风险?
研报提示了国际宏观环境变化、下游需求不及预期和行业竞争加剧等风险。国际宏观环境变化可能影响全球市场需求和供应链稳定性。下游需求不及预期可能导致公司产品销售不及预期,影响业绩表现。行业竞争加剧可能压缩公司利润空间,需要关注竞争对手的动态和新进入者的威胁。此外,汇兑损失对财务费用率的影响也需持续关注。