猜你想问
这份研报的核心内容是什么?
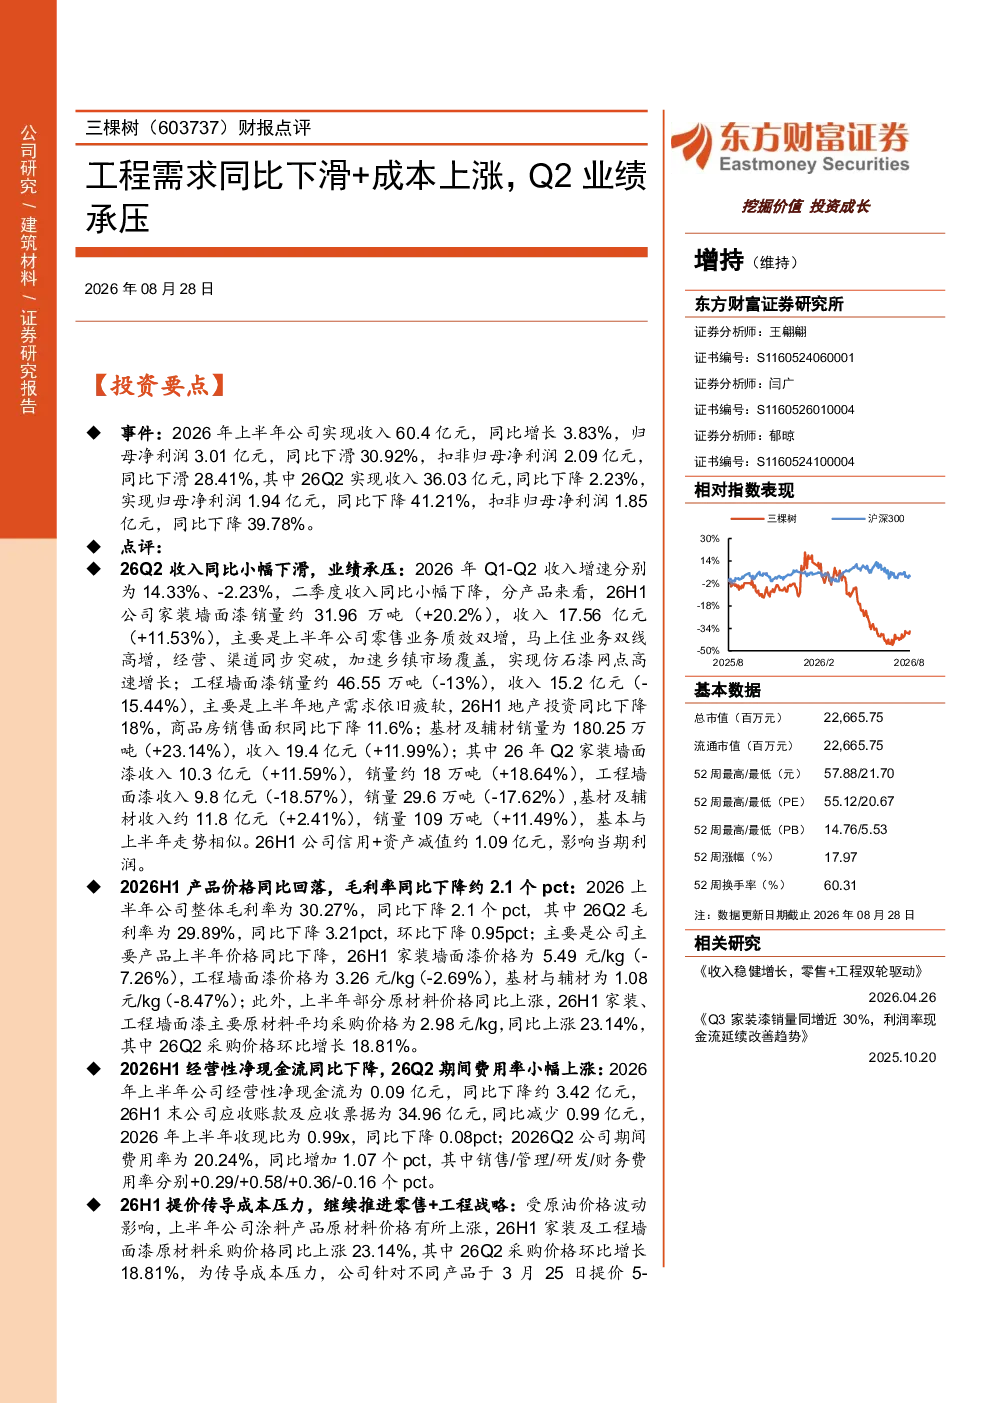
这份研报点评了603737三棵树2026年上半年的业绩表现。公司整体收入60.4亿元,同比增长3.83%,但归母净利润下滑30.92%。Q2收入和净利润分别同比下降2.23%和41.21%。主要产品中,家装墙面漆销量和收入双增长,工程墙面漆受地产需求疲软影响下滑,基材及辅材表现良好。公司提价5-15%但效果有限,原材料价格上涨导致毛利率下降。经营性净现金流同比下降,期间费用率上升。公司继续推进零售+工程战略,聚焦渠道和产品协同。
建筑涂料行业未来发展趋势如何?
建筑涂料行业未来发展趋势受多重因素影响。地产需求波动仍是关键变量,但行业正逐步从高速增长转向稳健发展。技术创新和产品升级是重要方向,环保型、功能性涂料需求增加。数字化转型和渠道多元化也将影响市场竞争格局。企业需平衡成本与价格,优化供应链管理,同时拓展新兴市场和零售渠道,以应对行业变化。
研报重点分析了哪些方面?
研报重点分析了三棵树的业绩表现、产品结构、价格与成本传导、现金流状况及战略推进。具体包括:1)业绩下滑原因,主要是工程需求疲软和成本上涨;2)产品表现,家装墙面漆增长显著,工程墙面漆下滑;3)价格与成本,提价效果有限,原材料上涨挤压利润;4)现金流与费用,经营性净现金流下降,期间费用率上升;5)战略推进,继续深化零售+工程战略。
当前建筑涂料市场现状如何?
当前建筑涂料市场呈现分化态势。一方面,受地产需求疲软影响,工程渠道面临压力,企业收入和利润承压。另一方面,家装零售渠道和马上住业务增长较快,成为重要支撑。市场竞争激烈,价格战和原材料价格上涨加剧成本压力。企业需积极调整策略,优化产品结构,提升运营效率,同时拓展多元化渠道,以应对市场变化。
研报提示了哪些风险?
研报提示的主要风险包括:1)下游地产需求持续低迷可能导致订单减少;2)原材料价格大幅上涨可能进一步压缩利润空间;3)提价效果不及预期,影响盈利能力;4)国内产品渠道开拓若不及计划,可能影响市场渗透率。此外,建筑涂料和防水材料成本上涨也可能影响整体盈利水平。企业需密切关注市场动态,灵活调整经营策略以应对潜在风险。