猜你想问
这份研报主要讲了什么内容?
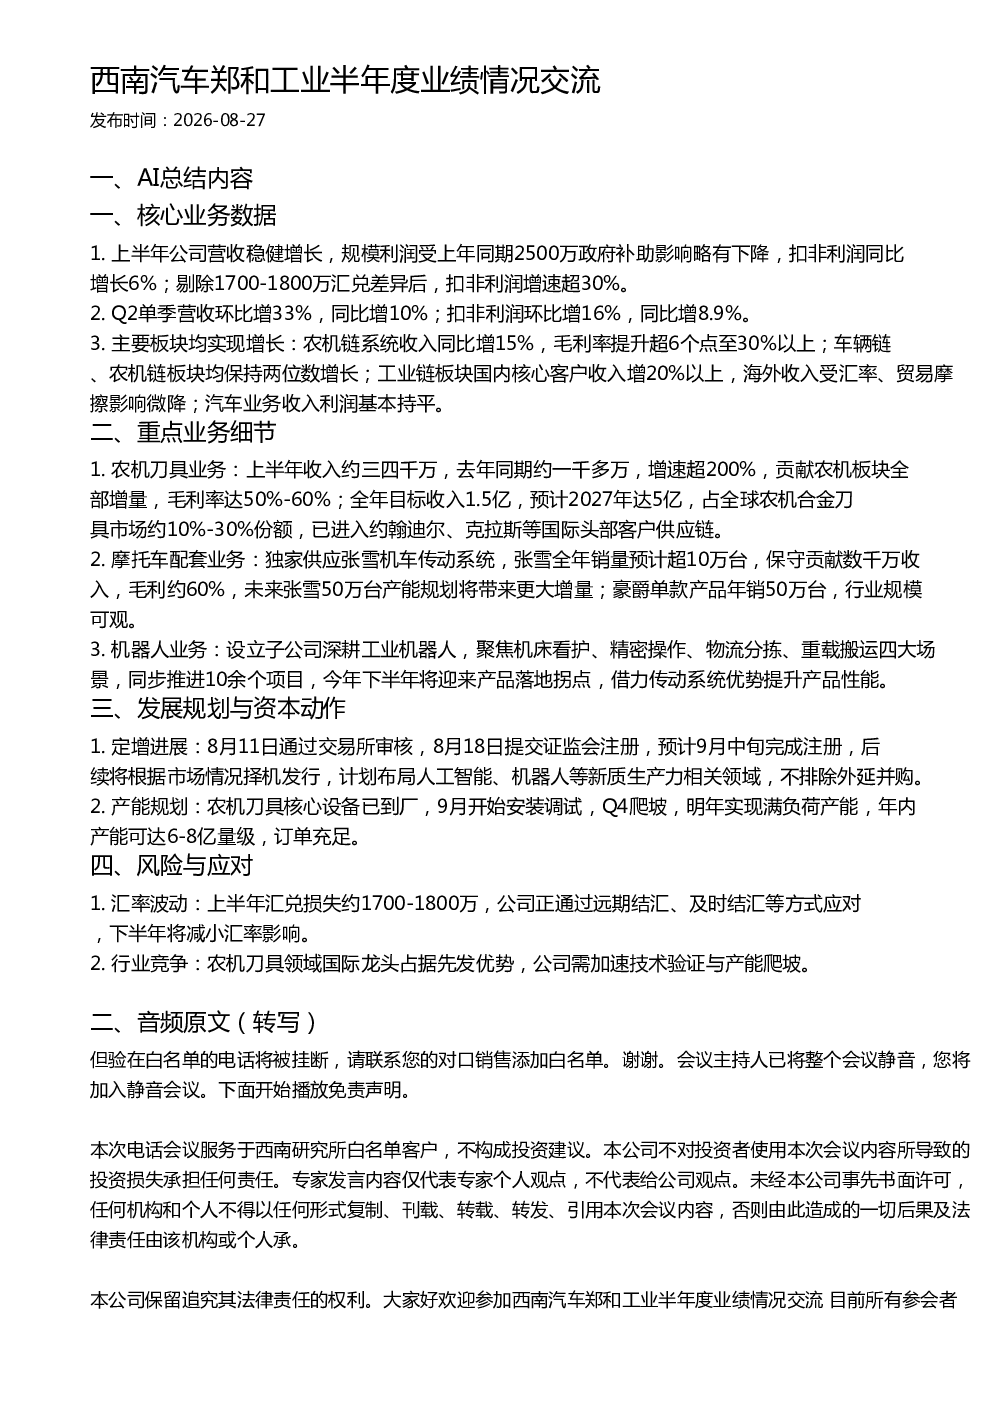
这份研报主要分析了西南汽车郑和工业的半年度业绩情况,包括公司整体营收增长、扣非利润表现、各业务板块如农机链、车辆链、工业链及汽车业务的增长情况。报告重点介绍了农机刀具业务的快速增长和毛利率提升,摩托车配套业务的独家供应情况,以及机器人业务的布局和进展。此外,还讨论了公司的定增计划、产能规划以及面临的风险如汇率波动和行业竞争,并提出了相应的应对措施。
农机刀具业务的发展趋势如何?
农机刀具业务呈现快速发展趋势,上半年收入增速超过200%,贡献了农机板块的全部增量,毛利率达到50%-60%。公司目标是全年收入达到1.5亿,预计到2027年市场规模可达5亿,占全球农机合金刀具市场的10%-30%。目前,公司已进入约翰迪尔、克拉斯等国际头部客户供应链,未来市场空间广阔。
研报重点分析了哪些方面?
研报重点分析了西南汽车郑和工业的核心业务数据,包括上半年营收和扣非利润增长情况,各业务板块的具体表现。报告详细介绍了农机刀具业务的收入增长、毛利率提升和未来市场规划,摩托车配套业务的独家供应和行业规模,以及机器人业务的四大应用场景和产品落地拐点。此外,还讨论了公司的定增进展、产能规划和风险应对措施。
当前市场对该公司有何判断?
当前市场对西南汽车郑和工业的评价较为积极,主要关注其农机刀具业务的快速增长和未来市场潜力。公司通过技术创新和产能扩张,提升了在农机刀具领域的竞争力。同时,公司在机器人业务和人工智能等新质生产力领域的布局也受到市场关注。尽管面临汇率波动和行业竞争等风险,但公司已制定应对措施,未来发展可期。
研报提示了哪些风险?
研报提示了西南汽车郑和工业面临的主要风险,包括汇率波动带来的汇兑损失,以及农机刀具领域国际龙头企业的竞争压力。公司上半年汇兑损失约1700-1800万,主要通过远期结汇、及时结汇等方式应对。此外,公司在农机刀具领域需要加速技术验证和产能爬坡,以应对行业竞争。公司已制定相应的应对措施,以降低风险影响。