猜你想问
这份研报主要分析了哪些内容?
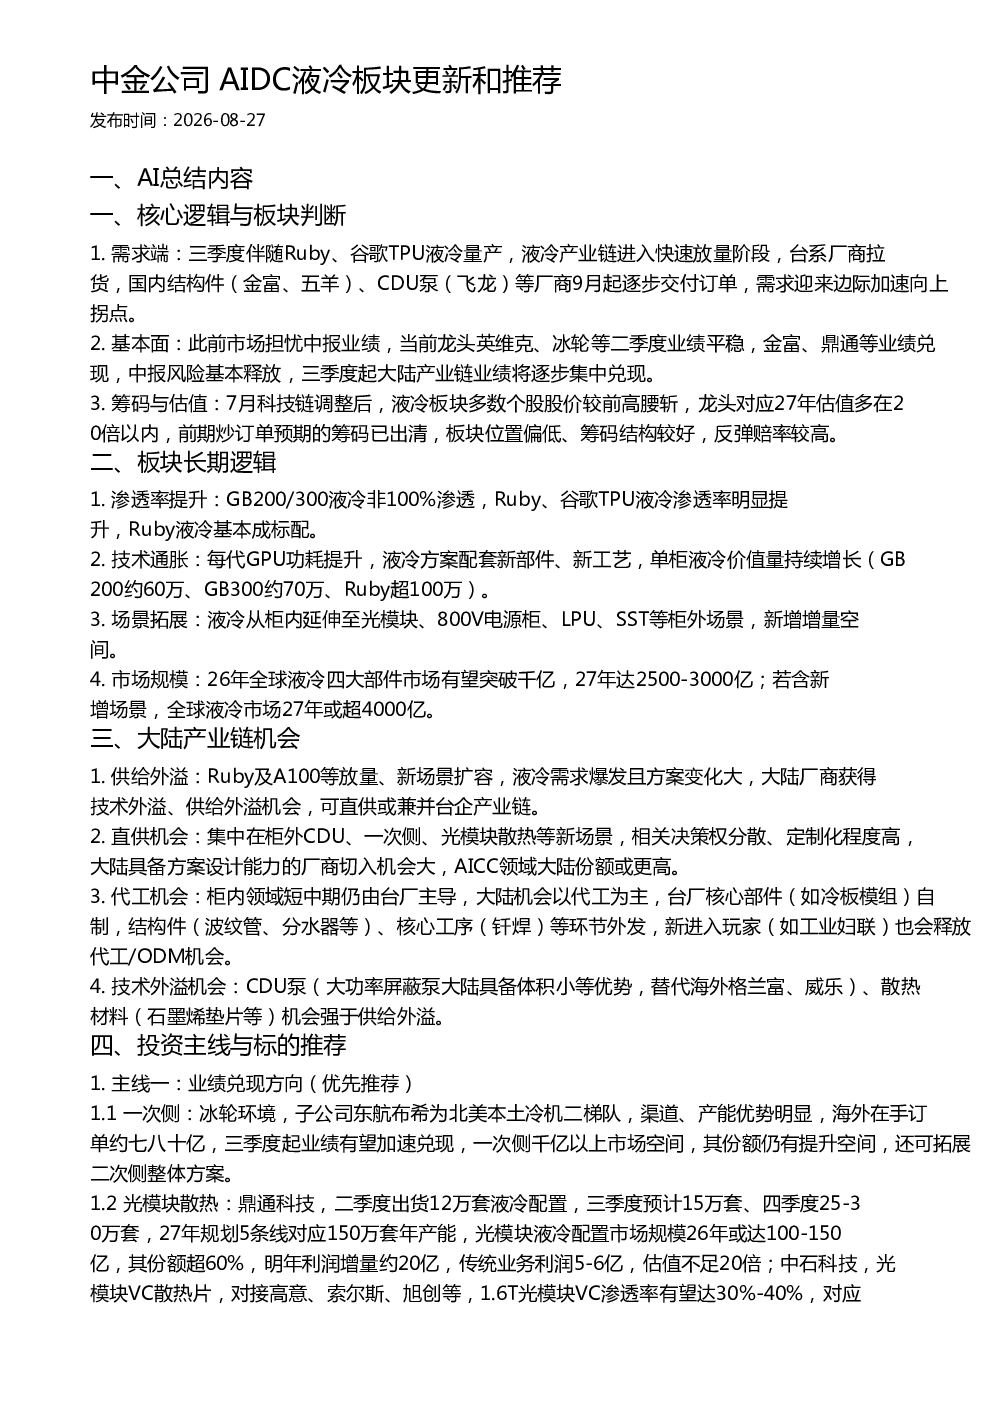
本研报主要分析了AIDC液冷板块的需求端、基本面、筹码与估值情况,以及板块的长期逻辑、大陆产业链机会、投资主线与标的推荐。报告指出三季度液冷产业链将进入快速放量阶段,大陆产业链业绩将逐步集中兑现,板块股价腰斩后估值降至20倍以内,反弹赔率较高。长期来看,液冷渗透率将提升,技术通胀推动单柜价值量增长,场景拓展至柜外,市场规模有望突破千亿。大陆产业链在供给外溢、直供、代工和技术外溢方面存在机会,投资主线包括业绩兑现方向、技术外溢逻辑和二次GPU方向。
液冷赛道未来发展趋势如何?
液冷赛道未来发展趋势向好,首先,渗透率将持续提升,GB200/300液冷尚未完全渗透,Ruby和谷歌TPU液冷将显著提高市场占有率。其次,技术通胀将推动单柜液冷价值量增长,GB200/300价值量分别约60万和70万,Ruby超100万。再次,应用场景将从柜内拓展至光模块、800V电源柜、LPU、SST等柜外场景。最后,市场规模预计在2026年突破千亿,2027年达2500-3000亿,若含新增场景或超4000亿。
报告中重点分析了哪些方向?
报告重点分析了大陆产业链机会,包括供给外溢、直供、代工和技术外溢。供给外溢方面,大陆厂商可直供或兼并台企产业链;直供机会集中在柜外CDU、一次侧、光模块散热等新场景;代工机会以柜内领域为主,大陆厂商可切入代工/ODM领域;技术外溢机会强于供给外溢,CDU泵和散热材料是关键领域。投资主线分为业绩兑现方向(如冰轮环境、鼎通科技、金富科技)、技术外溢逻辑(如飞龙股份)和二次GPU方向(如腾飞股份)。
当前液冷市场现状如何?
当前液冷市场现状显示,三季度产业链进入快速放量阶段,Ruby和谷歌TPU液冷量产,台系厂商拉货,国内厂商逐步交付订单,需求加速向上。基本面方面,中报业绩平稳,风险释放,三季度大陆产业链业绩将集中兑现。估值方面,板块股价腰斩,估值降至20倍以内,筹码结构良好,反弹赔率较高。市场格局上,柜内领域短中期仍由台厂主导,大陆厂商以代工为主,但在柜外新场景和特定技术领域存在切入机会。
研报提示了哪些风险?
研报提示的风险主要集中在技术迭代和市场竞争方面。液冷技术迭代迅速,GPU功耗提升可能推动更先进的液冷方案出现,对现有厂商提出更高要求。市场竞争激烈,台系厂商在核心部件自制方面仍有优势,大陆厂商需在代工、定制化服务和技术突破上持续发力。此外,全球市场需求波动也可能影响产业链的业绩表现。这些因素需持续关注,以评估投资风险。