猜你想问
万丰奥威2026H1业绩表现如何?
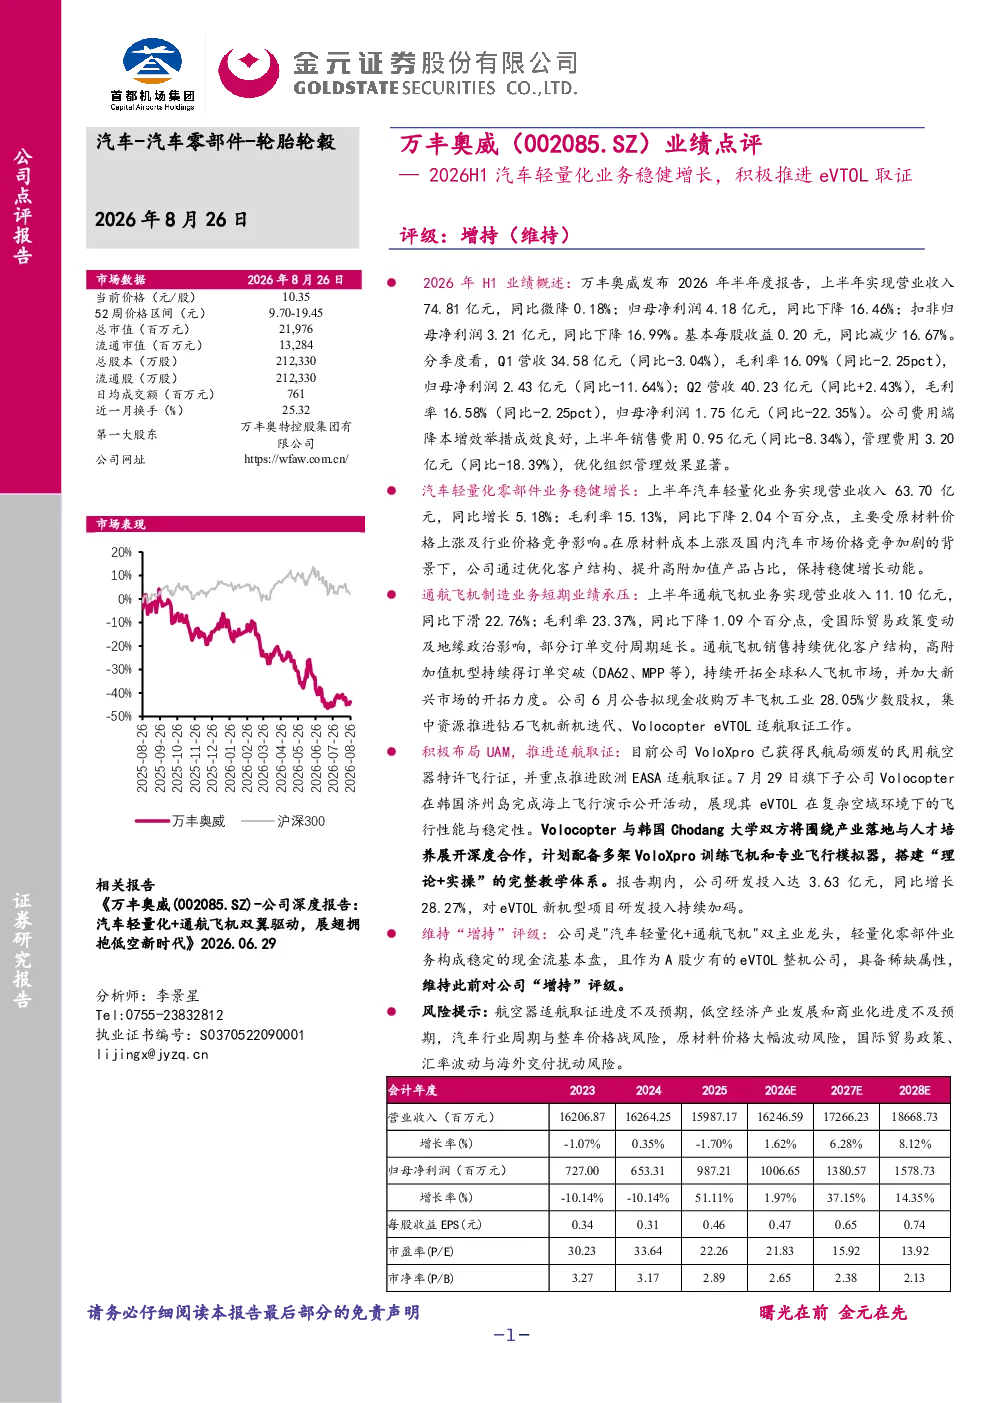
2026年上半年,万丰奥威实现营业收入74.81亿元,同比微降0.18%;归母净利润4.18亿元,同比下降16.46%;扣非归母净利润3.21亿元,同比下降16.99%。分季度看,Q1营收34.58亿元(同比-3.04%),Q2营收40.23亿元(同比+2.43%)。公司费用端降本增效成效显著,上半年销售费用0.95亿元(同比-8.34%),管理费用3.20亿元(同比-18.39%)。
汽车轻量化业务发展情况怎样?
汽车轻量化零部件业务上半年实现营业收入63.70亿元,同比增长5.18%;毛利率15.13%,同比下降2.04个百分点,主要受原材料价格上涨及行业价格竞争影响。公司作为汽车轻量化双主业龙头,该业务构成稳定的现金流基本盘,但需关注原材料价格波动及行业竞争压力。
万丰奥威在低空经济领域有哪些布局?
万丰奥威在低空经济领域积极布局,VoloXpro已获得民航局颁发的民用航空器特许飞行证,并推进欧洲EASA适航取证。Volocopter在韩国济州岛完成海上飞行演示,展现eVTOL飞行性能,并与韩国Chodang大学合作搭建教学体系。报告期内研发投入达3.63亿元,同比增长28.27%,持续加码eVTOL新机型项目研发。
当前汽车行业市场现状如何?
当前汽车行业市场呈现周期性波动,整车价格战加剧影响零部件企业盈利能力。万丰奥威轻量化业务虽保持增长,但毛利率受原材料成本及竞争压力影响有所下滑。同时,通航飞机业务受国际贸易政策及地缘政治影响,订单交付周期延长,需关注行业整体景气度变化。
研报提示哪些主要风险?
研报提示的主要风险包括:航空器适航取证进度不及预期,低空经济产业发展和商业化进度不及预期,汽车行业周期与整车价格战风险,原材料价格大幅波动风险,国际贸易政策、汇率波动与海外交付扰动风险。需密切关注政策变化及行业竞争格局演变。
你可能感兴趣
2025 年报及 2026 年一季报点评汽车轻量化业务盈利提升,eVTOL战略布局取得关键突破
华创证券2026-05-01
业绩强势增长,汽车轻量化业务稳健发展
东亚前海证券2022-10-19
2022年中报业绩点评:22Q2业绩逆势增长,轻量化底盘业务稳步推进
交通运输民生证券2022-08-31
2022年三季报点评:固废运营稳健增长,新材料业务积极推进
东吴证券2022-10-20
业绩增长稳健,专网通信市场持续增加,积极推进军工业务
信息技术东吴证券2018-08-21
2018年中报点评:中报稳健增长,轻量化+汽车电子,全年可期
交通运输国信证券2018-08-24
【国投汽车】万丰奥威小范围交流要点03141、汽车金属轻量化:1
未知机构2024-03-15
点评报告:业绩稳健增长,转型积极推进
电气设备东吴证券2017-04-25