猜你想问
这份研报的核心内容是什么?
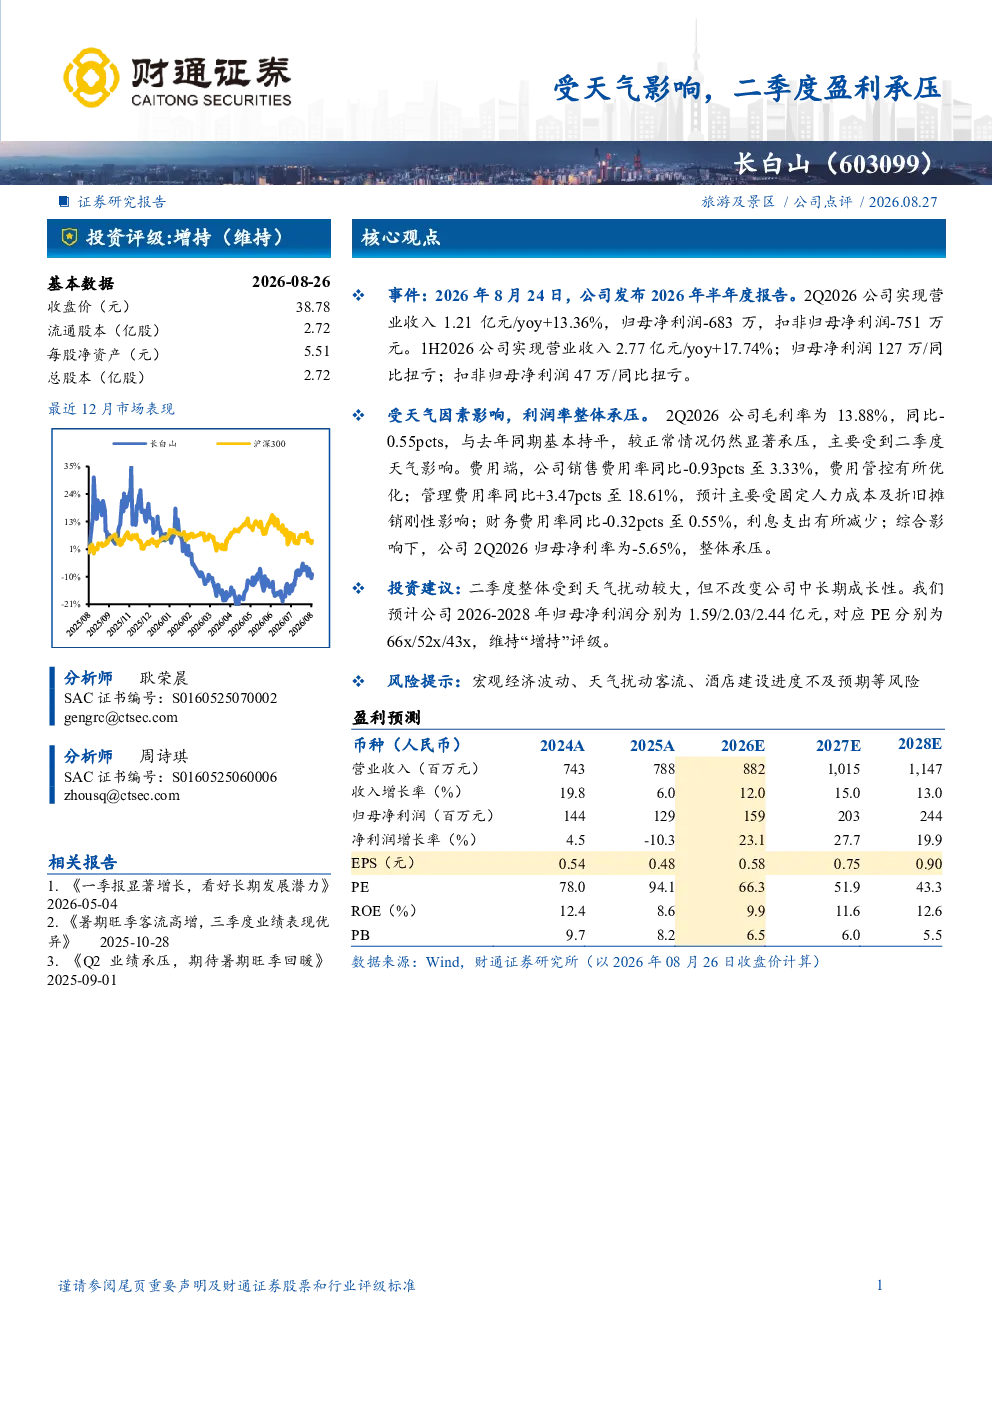
受天气因素影响,公司二季度盈利承压,毛利率同比下滑0.55个百分点至13.88%,归母净利率为-5.65%。费用端,销售费用率优化至3.33%,管理费用率上升至18.61%,财务费用率下降至0.55%。公司2026-2028年归母净利润预计分别为1.59/2.03/2.44亿元,对应PE分别为66x/52x/43x。
报告关注的赛道/行业发展趋势如何?
报告指出,虽然二季度天气扰动导致盈利承压,但中长期成长性不受影响。预计未来几年公司业绩将稳步增长,2026-2028年营业收入和净利润均呈现增长趋势,PE估值逐步下降,显示行业具备较好的发展潜力。
研报重点分析了哪些方向?
研报重点分析了公司受天气影响的二季度业绩表现,包括毛利率、净利率、费用率等关键财务指标的变化。同时,对2026-2028年的业绩进行了预测,并提供了详细的财务指标预测表,如ROE、ROA、ROIC等,全面评估公司经营状况。
当前市场对这类公司的现状判断是怎样的?
市场对受天气影响较大的公司普遍关注其业绩波动性,但同时也认可其长期发展潜力。本报告维持“增持”评级,认为天气因素虽带来短期压力,但公司基本面和行业前景依然乐观,投资者应关注其业绩恢复情况和长期增长动力。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济波动可能影响公司业绩、天气扰动导致客流减少、酒店建设进度不及预期等。这些风险因素可能对公司短期盈利和长期发展产生影响,投资者需密切关注相关动态。
你可能感兴趣
中金食饮 食品饮料月月谈第32期 6月啤酒饮料受天气影响承压 健康食品 速冻品类结构性增长
未知机构2026-07-11
受高存栏及天气因素影响 鸡蛋价格上方承压明显
华龙期货2025-07-07
电力设备行业快评报告:受天气及季节性波动影响,9月逆变器出口整体承压
电气设备万联证券2024-10-24
二季度受疫情影响业绩短期承压,下半年加速回归煤矿智能化建造高景气
国信证券2022-08-16
受油价下跌影响,二季度业绩承压
国泰海通证券2025-08-22
盈利受疫情影响阶段性承压,品类拓展、加码海外助推长期发展
轻工制造安信证券2022-05-05
珠海冠宇2026年中报点评:受退税政策+汇兑影响,Q2盈利水平有所承压
东吴证券2026-08-26
福莱特:受光伏玻璃价格下降影响,三季度盈利承压
建筑建材德邦证券2024-11-04
有色金属行业镁合金板块上市公司2024Q3业绩点评:受镁价波动影响短期盈利能力承压,降费增研有望提升镁合金竞争力
有色金属华宝证券2024-11-13
渠道扩张加速,盈利受原材料影响暂时承压
轻工制造西南证券2018-08-22