猜你想问
摊余债基持仓结构最近有什么变化?
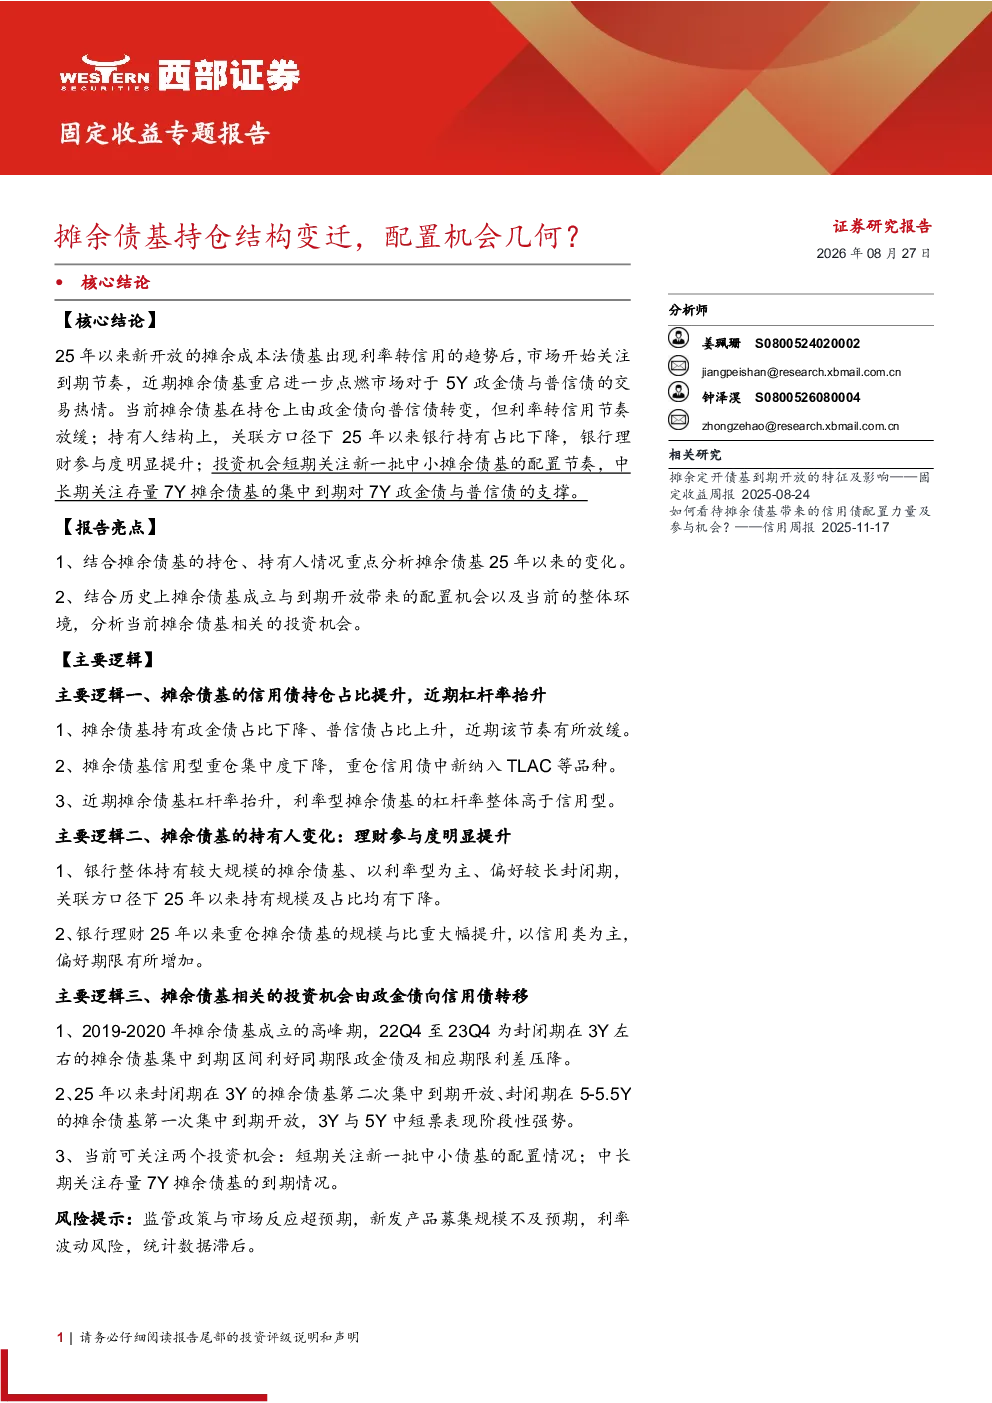
摊余债基的持仓正从以政金债为主转向政金债加普信债。利率型债基的重仓集中度高,而信用型债基的重仓集中度有所下降。在信用债方面,中债隐含评级AAA-的占比减少,AAA和AA+的占比上升,商业银行债的占比下降,中票和证券公司债的占比上升。
摊余债基行业发展趋势如何?
摊余债基行业正经历从利率债向信用债的转变,但这一转变的节奏有所放缓。同时,银行持有摊余债基的规模和占比在下降,而银行理财对摊余债基的配置明显增加,特别是对信用类债基的配置。
报告重点分析了哪些方面?
报告重点分析了摊余债基的持仓变化和持有人变化。持仓方面,关注了政金债向普信债的转变以及不同类型信用债的重仓分布。持有人方面,分析了银行和银行理财在摊余债基配置上的变化趋势。
当前市场现状是怎样的?
当前市场现状是摊余债基的规模达到1.56万亿元,主要封闭期类型为3-3.5年、5-5.5年和7年。中位数杠杆率为140%,利率型债基的杠杆率更高。银行持有摊余债基的规模和占比在下降,而银行理财的配置规模和比重大幅提升。
研报提到了哪些风险提示?
研报提示了几个风险:一是监管政策与市场反应可能存在超预期的情况;二是新发产品的募集规模可能不及预期;三是利率波动可能带来风险;四是统计数据可能存在滞后。这些风险需要投资者关注。
你可能感兴趣
信用周报20260125:摊余成本法债基集中开放对信用债影响几何?
金融华创证券2026-01-25
“数论”摊余成本法债基:2024年资产规模小幅回落,金融债配置增加
金融国信证券2025-02-02
固收专题研究:摊余债基 2026Q1 配置行为观察
国联民生证券2026-04-30
信用周报20260912:第二批摊余债基申报,配置力量或继续挖掘利差品种
金融华创证券2026-09-12
摊余债基重启与组合配置分析
未知机构2026-08-21
摊余成本法债基面面观:总资产2万亿,资产配置利率债为主
国信证券2023-12-14
信用债市场周度回顾260117:摊余债基再迎集中开放期,把握3-5Y配置良机
金融国泰海通证券2026-01-18
固收专题研究:怎么把握摊余债基投资机会?
国联民生证券2026-03-11
明年摊余债基发行还会带来交易机会吗
国金证券2020-12-29
摊余成本法债基开放高峰,变化和机会
华创证券2025-11-12