猜你想问
中触媒2026年半年报核心内容有哪些?
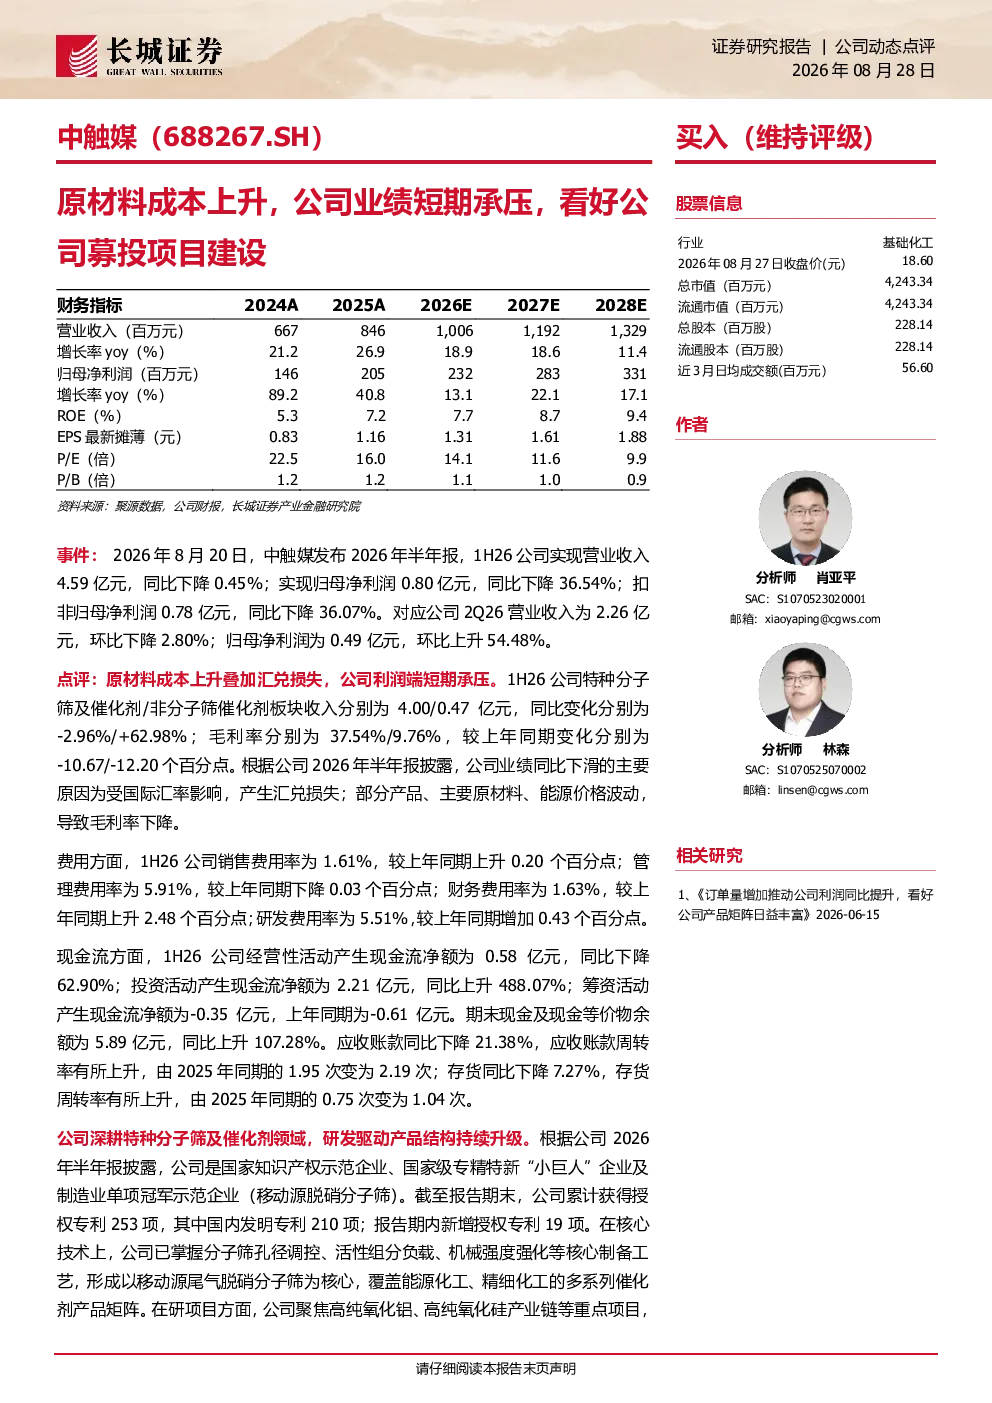
中触媒2026年半年报显示,公司营业收入4.59亿元,同比下降0.45%;归母净利润0.80亿元,同比下降36.54%。主要原因是原材料成本上升和汇兑损失导致毛利率下降。费用方面,销售费用率上升,管理费用率下降,财务费用率上升,研发费用率增加。现金流方面,经营性现金流净额同比下降62.90%,但期末现金及现金等价物余额上升107.28%。公司深耕特种分子筛及催化剂领域,研发驱动产品结构持续升级,累计获得授权专利253项。在建项目有序推进,募投项目取得阶段性进展,产能有望逐步兑现利润。预计2026-2028年收入分别为10.06/11.92/13.29亿元,同比增长18.9%/18.6%/11.4%;归母净利润分别为2.32/2.83/3.31亿元,同比增长13.1%/22.1%/17.1%。
特种分子筛及催化剂赛道发展趋势如何?
特种分子筛及催化剂赛道属于精细化工领域,受益于新能源、环保、新材料等产业快速发展,市场需求持续增长。技术方面,研发驱动产品结构持续升级,高性能、专用化产品成为趋势。政策层面,国家鼓励新材料产业发展,为行业提供良好环境。但行业也存在原材料价格波动、技术迭代快等挑战,企业需加强研发和成本控制。中触媒作为行业领先企业,累计获得授权专利253项,研发实力突出,未来有望受益于行业景气度提升。
中触媒报告重点分析了哪些方面?
中触媒报告重点分析了公司业绩受原材料成本上升和汇兑损失的影响,以及募投项目进展对公司未来产能和利润的预期。报告显示,公司虽然短期业绩承压,但研发驱动产品结构持续升级,特种分子筛及催化剂产品竞争力强。在建项目有序推进,募投项目取得阶段性进展,未来产能有望逐步兑现利润。此外,报告还分析了公司费用结构变化、现金流状况以及未来三年收入和净利润增长预期。
当前特种分子筛及催化剂市场现状如何?
当前特种分子筛及催化剂市场处于快速发展阶段,受益于下游应用领域拓展,市场需求持续增长。行业集中度较高,头部企业优势明显。原材料价格波动是主要风险因素,企业需加强供应链管理。技术方面,研发投入加大,产品向高性能、专用化方向发展。中触媒作为行业领先企业,拥有较强的研发实力和产品竞争力,但短期业绩受原材料成本上升影响较大。未来随着募投项目逐步达产,公司盈利能力有望改善。
中触媒研报提示了哪些风险?
中触媒研报提示了多项风险,包括研发风险,新产品研发失败可能导致竞争力下降;产品价格波动风险,下游需求变化可能影响产品售价;财务风险,销售费用率上升、财务费用率上升可能压缩利润空间;原材料价格波动风险,原材料成本上升对盈利能力造成压力;宏观环境风险,经济下行可能影响下游需求。此外,行业竞争加剧也是潜在风险之一。公司需加强风险管理,提升抗风险能力。