猜你想问
德林海Q2业绩表现如何?
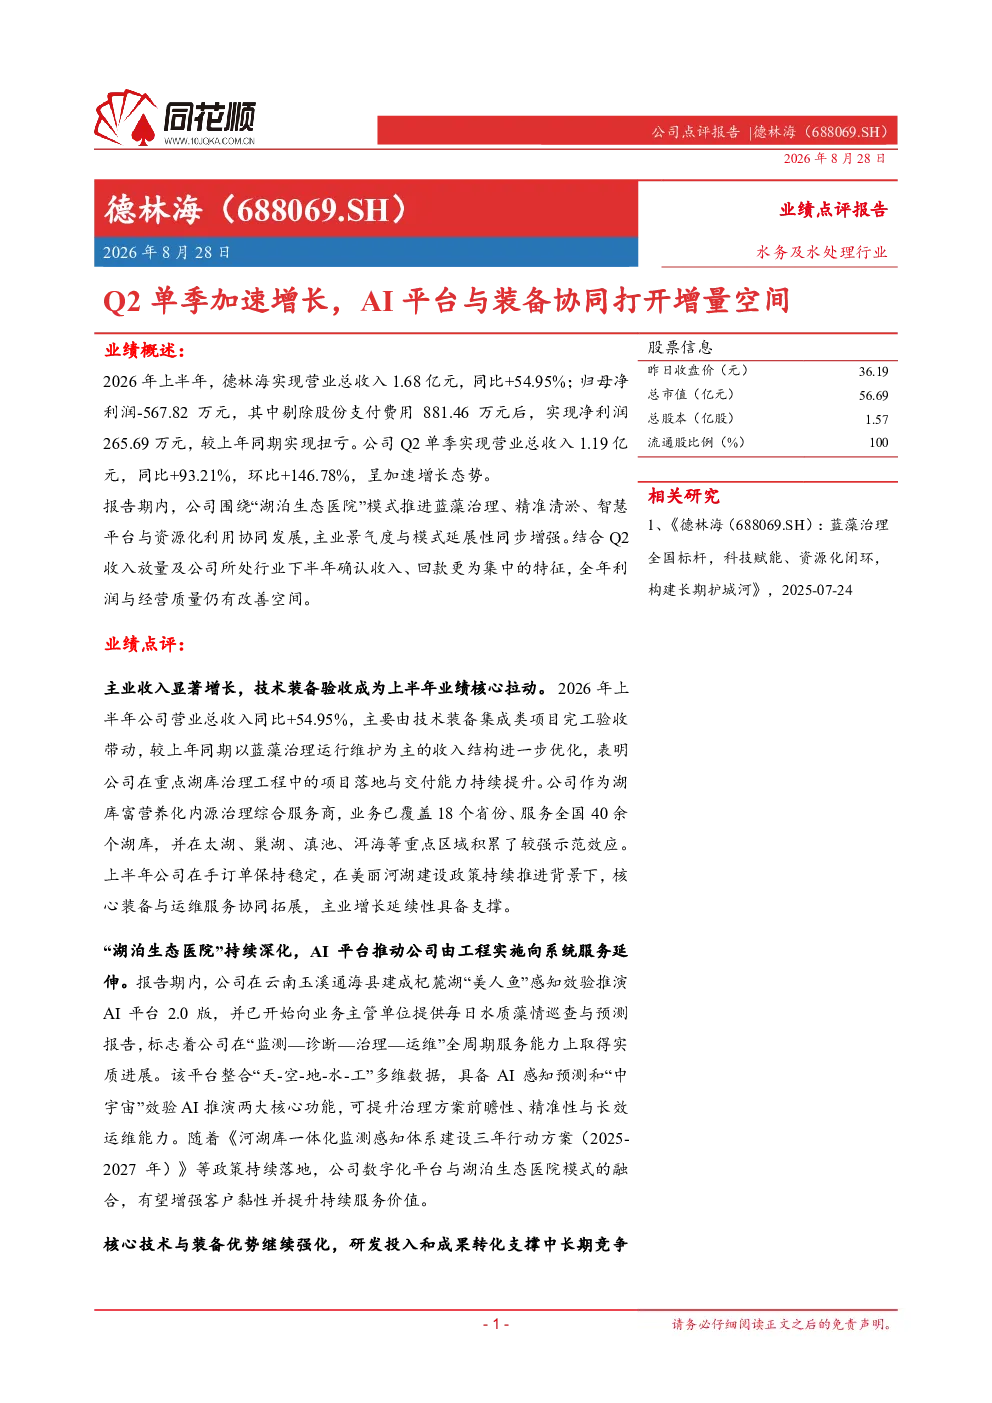
2026年Q2德林海实现收入1.19亿元,同比增长93.21%,环比增长146.78%,呈现加速增长态势。公司通过技术装备验收带动收入增长,收入结构优化,表明项目落地与交付能力持续提升。剔除股份支付费用后实现净利润265.69万元,实现扭亏为盈。
德林海AI平台有何作用?
德林海建成杞麓湖“美人鱼”感知效验推演AI平台2.0版,整合“天-空-地-水-工”多维数据,具备AI感知预测和“中宇宙”效验AI推演功能,提升治理方案的前瞻性、精准性与长效运维能力。该平台推动公司由工程实施向系统服务延伸,增强客户黏性并提升持续服务价值。
德林海的技术装备优势体现在哪些方面?
德林海拥有专利108项,其中发明专利35项,研发投入912.94万元,同比增长13.68%。核心装备如深潜式高压控藻成套装备已在多个湖泊投建运用52套,具备大通量、低能耗、高效率特点。公司持续推进蠡湖数字孪生、模块化大通量加压控藻船等研发方向,技术壁垒与产品谱系同步增强。
德林海在湖库治理行业的市场地位如何?
德林海作为湖库富营养化内源治理综合服务商,业务覆盖18个省份、服务全国40余个湖库,在太湖、巢湖等重点区域积累较强示范效应。上半年在手订单保持稳定,核心装备与运维服务协同拓展,主业增长延续性具备支撑。公司围绕“湖泊生态医院”模式推进蓝藻治理、精准清淤、智慧平台与资源化利用协同发展,主业景气度与模式延展性同步增强。
德林海面临哪些风险?
德林海面临业绩季节性波动风险,应收账款回收风险,毛利率波动风险,以及宏观环境波动风险。公司业务受季节性因素影响,需关注应收账款回收情况,毛利率可能因项目类型变化而波动,宏观环境变化可能影响市场需求与成本。
你可能感兴趣
山石网科(688030.SH)业绩点评:Q2单季报表边际改善明显,双A协同打开增长空间
同花顺云软件2026-08-31
首次覆盖报告加速平台化转型,半导体装备与SiC材料打开成长空间
国泰海通证券2026-07-06
苏能股份业绩点评报告:煤电协同释放增量,项目逐步投产打开成长空间
同花顺2026-08-26
公司事件点评报告:AI数智能源业务已于Q2实现盈利,华为稀缺合作打开增长空间
交通运输华鑫证券2025-07-07
孩子王(301078)2026年中报点评:加盟与丝域驱动业绩增长,多元协同打开成长空间
华创证券2026-08-31
2025 年报&2026 年一季报点评:端侧 AI 与具身智能布局加速,有望打开长期增长空间
华创证券2026-05-26
2024年半年报点评:Q2扣非利润稳健增长,开拓主品牌加盟业态进一步打开增量空间
商贸零售民生证券2024-08-16
首次覆盖报告:AI赋能全链条医药研发,CDMO与孵化生态协同打开成长空间
国盛证券2025-09-09
2026年中报点评:CMP装备龙头业绩稳步增长,装备+服务平台化布局打开成长空间
东吴证券2026-08-23
2026年一季报点评:储能放量加速增长,算电协同打开空间
东吴证券2026-05-05